投資のガイド
Guide
国民年金の任意加入は得?対象者・保険料・損益分岐点を解説
難易度:
執筆者:
公開:
2026.09.16
更新:
2026.09.16
国民年金は原則20歳から60歳まで加入する制度ですが、納付済期間が足りない場合や満額に届かない場合は、60歳以降も任意加入によって年金額を増やせる可能性があります。一方で、加入対象や保険料、受給額の増加幅、元が取れる年齢を理解しないまま判断すると、家計負担に見合う効果を見誤るおそれがあります。この記事では、国民年金の任意加入制度の条件、保険料、増額目安、損益分岐点、手続き方法までを具体的に解説します。


目次
国民年金の任意加入制度とは
任意加入制度は、60歳以降も自ら申し出ることで国民年金に加入できる仕組みです。納付済期間が40年に満たない人や、受給資格期間10年を満たせない人にとって、老後の年金額を補強するうえで有効な選択肢といえます。
60歳以降も任意で加入できる
国民年金は原則20歳以上60歳未満の40年間が強制加入の期間ですが、60歳到達時点で満額(480月)に届かない人は、申出により65歳になるまで加入を続けられます。
任意加入の目的は大きく2つあり、1つは老齢基礎年金の受給資格期間(10年)の確保、もう1つは満額(480月)に向けた納付月数の積み増しです。
- たとえば学生時代に未納期間が3年あった人なら、60歳から3年間任意加入することで、満額受給に近づけられます。自営業者やフリーランスとして第1号被保険者期間が長く、免除を受けた経験がある人にもメリットのある制度です。
強制加入とは仕組みが異なる
強制加入が自動的に被保険者となるのに対し、任意加入は申出のあった月からの加入となり、過去に遡って納付することはできません。
さらに、強制加入で利用できる保険料免除・納付猶予・学生納付特例といった軽減制度は、任意加入中は申請できない点も大きな違いです。家計の急変に対応する余地が小さいため、無理のない範囲で加入期間を見極める必要があります。
両者の違いを整理すると、以下のとおりです。
| 項目 | 強制加入 | 任意加入 |
|---|---|---|
| 対象年齢 | 20〜60歳未満 | 60〜65歳未満(特例で最大70歳まで) |
| 加入方法 | 自動 | 本人の申出 |
| 過去分の納付 | 未納分は原則2年以内、免除・猶予期間は追納制度で10年以内 | 過去に遡って加入不可 |
| 免除・猶予制度 | 利用可 | 利用不可 |
| 保険料納付方法 | 各種選択可 | 口座振替が原則 |
出典:日本年金機構「国民年金保険料の免除制度・納付猶予制度」
高齢任意加入と特例がある
任意加入には2種類あり、60歳以上65歳未満を対象とする「高齢任意加入」と、65歳以上70歳未満を対象とする「特例任意加入」に分かれます。
前者は年金額を増やしたい人向けで、後者は65歳時点で受給資格期間10年を満たせず老齢基礎年金を受け取れない人を救済する制度です。
- 特例任意加入には生年月日要件があり、65歳時点で老齢基礎年金の受給資格期間10年を満たしていない昭和50年4月1日以前生まれの人が対象です。実際に利用できるのは65歳以上70歳未満の期間で、受給資格期間を満たした時点で加入は終了します。
※65歳になっても受給資格期間10年を満たさない昭和50年4月1日以前生まれの人について、最大70歳到達まで任意加入が可能。
国民年金保険料を納める年齢については、こちらのFAQもあわせて参考にしてみてください。
任意加入の対象者
任意加入を利用できるのは、所定の要件を満たす人に限られます。基本となる60〜65歳未満の方に加え、海外居住者や受給資格を満たせない人向けの特例もあり、自分が対象に該当するかを正しく見極めることが重要です。
任意加入には大きく3種類あり、それぞれ対象が異なります。
| 種類 | 対象年齢 | 主な目的 | 生年要件 |
|---|---|---|---|
| 高齢任意加入(通常) | 60〜65歳未満 | 年金額の積み増し | なし |
| 在外任意加入 | 20〜65歳未満(海外居住者) | 年金額の積み増し | なし |
| 特例任意加入 | 65〜70歳未満 | 受給資格期間の確保 | 昭和50年4月1日以前生まれ |
60〜65歳未満の人が対象
通常の任意加入は、以下の4要件をすべて満たす方が利用できます。1つでも該当しない場合は加入できないため、申込前に確認しておきましょう。
任意加入の対象者
- 日本国内に住所がある60歳以上65歳未満の方
- 老齢基礎年金の繰上げ受給を受けていない方
- 厚生年金保険・共済組合等に加入していない方
- 保険料の納付月数が480月(40年)未満の方
ねんきんネットで納付済月数と受給見込額を確認したうえで判断すると確実です。
海外在住の日本人も対象になる
日本国籍を持つ20歳以上65歳未満の海外居住者も、「在外任意加入」として加入対象となります。
海外居住中に国民年金へ加入していない期間は「合算対象期間(カラ期間)」として受給資格期間には算入されますが、年金額には反映されません。海外赴任や移住で長く日本を離れる場合、年金額を維持するには任意加入が選択肢となります。
納付方法は、国内協力者(親族など)が代行する方法か、日本国内の口座からの引き落としに限られるため、出国前の準備が肝心です。
出典:日本年金機構「国民年金の任意加入の手続き(日本の年金制度への継続加入)」
特例任意加入は70歳まで可能
65歳到達時点で受給資格期間10年を満たせない人は、最長70歳まで「特例任意加入」を続けられます。
- なお、特例任意加入は受給資格期間を満たした時点で加入終了となります。通常の任意加入と異なり、主な目的は老齢基礎年金の受給資格を確保することであり、受給資格期間を満たした後も年金額を増やす目的で加入を続けることはできません。
受給資格期間を満たした時点で自動的に被保険者資格を喪失するため、加入できる期間も人によって異なります。
対象は昭和50年4月1日以前生まれ
特例任意加入を利用できるのは、65歳時点で老齢基礎年金の受給資格期間10年を満たしていない昭和50年4月1日以前生まれの人です。
利用できるのは65歳以上70歳未満の期間で、受給資格期間を満たした時点で加入は終了します。該当する可能性がある方は、ねんきんネットや年金事務所で受給資格期間を必ず確認しておきましょう。
厚生年金加入者は加入できない
60歳以降も会社員などとして厚生年金に加入している人は、任意加入できません。厚生年金保険や共済組合への加入が続いている間は、国民年金の任意加入要件から外れるためです。
また、老齢基礎年金を繰上げ受給している人や、すでに480月の納付済期間を持つ人も対象外となります。該当しそうな方は、加入可否を年金事務所に事前相談しておくと安心です。
任意加入の保険料はいくらかかる?
任意加入の保険料は強制加入時と同額で、令和8年度は月額17,920円です。納付期間や納付方法によって総額が変わるうえ、付加保険料や前納割引も活用できるため、加入前に負担額の全体像を把握しておきましょう。
令和8年度は月額17,920円
2026年4月から2027年3月までの国民年金保険料は、月額17,920円です。前年度の17,510円から410円の引き上げで、4年連続の増額となりました。
保険料は名目賃金変動率に応じて毎年4月に改定されるため、加入年度によって負担額が変わります。2027年度(令和9年度)の保険料はすでに18,290円と公表済みで、今後も緩やかな上昇基調が続く見通しです。
5年で約107万円必要
月額17,920円を1年間納め続けると、年21万5,040円の負担となります。最長5年間(60歳〜65歳)任意加入した場合、令和8年度保険料ベースで保険料総額は約107万5,200円です。
| 加入期間 | 保険料総額(令和8年度ベース) |
|---|---|
| 1年(12ヶ月) | 215,040円 |
| 3年(36ヶ月) | 645,120円 |
| 5年(60ヶ月) | 1,075,200円 |
家計のキャッシュフローに影響を与えるため、加入前にライフプランと照らし合わせて検討するのが賢明です。退職金や老後資金の取り崩し計画と整合を取っておくことで、無理のない納付が可能になります。
付加保険料も上乗せできる
任意加入者は、通常の保険料に月額400円の「付加保険料」を上乗せできます。納付すると、将来の年金額に「200円×納付月数」が終身で加算される仕組みです。
例えば60〜65歳の5年間(60月)納付した場合、付加保険料の総負担は24,000円、年金増額は年12,000円となります。受給開始から2年で元が取れる極めて利回りの高い制度であり、任意加入を選ぶならぜひ併用したい選択肢といえます。
出典:日本年金機構「付加年金」
付加年金の詳細は、こちらの記事もご覧ください。
納付は口座振替が原則
日本国内に住む任意加入者は、原則として口座振替で保険料を納付します。クレジットカード払いも申請可能で、初回手続き時に金融機関の届出印と通帳を準備しておきましょう。
前納制度を活用すれば負担を軽減できます。令和8〜9年度の2年前納(口座振替)では、毎月納付と比較して17,370円の割引が受けられ、割引率は約4.0%です。クレジットカードや現金納付の2年前納の場合、割引額は16,010円となります。
また、毎月の口座振替で「早割」(当月末日振替)を選ぶと月60円割引です。長期加入を予定する人ほど、前納による節約効果が大きくなります。
任意加入すると国民年金はいくら増える?
任意加入による増額は、納付月数に応じて計算式で正確に求められます。令和8年度の老齢基礎年金満額をもとに試算すると、1ヶ月の加入で年約1,765円、5年加入で年約10.6万円が終身で上乗せされる効果が期待できます。
増加額は計算式で求まる
任意加入による年金増額額は、以下のシンプルな計算式で算出可能です。
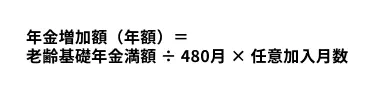
令和8年度の満額(昭和31年4月2日以降生まれ)は年847,300円なので、1ヶ月あたりの増加額は約1,765円となります。手順は次の3ステップで完了します。
任意加入の効果を計算する方法
- ねんきんネットで自分の納付済月数を確認する
- 480月から納付済月数を引き、任意加入で埋められる月数を算出する
- 「1,765円×任意加入月数」で年あたりの増額をシミュレーションする
複雑な計算は不要で、すぐに目安を把握できます。
出典:日本年金機構「老齢基礎年金の受給要件・支給開始時期・年金額」
なお、自分の年金額がいくらか調べる方法については、こちらのFAQも参考にしてみてください。
1ヶ月で年約1,765円増える
1ヶ月分の任意加入で、老齢基礎年金は年約1,765円増えます。月額換算では約147円の上乗せです。
- 保険料17,920円に対して年1,765円の増額となるため、単年で見ると元を取るのに約10年かかる計算です。一見すると効率が悪く見えますが、増額分は終身で続きます。
この「終身年金」という点は公的年金ならではのメリットで、長生きするほどリターンが膨らむ点が任意加入の本質的な強みです。
1年で年約2.1万円増える
12ヶ月分の任意加入で、年金は年約21,180円増額されます(1,765円×12ヶ月)。
- 保険料総額215,040円に対し、年金増額は年約21,180円です。単純計算では受給開始から約10年で納付額を回収できるため、長く受け取るほど累計受給額が大きくなる仕組みです。投資商品の利回りとは異なりますが、終身で受け取れる公的年金を増やせる点に制度上の強みがあります。
さらに、社会保険料控除による節税効果や長期受給による累積効果を含めると、実質的なリターンはこの数字を上回るのが一般的です。
5年で年約10.6万円増える
最長5年間(60ヶ月)任意加入した場合、老齢基礎年金は年約105,900円増額されます。月額換算で約8,825円の上乗せです。
仮に65歳から85歳まで20年間受給したとすると、増額分の累計は約212万円に達します。保険料総額約107.5万円との比較で、約2倍のリターンとなる計算です。
| 受給期間 | 5年加入による累計増額 |
|---|---|
| 10年(75歳まで) | 約106万円 |
| 15年(80歳まで) | 約159万円 |
| 20年(85歳まで) | 約212万円 |
| 25年(90歳まで) | 約265万円 |
長生きすればリターンはさらに拡大し、女性の平均余命まで生きた場合、終身受給による経済効果は保険料の2.5倍前後に達するケースも珍しくありません。
付加年金併用でさらに増える
任意加入に付加保険料(月400円)を上乗せすると、効果はさらに拡大します。月額18,320円の負担で、通常の任意加入分に加え「200円×納付月数」が終身上乗せされる仕組みです。
- 5年間(60ヶ月)併用した場合、付加年金部分は年12,000円増となり、合計の増額は年約117,900円に達します。付加保険料24,000円は受給開始から2年で回収できる計算で、表面利回りに換算すれば高水準です。
任意加入を選ぶ際は、付加年金の併用をデフォルトの選択肢として検討しましょう。
任意加入後の損益分岐点は何歳?
任意加入の損益分岐点は、保険料総額を年間増加額で割って算出します。1ヶ月単位でも5年単位でもおおむね約10年で、65歳から受給を開始するなら75歳前後で投資した保険料を回収できる計算です。
回収には約10年かかる
任意加入による保険料の回収期間は、シンプルな計算式で求められます。
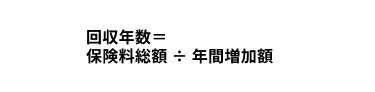
単位別に試算すると、1ヶ月加入で17,920円÷1,765円、1年加入で215,040円÷21,180円、5年加入で1,075,200円÷105,900円となります。
| 加入期間 | 保険料総額 | 年間増加額 | 回収年数 |
|---|---|---|---|
| 1ヶ月 | 17,920円 | 1,765円 | 約10.2年 |
| 1年 | 215,040円 | 21,180円 | 約10.2年 |
| 5年 | 1,075,200円 | 105,900円 | 約10.2年 |
加入期間にかかわらず約10年で元が取れる構造で、判断軸として覚えておくと便利です。
5年加入で75歳が分岐点
最長5年加入したケースでは、65歳から受給を開始すると75歳前後で損益分岐点を迎えます。
具体的には、累計の年金増額分が保険料総額107.5万円に並ぶのが受給開始から約10年2ヶ月後で、75歳2ヶ月時点が分岐点となる計算です。
この年齢を基準に判断すると、日本人の平均寿命(男性81.35歳、女性87.33歳)まで生きれば誰でも経済的に有利になる仕組みといえます。健康状態に大きな不安がない限り、合理性の高い選択です。
平均寿命までで元が取れる
厚生労働省の「令和7年簡易生命表」によると、65歳時点の平均余命は男性19.68年、女性24.52年となっています。
つまり65歳の人は、男性で平均84.7歳、女性で平均89.5歳まで生きると予測されており、損益分岐点の75歳を大きく超えます。
| 性別 | 65歳の平均余命 | 平均到達年齢 | 75歳以降の受給年数 |
|---|---|---|---|
| 男性 | 19.68年 | 約84.7歳 | 約9.7年 |
| 女性 | 24.52年 | 約89.5歳 | 約14.5年 |
平均余命まで生きると仮定すれば、男性で約9.7年、女性で約14.5年分の「純利益」となる年金が終身で受け取れる試算です。
繰下げ受給で効果が拡大する
任意加入で増やした年金額は、繰下げ受給と組み合わせると効果が一段と拡大します。
繰下げ受給とは年金の受給開始を66歳以降に遅らせる制度で、1ヶ月遅らせるごとに0.7%、最大75歳まで遅らせれば84%(1.84倍)増額されます。
- 例えば「5年任意加入+75歳まで繰下げ」を選択した場合、増額分は年約10.6万円×1.84=年約19.5万円となります。損益分岐点はその分後ろにずれますが、終身受給額の最大化を狙う層には有力な戦略です。
繰下げ受給や繰下げ受給の仕組みに関しては、こちらの記事でも詳しく解説しています。
国民年金に任意加入するメリット
任意加入は単に年金額を増やすだけでなく、節税効果や障害・遺族年金の対象となるなど、多面的なメリットを持つ制度です。長生きリスクへの備えとしても機能するため、総合的に価値を見極めることが大切です。
老齢基礎年金が満額に近づく
任意加入の最大のメリットは、終身で受給する老齢基礎年金を満額に近づけられる点です。
一度増えた金額は生涯にわたって支給されるため、長生きするほどリターンが大きくなる「長生きリスクへの保険」としての性質を持ちます。
- 例えば60〜65歳の5年間任意加入した場合、年金は年約10.6万円増額し、25年受給すれば累計約265万円の差となります。保険料総額107.5万円に対して約2.5倍のリターンとなる試算で、長寿時代の備えとして合理性の高い選択肢です。
公的年金は物価変動にも一定対応するため、インフレ局面でも実質価値が大きく損なわれにくい点も特徴です。
出典:日本年金機構「老齢基礎年金の受給要件・支給開始時期・年金額」
受給資格期間10年を満たせる
納付済期間が10年未満の人にとって、任意加入は「年金ゼロを回避する」極めて重要な救済策です。
公的年金は受給資格期間10年(120月)が必須要件で、これを満たさなければ老齢基礎年金を受け取れません。例えば納付済期間が8年で65歳を迎えた人が、特例任意加入で2年分を追加して受給資格期間10年を満たした場合、令和8年度の満額ベースでは年約21.2万円の老齢基礎年金が終身で支給されます。
- 仮に85歳まで20年受給したとすると、累計は約424万円となり、追加で納める保険料総額約43万円と比較して大きな効果が見込めます。受給資格の有無は生涯収入で数百万円規模の差を生むため、最優先で確認すべき項目といえます。
保険料が社会保険料控除になる
任意加入で納付した保険料は、全額が社会保険料控除の対象です。本人の所得から控除されるため、所得税・住民税の軽減につながります。
例えば年収600万円で所得税率20%・住民税率10%の人が年21.5万円の保険料を納付した場合、合計約6.45万円の節税効果が見込めます。5年間で約32万円の税負担軽減となる計算です。
| 適用税率 | 1年あたりの節税額 | 5年合計の節税額 |
|---|---|---|
| 所得税5%+住民税10% | 約32,256円 | 約161,280円 |
| 所得税10%+住民税10% | 約43,008円 | 約215,040円 |
| 所得税20%+住民税10% | 約64,512円 | 約322,560円 |
| 所得税23%+住民税10% | 約70,963円 | 約354,816円 |
60歳以降も給与収入や事業所得がある人ほど、節税メリットが大きくなる仕組みです。
さらに、増えた年金を受け取る段階でも税制上の優遇があります。65歳以上は公的年金等控除110万円と基礎控除(合計所得132万円以下なら95万円)を活用でき、年金収入205万円以下なら所得税は非課税です。
出典:日本年金機構「令和8年度税制改正による公的年金等に係る主な改正事項」
年金の税金や手取り額について知りたい方は、こちらの記事も参考にしてみてください。
障害・遺族年金の対象になる
任意加入期間中に病気やケガで一定の障害状態になった場合、障害基礎年金の支給対象となります。
令和8年度の障害基礎年金は、1級が年1,059,125円、2級が年847,300円です。また、加入者が死亡したときに18歳年度末までの子がいる配偶者または子は、遺族基礎年金(基本額847,300円+子の加算)を受け取れます。
老齢年金の積み増しだけでなく、万一の事態に備える保障機能も併せ持つ点は、見逃せないメリットです。
障害年金や遺族年金については、以下の記事で詳しく解説しています。
出典:日本年金機構「障害基礎年金の受給要件・請求時期・年金額」
長生きリスクに備えられる
人生100年時代において、長生き自体が経済的なリスクとなる「長生きリスク」への備えとして、任意加入は有効な選択肢です。
民間の年金保険や貯蓄と異なり、公的年金は終身受給かつインフレに一定対応する仕組みを持つため、いくら長生きしても支給が止まりません。
- 預貯金や運用資産の取り崩しと組み合わせれば、95歳・100歳まで生きた場合でも老後資金が枯渇するリスクを大幅に低減できます。資産運用の世界では「終身でキャッシュフローを生む資産」は希少で、任意加入はそうした資産を低コストで増やせる希有な選択肢といえます。
必要な老後資金の目安については、以下の記事もあわせて参考にしてみてください。
国民年金に任意加入するデメリット・注意点
任意加入はメリットの大きい制度ですが、強制加入とは異なる制約や、家計状況によっては不利になるケースもあります。加入後の柔軟性が低い点を事前に把握しておけば、判断ミスを防ぎやすくなります。
途中脱退には手続きが必要
任意加入は本人の申出により脱退できますが、手続きが必要です。
口座振替や2年前納といった納付方法を選んでいる場合、家計の急変に即時対応するのが難しいケースがあります。脱退手続きは市区町村窓口や年金事務所で「資格喪失届」を提出すれば完了しますが、前納分の還付や月割計算に時間を要する場合もあります。
加入前にライフプラン全体を見渡し、最低5年間は無理なく納付できる家計余力があるかを確認しましょう。退職金の使途や住宅ローン残高も含めて、キャッシュフローの安全性を検証しておくと安心です。
免除・猶予は利用できない
任意加入中は、強制加入で利用できる保険料免除・納付猶予・学生納付特例といった軽減制度を一切申請できません。
つまり、加入後に経済状況が悪化しても、保険料17,920円(令和8年度)の負担は固定され、減額や一時停止の措置が取れない構造です。
- 例えば60歳以降に医療費の急増や予期せぬ失業が発生した場合、貯蓄から保険料を捻出せざるを得ません。生活防衛資金として最低でも生活費6ヶ月〜1年分を別途確保しておくことが、任意加入を継続する前提条件となります。
出典:日本年金機構「国民年金保険料の免除制度・納付猶予制度」
早く亡くなると元が取れない
任意加入の損益分岐点は約10年のため、それより前に死亡すると保険料分の年金を受け取れません。
例えば5年間で107.5万円を納付して70歳で亡くなった場合、増額分は累計約53万円にとどまり、差し引き約54万円が回収できない計算となります。
ただし、加入中に死亡した場合は、要件を満たせば遺族基礎年金が支給されるため、保障機能が完全に失われるわけではありません。リスクとリターンの両面を冷静に評価することが大切です。
繰上げ受給とは併用できない
老齢基礎年金の繰上げ受給を選択している人は、任意加入できません。繰上げ受給とは65歳前から年金を受け取り始める制度で、1ヶ月早めるごとに0.4%減額される代わりに早期受給が可能です。
任意加入と繰上げ受給はどちらも年金額に影響しますが、方向性が真逆のため併用が認められていません。
60歳〜65歳の間にどちらを選ぶかは、健康状態・他の収入源・寿命予測などを総合的に判断する必要があります。繰上げ受給は一度選択すると取り消せないため、判断は慎重に行いましょう。
480月を超えて加入できない
任意加入は、納付済月数が480月(40年)に到達した時点で本人の申出がなくても自動的に資格喪失となります。
20歳前半から継続的に納付している会社員や公務員の方は、60歳到達時点ですでに満額に近いケースが多く、任意加入の余地が小さい可能性があります。
仮に480月を超えて保険料が納付された場合でも、超過分は本人に還付される仕組みです。とはいえ、無駄な手続きを避けるためにも、ねんきんネットで自分の納付済月数と積み増し可能月数を事前に確認しておきましょう。
国民年金に任意加入が向いているケース
任意加入は誰にでも向く制度ではなく、特定の条件に当てはまる人ほどメリットが大きくなります。納付状況や健康状態、所得などから自分が該当するケースかを見極め、加入の優先度を判断しましょう。
未納や免除期間が残っている人
20〜60歳の間に未納・免除・納付猶予・学生納付特例の期間がある人は、任意加入のメリットが大きい層です。
免除期間は年金額が満額の1/2〜7/8しか反映されないため、その差を任意加入で埋めることで満額に近い水準まで底上げできます。免除期間が長いほど効果は大きく、検討の優先度が高いケースといえます。
例えば学生時代に2年(24ヶ月)全額免除を受けた人の場合、その期間は満額の1/2しか年金に反映されません。任意加入で24ヶ月分を上積みすれば、年約2.1万円の増額となり、20年受給で約42万円のリターンとなる試算です。
出典:日本年金機構「国民年金保険料の免除制度・納付猶予制度」
受給資格10年を満たせていない人
納付済期間と合算対象期間(カラ期間)を足しても10年に届かない人は、任意加入で受給資格を確保するのが最優先課題です。
10年に満たないまま65歳を迎えると、生涯にわたって年金が1円も支給されません。逆に10年を満たせば、年20万円前後の老齢基礎年金が終身で受給できる可能性が生まれます。
例えば納付済期間8年・合算対象期間1年で65歳を迎える人が、特例任意加入で1年分を追加すれば、受給資格期間は10年に到達します。
- ただし、合算対象期間は受給資格期間には算入される一方、年金額には反映されません。そのため、年金額は納付済期間8年と追加納付1年を合わせた9年分で計算され、令和8年度満額ベースでは年約19.1万円が目安です。20年受給した場合の累計は約381万円となります。
長生きリスクに備えたい人
損益分岐点が約75歳のため、平均寿命以上に長生きする見込みがある人ほど任意加入のリターンは大きくなります。
判断材料としては、両親や祖父母の長寿傾向、自身の健康診断結果、生活習慣(運動・食事・睡眠)などが代表例です。BMI・血圧・HbA1c(糖尿病の指標)が良好で、家系的に長寿の傾向があれば、平均余命を上回って受給できる可能性が高まります。
長生きリスクに備える対策については、以下のFAQでも解説しています。
所得が高く節税効果が大きい
60歳以降も給与収入や事業所得がある人は、社会保険料控除による節税効果で実質負担をさらに下げられます。
任意加入の保険料は全額が社会保険料控除の対象となるため、課税所得が高い人ほど節税メリットが大きくなる仕組みです。
| 課税所得 | 適用税率(所得税+住民税) | 年21.5万円納付時の節税額 |
|---|---|---|
| 195万円以下 | 15% | 約32,256円 |
| 195万円超330万円以下 | 20% | 約43,008円 |
| 330万円超695万円以下 | 30% | 約64,512円 |
| 695万円超900万円以下 | 33% | 約70,963円 |
実質負担率が下がるほど、保険料に対する年金増額のリターン率が高まります。退職後も顧問契約や役員報酬で安定的な所得がある人には特に有効です。
終身年金を増やしたい
公的年金や民間保険を含めても、終身で給付が続く商品は希少な存在です。任意加入はその数少ない終身年金を、比較的低コストで増やせる制度といえます。
- 民間の終身年金保険は保険料が高く、近年の低金利環境では予定利率も低水準にとどまります。これに対し、国民年金は物価変動にも一定対応するため、実質価値が大きく目減りしにくい構造を持ちます。
「長く生きるほど得をする保険」を求める人にとって、任意加入は最有力の選択肢となります。
終身年金の作り方については、以下の記事もあわせて参考にしてみてください。
国民年金に任意加入が向いていないケース
任意加入は万人向けの制度ではなく、特定の状況下では合理性が低くなる場合もあります。健康面や家計面でリスクが高い人は、別の選択肢を優先したほうが結果的に有利となるケースもあるため、慎重な判断が必要です。
健康に不安がある
持病があり平均余命が短いと見込まれる人にとって、任意加入は損益分岐点(約75歳)に到達しない可能性が高まります。
例えば5年加入で107.5万円納付したものの73歳で亡くなった場合、増額分は累計約85万円にとどまり、約22万円が回収できない計算です。
がんや心疾患などの治療中で予後に不安がある場合、医療保険の充実や預貯金として手元に資金を残す選択肢のほうが、家計の安定につながるかもしれません。
保険料の負担が家計を圧迫する
保険料が家計を圧迫する人には、無理な加入は推奨できません。
老後資金の取り崩しが加速したり、生活費を切り詰めて納付を続けるようでは、目的と手段が逆転してしまいます。当面の生活防衛を優先したうえで、別の選択肢を検討するのが賢明です。
このような場合は、できるだけ長く働くか、繰下げ受給による年金額の引き上げを優先しましょう。任意加入は、家計に十分な余力がある人向けの選択肢と捉えるべきです。
任意加入と他制度との比較
任意加入と類似する老後資金形成の手段には、付加年金・国民年金基金・iDeCo・繰下げ受給があります。それぞれ目的や効果が異なるため、特徴を比較したうえで自分に最適な組み合わせを選ぶことが重要です。
| 制度 | 主な目的 | 月額負担(上限) | 受給形態 | 任意加入との併用 |
|---|---|---|---|---|
| 任意加入 | 老齢基礎年金の増額・受給資格確保 | 17,920円 | 終身 | ー |
| 付加年金 | 老齢基礎年金への上乗せ | 400円 | 終身 | 〇 |
| 国民年金基金 | 自営業者の上乗せ年金 | 最大68,000円(iDeCoと合算) | 終身または有期 | 〇(付加年金とは併用不可) |
| iDeCo | 自助努力の私的年金 | 最大68,000円(任意加入者) | 一時金・年金 | 〇 |
| 繰下げ受給 | 年金額を最大1.84倍に増額 | なし | 終身 | 〇 |
付加年金とは仕組みが異なる
付加年金は任意加入と別の制度で、両者は併用できます。例えば60〜65歳の5年間(60ヶ月)併用した場合、付加保険料総額24,000円に対して年12,000円の年金増額となり、受給開始から2年で元が取れる計算です。
付加保険料は、受給開始後2年で納付額を回収できる仕組みです。投資商品の利回りとは性質が異なるものの、公的年金の上乗せ策としては費用対効果が高いため、任意加入を選ぶ際は付加年金の併用も優先的に検討したい選択肢です。
出典:日本年金機構「付加年金」
国民年金基金とは併用できない
国民年金基金は、自営業者など第1号被保険者向けの上乗せ年金制度で、任意加入者(第4号被保険者)も加入対象です。
ただし、付加年金との併用は認められておらず、「任意加入+付加年金」か「任意加入+国民年金基金」のいずれかを選ぶ必要があります。
- 国民年金基金は掛金が高い分、給付額も大きい仕組みで、終身年金型と確定年金型を選べる柔軟性も特徴です。少額で確実な上乗せを狙うなら付加年金、まとまった月額給付を求めるなら国民年金基金が向いています。
国民年金基金については、以下の記事で詳しく解説しています。
iDeCoとは目的が異なる
iDeCo(個人型確定拠出年金)は「自分で運用する私的年金」で、公的年金を積み増す任意加入とは性質が異なります。
iDeCoは投資信託などで運用するため、運用成績次第でリターンが変動する一方、任意加入は終身で確定額が支給される安定性が魅力です。
両者は併用可能で、任意加入で公的年金の基盤を固めつつ、iDeCoで上乗せ部分を運用する戦略が現実的です。なお、iDeCoの任意加入者(第4号被保険者)の月額上限は68,000円で、2026年12月の制度改正により75,000円に引き上げられる予定です。
iDeCoの仕組みについては、こちらの記事もあわせて参考にしてみてください。
繰下げ受給と組み合わせ可能
繰下げ受給とは、年金の受給開始を遅らせることで月額を増額する制度です。最大75歳まで遅らせれば、年金額は1.84倍(84%増額)になります。
任意加入で増やした年金額に繰下げ受給を適用すると、増額効果が乗算されます。例えば5年任意加入で年10.6万円増えた分を75歳まで繰下げると、年約19.5万円の上乗せとなる計算です。
「終身受給額の最大化」を狙うなら、最も強力な合わせ技といえます。
優先順位は状況で判断する
資金に余裕がある人なら、「付加年金 → 任意加入 → 繰下げ受給 → iDeCo → NISA」の順で検討するのが基本フレームです。
- 付加年金は2年で元が取れる最高効率の制度のため最優先で、次に終身受給を増やせる任意加入、年金額を1.84倍まで増やせる繰下げ受給と続きます。さらに運用益で資産形成するiDeCo、最も柔軟性の高いNISAという順序です。
老後の収入源を「終身性の高い公的年金」と「運用益が狙える私的資産」の両輪で設計することが、長寿時代の理にかなった戦略となります。
なお、年金の種類はさまざまです。以下の記事でまとめているので、あわせて参考にしてみてください。
厚生年金加入で働く選択肢との比較
60歳以降も会社員として厚生年金に加入できる人は、任意加入とは別ルートで年金額を増やせます。労使折半で保険料負担が軽く、報酬比例部分の上乗せもあるため、選べる立場なら厚生年金加入を優先するのが定石です。
厚生年金加入で年金額が増える仕組み
60歳以降に厚生年金に加入して働くと、2つの形で年金が増えます。
1つ目は「経過的加算」と呼ばれる仕組みで、20歳未満や60歳以降の厚生年金加入期間に応じて、老齢基礎年金相当部分が老齢厚生年金に上乗せされます。任意加入と同じ効果が、別ルートで得られる形です。
2つ目は「報酬比例部分」の上乗せです。給与水準に応じて報酬比例部分の年金額が増額され、給与が高いほど将来の受給額も大きくなる仕組みです。
例えば月給30万円の人が60〜65歳の5年間厚生年金に加入した場合、経過的加算で年約10.6万円、報酬比例部分で年約9.9万円、合計で年約20.5万円の年金増額が見込めます。
| 加入5年間の効果 | 任意加入 | 厚生年金加入(月給30万円) |
|---|---|---|
| 老齢基礎年金の上乗せ | 年約10.6万円 | 年約10.6万円(経過的加算) |
| 老齢厚生年金の上乗せ | なし | 年約9.9万円(報酬比例部分) |
| 合計増額 | 年約10.6万円 | 年約20.5万円 |
任意加入と比べて年金増額幅が約2倍となり、効率の良さは歴然です。
出典:日本年金機構「老齢厚生年金の受給要件・支給開始時期・年金額」
労使折半で実質負担が軽くなる
厚生年金加入のもう1つの強みは、保険料が労使折半となる点です。
厚生年金保険料率は18.3%で、本人負担は半分の9.15%です。例えば月給30万円の人なら本人負担額は月27,450円で、この中には国民年金保険料相当分(17,920円)も含まれます。
任意加入で月17,920円を全額自己負担して年10.6万円の年金増を得るのに対し、厚生年金加入では月27,450円の本人負担で年20.5万円の年金増となる計算です。1円あたりの年金増額効率を比較すると、厚生年金加入が任意加入を大きく上回ります。
- また、健康保険にも継続加入できます。配偶者を扶養に入れられる、傷病手当金が受給できるといった付随メリットも享受できる点も見逃せません。社会保険全般での恩恵を含めると、就労継続の経済合理性はさらに高まる仕組みです。
任意加入と厚生年金加入のどちらが有利か
原則として、両者を比較すると厚生年金加入のほうが有利です。
| 比較項目 | 任意加入 | 厚生年金加入 |
|---|---|---|
| 加入年齢 | 60〜65歳未満 | 〜70歳まで |
| 月額負担(月給30万円想定) | 17,920円(全額自己負担) | 約27,450円(労使折半) |
| 老齢基礎年金の上乗せ | あり | あり(経過的加算) |
| 老齢厚生年金の上乗せ | なし | あり(報酬比例部分) |
| 健康保険の継続 | なし | あり |
| 配偶者の扶養 | 不可 | 可能(要件あり) |
ただし、すべての人が厚生年金加入を選べるわけではありません。労働時間や事業所の規模などによっては厚生年金加入の対象外となるケースもあります。
自営業者やフリーランス、勤務時間が短いパート労働者などで厚生年金に加入できない場合は、任意加入が現実的な選択肢となります。一方、フルタイムで働き続けられる人や、再雇用で厚生年金加入を継続できる人は、迷わず厚生年金加入を優先しましょう。
任意加入の手続き方法
任意加入の手続きは、市区町村窓口や年金事務所で完了します。必要書類は限られた数で済むものの、申込みのタイミングや納付方法によって加入開始月が変わる点に注意が必要です。
市区町村窓口で申込みできる
任意加入の申込みは、住所地の市区町村役場の国民年金窓口、または最寄りの年金事務所で行います。
手続き時に必要な書類は次のとおりです。
任意加入の手続き
- 基礎年金番号通知書または年金手帳
- 本人確認書類(マイナンバーカード、運転免許証など)
- 預貯金通帳
- 金融機関の届出印(口座振替の手続きに必要)
口座振替を希望する場合は、本人名義の通帳と届出印を準備しましょう。代理人による手続きも可能ですが、委任状や代理人の本人確認書類など追加書類が求められます。
郵送対応の可否は自治体によって異なるため、事前に電話などで確認しておくと確実です。年金事務所では予約相談も受け付けているため、複雑な質問がある場合は活用しましょう。
申込み月から加入扱いになる
任意加入は申出のあった月からの加入となり、申込み以前の期間に遡って納付することはできません。
60歳の誕生日の前日から手続きが可能で、誕生日を過ぎてから動き出すと、その間の加入機会を失うリスクがあります。
- 特に未納期間が長い人ほど早めの手続きが重要で、60歳を迎える3〜6ヶ月前にはねんきんネットで納付状況を確認し、書類を準備しておきましょう。1ヶ月の遅れが、終身受給額に年約1,765円の差を生む計算です。
5年間で計算すれば、約10万円超のリターン差につながる試算となるため、タイミングを逃さない意識が大切です。
海外居住者は別手続きが必要
日本国籍を持つ海外居住者の任意加入手続きは、国内居住者とは別ルートで行います。
申込窓口は、日本国内における最後の住所地を管轄する年金事務所または市区町村役場です。日本に住んだことがない場合は、千代田年金事務所(東京都千代田区)が一括窓口となります。
納付方法は、国内協力者(親族など)が本人に代わって納める方法か、日本国内に開設している預貯金口座からの引き落としに限られます。出国前に国内協力者の選定と口座開設を済ませておくことが、後の手続きをスムーズに進める鍵となります。
出典:日本年金機構「国民年金の任意加入の手続き(日本の年金制度への継続加入)」
途中でやめることもできる
任意加入は、本人の申出により任意に脱退できます。市区町村窓口や年金事務所に「資格喪失届」を提出すれば、手続きは完了します。
ただし、前納している場合は超過分の還付手続きが必要となり、振込までに数週間〜数ヶ月かかるケースもあります。
- 家計状況の変化や健康状態の悪化など、当初の想定と異なる事情が生じた場合は、無理せず脱退を検討するのが現実的な判断です。なお、一度脱退してもその後再度申込めば再加入も可能なため、状況に応じて柔軟に判断しましょう。
任意加入に関する留意点
任意加入を検討する際は、申込みのタイミングや過去分の納付ルール、事前準備の方法など、押さえておくべきポイントがいくつかあります。事前に把握しておくことで、加入後の後悔や手続き上のトラブルを防げます。
過去分は遡って納付できない
任意加入は申出月からの加入となるため、それ以前の未納期間を遡って納付することはできません。
別制度として、免除・納付猶予期間を対象とした「追納制度」(10年以内)がありますが、任意加入とは別物のため混同しないよう注意が必要です。
60歳の誕生日前日から申込める
任意加入の手続きは、60歳の誕生日の前日から可能です。
事前にねんきんネットや「ねんきん定期便」で納付状況を確認し、誕生日前に書類を揃えておくと、申込開始日から間を空けずスムーズに加入できます。
ねんきんネットで状況確認できる
加入判断の前に、ねんきんネットで自分の納付済月数と受給見込額を確認しておきましょう。
「あと何ヶ月加入すれば満額か」「現時点の受給資格期間は何年か」を可視化することで、任意加入すべきかどうかの判断精度が大きく高まります。
マクロ経済スライドで実質価値は徐々に目減りする
公的年金は物価や賃金の上昇に応じて改定されますが、マクロ経済スライドによる調整で実質価値は緩やかに目減りする仕組みになっています。
例えば令和8年度は名目賃金変動率2.1%に対しマクロ経済スライド調整▲0.2%が適用され、基礎年金の改定率は1.9%にとどまりました。4年連続で実質目減りが続いており、任意加入の長期リターンを試算する際は、額面額そのままがインフレに完全対応するわけではない点に注意が必要です。

この記事のまとめ
この記事では、国民年金の任意加入制度について、60歳以降に加入できる条件や保険料、年金額の増加目安、損益分岐点、手続き方法を学びました。未納期間や免除期間がある人、受給資格期間に不安がある人にとって、任意加入は老後の年金額を補う有効な選択肢になり得ます。まずは、ねんきんネットやねんきん定期便で納付済月数と受給見込額を確認し、付加年金や繰下げ受給も含めて自分に合う方法を検討しましょう。
投資のコンシェルジュを使ってみませんか?

金融系ライター
厚生労働省や保険業界・不動産業界での勤務を通じて、社会保険や保険、不動産投資の実務を担当。FP1級と社会保険労務士資格を活かして、多くの家庭の家計見直しや資産運用に関するアドバイスを行っている。金融メディアを中心に、これまで1,000記事以上の執筆実績あり。
厚生労働省や保険業界・不動産業界での勤務を通じて、社会保険や保険、不動産投資の実務を担当。FP1級と社会保険労務士資格を活かして、多くの家庭の家計見直しや資産運用に関するアドバイスを行っている。金融メディアを中心に、これまで1,000記事以上の執筆実績あり。
関連ガイド
年金の種類とは?あなたが受け取れる種類を一覧でわかりやすく解説
2026.03.16
難易度:
日本年金機構の役割と年金事務所での相談方法を解説!安心して老後生活を送るための活用法とは
2026.09.14
難易度:
終身年金とは?年金を増やし老後の不安に備える方法を解説
2026.06.28
難易度:
【2026年版年金の税金・手取り額早見表】公的年金控除の仕組みや非課税ラインをわかりやすく解説
2026.06.12
難易度:
個人事業主・自営業者・フリーランスが年金を増やす方法は?厚生年金の代わりとなる7つの制度を解説
2026.07.01
難易度:
年金はいくらもらえる?平均年金受給額や年収ごとの厚生年金額早見表、何年で元が取れるのかを解説
2026.06.12
難易度:


