投資のガイド
Guide
NISAとは?2つの投資枠と非課税の仕組み、始め方・注意点をわかりやすく解説
難易度:
執筆者:
公開:
2024.05.29
更新:
2026.10.05
NISAは、投資で得た利益を非課税にできる制度として広く利用されています。一方で、「つみたて投資枠と成長投資枠はどう違うのか」「いくらまで投資できるのか」「損をすることはないのか」など、仕組みを十分に理解できないまま始めることに不安を感じる人も少なくありません。この記事では、NISAの基本的な仕組みから非課税枠、対象商品、税金や手数料、元本割れのリスク、iDeCoとの違い、口座開設や制度改正まで具体的に解説します。


NISAとは?投資の利益が非課税になる国の制度
NISAとは、投資で得た利益にかかる税金を非課税にできる国の制度です。まずは基本の仕組みと、税金がどれだけ変わるのか、どのくらいの人が利用しているのかを確認しましょう。
NISA(少額投資非課税制度)の基本
NISA(ニーサ)は、2014年1月に始まった「少額投資非課税制度」の愛称です。イギリスのISA(個人貯蓄口座)をモデルにしており、銀行や証券会社でNISA口座を開設して金融商品を買うと、その利益が非課税になります。
通常、株式や投資信託の売却益や配当には約20%の税金がかかりますが、NISA口座ならこの税金がかかりません。2024年1月に投資枠の拡大と非課税期間の無期限化が行われ、現在の制度になりました。
出典:金融庁「NISAを知る」
課税口座とNISA口座で税金はどれくらい違う?
特定口座などの課税口座では、上場株式等の売却益や配当金に20.315%の税金がかかります。内訳は所得税15%、住民税5%、復興特別所得税0.315%です。たとえば100万円の利益が出た場合、課税口座では20万3,150円が差し引かれますが、NISA口座なら100万円をそのまま受け取れます。
| 項目 | 課税口座(特定口座など) | NISA口座 |
|---|---|---|
| 利益(売却益・配当金など) | 100万円 | 100万円 |
| 税率 | 20.315% | 0% |
| 税金 | 20万3,150円 | 0円 |
| 手取り | 79万6,850円 | 100万円 |
同じ商品で同じ利益が出ても、口座の違いだけで約20万円の差がつく計算です。利益が大きくなるほど差も広がるため、長期で運用するほど非課税の効果は大きくなります。
NISA口座数は3,048万口座に(2026年6月末時点)
金融庁が2026年10月2日に公表した調査データによると、NISA口座数は2026年6月末時点で3,048万口座、累計の買付額は85兆円に達しました。
2026年1〜6月だけで約13.8兆円が買い付けられ、うち成長投資枠が約10.2兆円、つみたて投資枠が約3.7兆円です。商品別では投資信託が約62%、上場株式が約34%を占めています。
| 時点 | NISA口座数 | 累計買付額 |
|---|---|---|
| 2024年12月末 | 2,559万口座 | 53兆円 |
| 2025年12月末 | 2,821万口座 | 71兆円 |
| 2026年6月末 | 3,048万口座 | 85兆円 |
出典:金融庁「NISA口座の利用状況に関する調査結果(令和8年6月末時点)の公表について」
2025年12月末からの半年間でも、口座数は約227万口座増えています。政府は2027年末までに3,400万口座・買付額56兆円を目標としており、買付額はすでに目標を上回りました。
NISAの仕組み:2つの投資枠と生涯1,800万円
NISAは「つみたて投資枠」と「成長投資枠」の2つの枠で構成され、年間投資枠と生涯の非課税保有限度額という2つの上限があります。それぞれの役割と金額を確認しましょう。

つみたて投資枠:年120万円・長期の積立・分散投資向け
つみたて投資枠は、年間120万円まで、金融庁の基準を満たした投資信託やETF(上場投資信託)を積立で買える枠です。対象は長期の積立・分散投資に適した商品に限られ、販売手数料が無料で信託報酬が低い水準のものが中心です。
- 買い方は、金融機関と契約したうえで定期的・継続的に買い付ける方法に限られます。毎月の積立額を決めて自動で投資できるため、投資を始めたばかりの人でも続けやすい枠といえます。
成長投資枠:年240万円・上場株式やETFも対象
成長投資枠は、年間240万円まで、上場株式、投資信託、ETF、REITなど幅広い商品に投資できる枠です。積立だけでなく、まとまった資金で一括購入することもできます。
つみたて投資枠の対象となっている投資信託も購入できるため、ボーナス時に同じ商品を買い増すといった使い方も可能です。ただし、整理銘柄・監理銘柄や毎月分配型の投資信託など、一部の商品は対象外となります。
年間360万円・非課税保有限度額1,800万円・期間は無期限
2つの枠を併用すると、年間で最大360万円の非課税投資枠を使えます。生涯で非課税のまま保有できる上限(総枠)は、購入金額(簿価)ベースで1,800万円です。
このうち成長投資枠で使えるのは1,200万円までで、つみたて投資枠だけで1,800万円を使い切ることも可能です。非課税保有期間は無期限のため、売却の時期を自分のライフプランに合わせて決められます。
生涯枠1,800万円を埋めるまでの年数
年間投資枠の上限額は360万円なので、毎年上限まで投資しても1,800万円を埋めるには最短で5年かかります。毎月の積立額ごとに、1,800万円に届くまでの年数を計算すると次のとおりです。
| 毎月の投資額 | 年間の投資額 | 1,800万円に達するまで | 使う枠の例 |
|---|---|---|---|
| 3万円 | 36万円 | 50年 | つみたて投資枠のみ |
| 5万円 | 60万円 | 30年 | つみたて投資枠のみ |
| 10万円 | 120万円 | 15年 | つみたて投資枠の上限まで |
| 30万円 | 360万円 | 5年 | つみたて投資枠+成長投資枠の上限まで |
月3万円や5万円の積立では、1,800万円を使い切るまでに30〜50年かかります。多くの人にとって生涯枠は十分に大きく、無理に早く埋める必要はありません。生活費や急な出費に備える資金を確保し、余裕資金の範囲で続けられる金額を決めることが大切です。
売却すると翌年に枠が復活する「簿価残高方式」
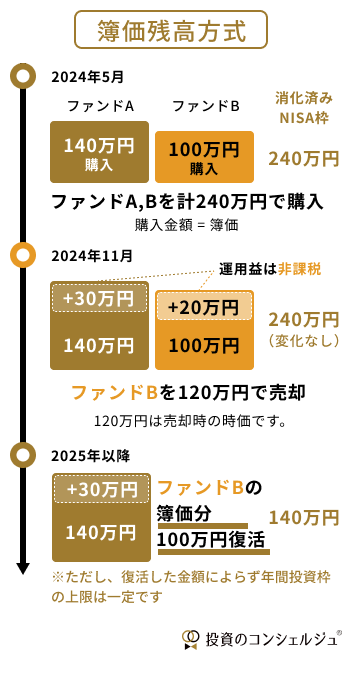
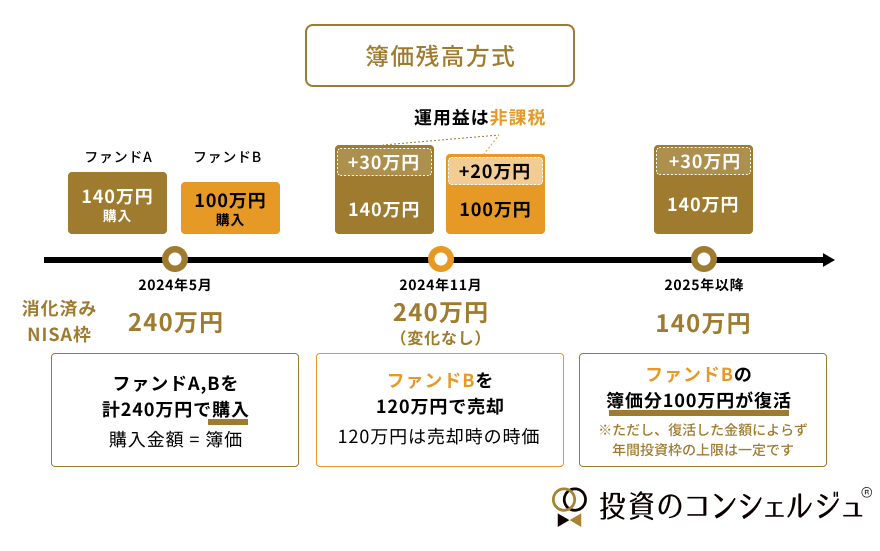
NISAでは、売却した商品の購入金額分の非課税枠が翌年以降に復活し、再利用できます。この管理方法を「簿価残高方式」と呼び、非課税保有限度額は国税庁が一括して管理しています。
復活するのは時価ではなく購入時の金額(簿価)
たとえば2024年5月に、ファンドAを140万円、ファンドBを100万円で購入したとします。この時点で使った枠は合計240万円です。
同年11月にファンドBが120万円に値上がりして売却した場合、20万円の利益は非課税で受け取れます。そして2025年以降に復活する枠は、売却時の120万円ではなく、購入時の簿価である100万円です。
出典:金融庁「NISAを知る」
復活は翌年以降で年間投資枠は増えない
枠の復活には2つの注意点があります。1つ目は、復活するのが売却した年の翌年以降であることです。2つ目は、復活するのは生涯の非課税保有限度額であり、年間投資枠の360万円が増えるわけではないことです。
- 同じ年に一度使った年間投資枠は、売却しても再利用できず、使い残した枠を翌年に繰り越すこともできません。
出典:日本証券業協会「2024年以降のNISAに関するQ&A」
NISAで買える商品と対象外の商品
NISAで買える商品は、つみたて投資枠と成長投資枠で異なります。どちらの枠でも、長期の資産形成に向かない一部の商品は対象から外されています。
| 項目 | つみたて投資枠 | 成長投資枠 |
|---|---|---|
| 主な対象 | 金融庁の基準を満たす投資信託・ETF | 上場株式、投資信託、ETF、REITなど |
| 買い方 | 定期的・継続的な積立のみ | 一括購入・積立のどちらも可 |
| 対象外となる主な商品 | 基準を満たさない商品(個別株・REITは対象外) | 整理銘柄・監理銘柄、信託期間20年未満・毎月分配型・デリバティブを用いた一定の投資信託 |
| 商品の数 | 371本(2026年9月30日時点) | 投資信託は資産運用業協会が一覧を公表 |
つみたて投資枠は商品が絞り込まれているぶん、選びやすいのが特徴です。成長投資枠は選択肢が広い一方、個別銘柄の値動きは大きくなりやすいため、自分で判断する力も求められます。
つみたて投資枠の対象は371本、信託報酬にも上限がある
つみたて投資枠の対象商品は、2026年9月30日時点で371本です。内訳は公募投資信託が360本、ETFが11本で、資産複合型(バランス型)の投資信託も多く含まれます。主な要件は、信託期間が無期限または20年以上、毎月分配型でない、販売手数料ゼロ(ノーロード)などです。
- 指定された指数に連動するインデックスファンドは、信託報酬(税抜)が国内型で0.5%以下、海外型で0.75%以下とされています。実際の平均は国内型0.27%、内外・海外型0.34%と、低コストの商品が中心です。
成長投資枠で買えない商品
成長投資枠は幅広い金融商品が対象ですが、次の商品は購入できません。上場廃止のおそれがある整理銘柄・監理銘柄、信託期間が20年未満の投資信託、毎月分配型の投資信託、ヘッジ目的以外でデリバティブ取引を使う投資信託(高レバレッジ型など)です。対象かどうかは、購入前に金融機関の画面や目論見書で確かめておきましょう。
出典:金融庁「NISAを知る」
2026年4月からつみたて投資枠の対象が広がった
2026年4月1日から、つみたて投資枠の対象商品の基準が改正されました。指定指数に読売株価指数とJPXプライム150指数が加わり、指数に連動しない投資信託の要件も「主に株式に投資」から「主に株式又は公社債に投資」に広がっています。
債券中心の投資信託やバランス型の選択肢を増やし、リスクを抑えたい人も投資を始めやすくする狙いです。あわせて、定期売却サービスに限り、通常必要と認められる手数料の徴収も可能になりました。
出典:金融庁「『非課税口座に受け入れることができる上場株式等の範囲に関する基準』の一部改正について」
NISAの税金のルールとデメリット・注意点
NISAは利益が非課税になる一方、損失や配当の扱いには独自のルールがあります。知らずに使うと思わぬ課税や不利益につながるため、主な注意点を整理しました。
配当金を非課税にするには「株式数比例配分方式」を選ぶ
NISA口座で持つ上場株式の配当金や、ETF・REITの分配金を非課税にするには、受取方法を「株式数比例配分方式」にする必要があります。これは、配当金を証券会社の口座で受け取る方式です。
ゆうちょ銀行などで受け取る配当金領収証方式などを選んでいると、NISA口座の銘柄でも20.315%が源泉徴収されます。この場合、あとから確定申告をしても非課税にはなりません。なお、投資信託の分配金は、手続きをしなくても非課税で受け取れます。
配当金の受け取り方法については、こちらの記事でも解説しています。あわせて参考にしてみてください。
出典:日本証券業協会「2024年以降のNISAに関するQ&A」
損失は損益通算・繰越控除ができない
NISA口座で売却して出た損失は、税務上「ないもの」とみなされます。そのため、特定口座や一般口座の利益と相殺する損益通算も、翌年以降3年間に損失を繰り越す繰越控除もできません。
- たとえば特定口座で50万円の利益、NISA口座で30万円の損失が出ても、50万円の利益にそのまま課税されます。利益が非課税になる裏返しのルールとして理解しておきましょう。
損益通算や繰越控除の仕組みについてくわしく知りたい方は、こちらの記事を参考にしてみてください。
元本払戻金や外国の税金には非課税のメリットがない
投資信託の分配金のうち、元本の一部が戻ってくる「元本払戻金(特別分配金)」は、もともと課税されません。NISA口座で受け取っても非課税の効果はなく、年間投資枠の利用額も戻りません(払戻し分の非課税保有額は翌年以降に再利用できます)。
外国株式などの配当に外国で課される税金は、NISA口座でも調整されません。課税口座の投資信託で行われる二重課税の調整も、NISA口座で保有する分は対象外となります。
出典:日本証券業協会「2024年以降のNISAに関するQ&A」
出典:日本証券業協会「投資信託等の二重課税調整制度開始のご案内」
元本保証はなく、口座は1人1つの金融機関だけ
NISAは税金の扱いを変える制度であり、商品の値下がりを防ぐものではありません。株式や投資信託は価格が変動するため、元本割れのリスクがあります。また、NISA口座を開設できるのは1人につき1つの金融機関で、つみたて投資枠と成長投資枠を別々の金融機関で使うこともできません。
出典:金融庁「資産形成の基本」
NISAで確認したい手数料・コスト
税金がかからなくても、手数料や費用の負担は運用成果に影響します。長く保有するほど差が広がるため、主なコストを確認しておきましょう。
投資信託は「信託報酬」を比べる
信託報酬は、投資信託を保有している間、毎日差し引かれる運用管理費用です。年率で表示され、たとえば年0.1%と年1.0%では、同じリターンでも手元に残る金額に毎年0.9%分の差が生じます。
つみたて投資枠の対象商品は販売手数料がゼロで信託報酬に上限があるため、低コストの商品を選びやすいでしょう。成長投資枠では信託報酬が高めのアクティブファンドも買えるため、目論見書で費用を確認してから判断してください。
目論見書についてくわしく知りたい方は、こちらの記事を参考にしてみてください。
株式やETFは売買手数料と為替コストも確認する
成長投資枠で上場株式やETFを売買する場合は、売買手数料がかかることがあります。NISA口座の国内株式の売買手数料を無料にしている金融機関もありますが、条件は金融機関ごとに異なります。米国株など海外の株式やETFでは、円を外貨に替える為替手数料も必要です。購入前に、金融機関ごとの手数料体系を比べておきましょう。
毎月の積立額別のシミュレーション(編集部試算)
NISAで毎月積立投資をした場合に、資産がどのくらいになるかを試算しました。複利の効果で、期間が長いほど運用益の割合が大きくなります。
※前提:毎月同じ金額を積み立て、年利回り3%または5%(仮定)で運用。月複利(年利÷12)で計算し、手数料・信託報酬は考慮していません。将来の成果を約束するものではありません。
| 毎月の積立額 | 期間 | 元本(積立総額) | 年3%の場合 | 年5%の場合 |
|---|---|---|---|---|
| 1万円 | 10年 | 120万円 | 約139.7万円 | 約155.3万円 |
| 1万円 | 20年 | 240万円 | 約328.3万円 | 約411.0万円 |
| 1万円 | 30年 | 360万円 | 約582.7万円 | 約832.3万円 |
| 3万円 | 10年 | 360万円 | 約419.2万円 | 約465.8万円 |
| 3万円 | 20年 | 720万円 | 約984.9万円 | 約1,233.1万円 |
| 3万円 | 30年 | 1,080万円 | 約1,748.2万円 | 約2,496.8万円 |
| 5万円 | 10年 | 600万円 | 約698.7万円 | 約776.4万円 |
| 5万円 | 20年 | 1,200万円 | 約1,641.5万円 | 約2,055.2万円 |
| 5万円 | 30年 | 1,800万円 | 約2,913.7万円 | 約4,161.3万円 |
月3万円を年5%で20年積み立てると、元本720万円に対して運用益は約513.1万円となる計算です。課税口座で最後にまとめて売却した場合、約104.2万円の税金がかかりますが、NISAならこれが非課税になります。ただし、実際の利回りは毎年変動し、マイナスになる年もある点に注意が必要です。
NISAとiDeCoの違いと併用
税制優遇のある資産形成の制度として、NISAとよく比べられるのがiDeCo(個人型確定拠出年金)です。目的や引き出せる時期が大きく異なるため、違いを把握して使い分けましょう。
| 項目 | NISA | iDeCo |
|---|---|---|
| 主な目的 | 目的を問わない資産形成 | 老後資金の準備(私的年金) |
| 投資できる上限 | 年360万円、生涯1,800万円 | 月2.0万〜6.8万円(働き方で異なる)。2026年12月から会社員等は企業年金と合算で月6.2万円、自営業者等は国民年金基金と合算で月7.5万円に引き上げ予定 |
| 拠出時の税制優遇 | なし | 掛金の全額が所得控除 |
| 運用中 | 運用益が非課税 | 運用益が非課税 |
| 受け取り時 | 非課税 | 一時金は退職所得控除、年金は公的年金等控除の対象 |
| 引き出し | いつでも売却・換金できる | 原則60歳まで引き出せない |
出典:国民年金基金連合会「iDeCo(イデコ)の加入資格・掛金・受取方法等」
iDeCoは掛金が所得控除になるぶん節税効果が大きい一方、原則60歳まで引き出せません。NISAはいつでも換金できるため、教育資金や住宅資金など老後以外の目的にも使えます。両方を併用することもできるので、引き出せない資金と使う可能性のある資金に分けて考えるとよいでしょう。
それぞれの制度の違いは、こちらの記事で詳細に解説しています。目的に合った制度を活用し、資産形成を進めましょう。
NISAの始め方:口座開設の流れと金融機関の選び方
NISAを始めるには、銀行や証券会社などの金融機関でNISA口座を開設する必要があります。対象者の条件から、手続きの流れ、金融機関の選び方と変更方法まで順に見ていきましょう。
NISA口座を開設できる人と口座開設の流れ
NISA口座を開設できるのは、日本に住んでいて、口座を開設する年の1月1日時点で18歳以上の人です。一度開設すれば、毎年の手続きはいりません。一般的な流れは次のとおりです。
NISA口座開設の流れ
- NISA口座を開設する金融機関を1つ選ぶ
- マイナンバーカード、またはマイナンバーがわかる書類と運転免許証などの本人確認書類を準備する
- 「非課税口座開設届出書」と確認書類を金融機関に提出する(オンラインで申込みできる金融機関もある)
- 金融機関が税務署に二重開設でないかを確認し、口座の利用が始まる
出典:日本証券業協会「2024年以降のNISAに関するQ&A」
複数の金融機関に同時に申し込むと、二重開設となり、後から開設された口座は無効になります。無効となった口座で買った商品は一般口座で買ったものとして扱われ、課税の対象です。申込みは1つの金融機関に絞りましょう。
証券会社と銀行の違い
NISA口座を開設する金融機関によって、買える商品が異なります。証券会社では上場株式、ETF、REIT、株式投資信託に投資できますが、銀行や郵便局などで買えるのは株式投資信託です。個別株やETFも視野に入れるなら、証券会社を選ぶ必要があります。取り扱う商品数や手数料、窓口での相談のしやすさを比較して決めましょう。
NISA口座を開設する際のおすすめの金融機関は、こちらの記事で解説しています。あわせて参考にしてみてください。
出典:日本証券業協会「2024年以降のNISAに関するQ&A」
金融機関を変更する手続きと期限
NISA口座の金融機関は、年単位で変更できます。まず変更前の金融機関に「金融商品取引業者等変更届出書」を出して「勘定廃止通知書」の交付を受け、変更先に「非課税口座開設届出書」と一緒に提出します。
手続きの期限は、変更したい年の前年10月1日からその年の9月30日までです。その年にすでにNISA口座で買付をしていると、その年分は変更できず、翌年分からの変更となります。
- 変更前の金融機関で持っている商品は、変更後のNISA口座に移管することはできませんが、引き続き非課税で保有できます。その保有額も非課税保有限度額1,800万円に含まれる点に注意が必要です。開設した金融機関がわからない場合は、税務署に相談するほか、一定の要件を満たせばe-Taxのマイページでも確認できます。
NISA口座を変更する手続きについては、こちらの記事でも解説しています。あわせて参考にしてみてください。
出典:国税庁「NISA口座の新規開設又は変更に関する手続等について」
出典:日本証券業協会「2024年以降のNISAに関するQ&A」
2027年からのNISA改正:こどもNISAと対象商品の見直し
令和8年度税制改正で、NISAは未成年へのつみたて投資枠の拡充と対象商品の見直しが決まりました。所得税法等の改正法は、2026年3月31日に成立しています。
0〜17歳もつみたて投資枠を使える「こどもNISA」は別記事で解説
2027年1月から、つみたて投資枠の対象年齢が0〜17歳に広がります。一般に「こどもNISA」と呼ばれる仕組みで、年間投資枠は60万円、非課税保有限度額は600万円です。
成長投資枠は使えず、払い出しは12歳以降に一定の要件を満たした場合に限られます。ジュニアNISAとの違いや教育資金としての活用法、デメリットはこちらの記事で詳しく解説しています。
出典:金融庁「令和8(2026)年度税制改正について-税制改正大綱における金融庁関係の主要項目-」
「プラチナNISA」と呼ばれた高齢者向けの見直しはどうなった?
高齢者向けに毎月分配型の投資信託もNISAで買えるようにする案は、報道などで「プラチナNISA」と呼ばれていました。しかし、令和8年度税制改正大綱には、毎月分配型を対象に加える措置は盛り込まれていません。
代わりに、高齢層や若年層も念頭に、債券中心やバランス型の投資信託をつみたて投資枠に加える見直しが行われました。運用しながら資産を取り崩したいニーズに向けて、定期売却サービスの手数料も認められています。
出典:金融庁「令和8(2026)年度税制改正について-税制改正大綱における金融庁関係の主要項目-」
今後検討されている見直し
金融庁は2026年8月、令和9年度税制改正要望として、非課税保有限度額を売却した年のうちに復活させる見直しを継続して求めました。あわせて、つみたて投資枠で対象とすべきETFの要件の整備も要望しています。これらは2026年10月時点では要望の段階で、実現するかどうかは今後の税制改正の議論で決まります。
出典:金融庁「令和9(2027)年度 税制改正要望について」
NISAの運用で意識したい長期・積立・分散
NISAの非課税メリットを生かすには、制度の理解に加えて運用の基本を押さえることが大切です。金融庁も、投資の不安と付き合う工夫として長期・積立・分散を挙げています。
長期・積立・分散の基本
長期投資は、得た収益を元本に加えて運用する複利の効果を大きくし、安定した収益を期待しやすくします。積立投資は、決まった金額を続けて買うことで、高いときだけ買ってしまうことを避けられる方法です。
- 分散投資は、国内と海外、株式と債券など値動きの異なる資産に分けることで、価格の変動をある程度抑えられます。どれもリスクをなくすものではありませんが、NISAの無期限の非課税期間と組み合わせやすい考え方です。
相談現場で多いNISAの誤解3つ
NISAは利用者が増えた一方で、制度を誤解したまま使っているケースも見られます。よくある3つの誤解を確認しましょう。
誤解1:「NISAで買えば損をしない」
NISAは税金を非課税にする制度で、元本を保証するものではありません。投資信託や株式の価格が下がれば、NISA口座でも元本割れが起こります。さらに、NISA口座の損失はほかの口座の利益と損益通算できないため、課税口座より損失の扱いは不利な面もあります。値下がりしても慌てて売らずに済むよう、長く持てる資金で投資することが大切です。
誤解2:「売ればすぐに枠が戻ってくる」
売却した商品の枠が戻るのは、売却した年の翌年以降です。しかも戻るのは購入時の金額(簿価)で、値上がりして売っても時価分の枠が増えるわけではありません。年内に売って買い直そうとすると、その年の年間投資枠を追加で使うことになります。短期の売買を繰り返すと枠を消費しやすいため、入れ替えは計画的に行いましょう。
誤解3:「NISA口座の株なら配当は自動的に非課税」
上場株式の配当金やETF・REITの分配金は、受取方法を株式数比例配分方式にしていないと課税されます。たとえば、以前から配当金領収証方式を使っていた人がNISA口座で株を買うと、そのままでは非課税になりません。この方式を選ぶと、ほかの証券会社の口座で持つ株も含めて受取方法が変わる点に注意が必要です。口座を開設したら、配当金の受取方法を早めに確認してください。

この記事のまとめ
この記事では、NISAの非課税の仕組み、つみたて投資枠と成長投資枠、年間投資枠や生涯の非課税保有限度額、対象商品、売却後の枠の復活、税金・手数料・元本割れなどの注意点を解説しました。NISAは税制上のメリットがある一方、投資そのもののリスクがなくなる制度ではありません。まずは生活に必要な資金を確保したうえで、投資できる金額や目的、運用期間を整理し、自分に合った金融機関や商品を選んで無理のない範囲から資産形成を始めましょう。
投資のコンシェルジュを使ってみませんか?

金融系ライター
厚生労働省や保険業界・不動産業界での勤務を通じて、社会保険や保険、不動産投資の実務を担当。FP1級と社会保険労務士資格を活かして、多くの家庭の家計見直しや資産運用に関するアドバイスを行っている。金融メディアを中心に、これまで1,000記事以上の執筆実績あり。
厚生労働省や保険業界・不動産業界での勤務を通じて、社会保険や保険、不動産投資の実務を担当。FP1級と社会保険労務士資格を活かして、多くの家庭の家計見直しや資産運用に関するアドバイスを行っている。金融メディアを中心に、これまで1,000記事以上の執筆実績あり。
関連ガイド
アクティブ運用とパッシブ運用どっちを選ぶ?コスト・リスク・勝率データで導く自分に合った投資信託の選び方
2026.03.25
難易度:
【2026年最新】資産運用立国とは?「貯蓄から投資へ」加速の全体像と個人投資家が取るべき5つの戦略
2026.06.02
難易度:
NISA口座のおすすめはどこ?ネット証券・対面証券・銀行などのメリット・デメリットを徹底比較
2025.12.30
のむラップファンドとは?普通型・積極型等5タイプの特徴を徹底解説
2026.04.03
難易度:
アッパーマス層とは?特徴と30代・40代の割合、資産の守り方・増やし方
2026.10.15
難易度:
こどもNISAの賢い活用法!2027年開始の新制度をジュニアNISAとの違い・デメリットまで解説
2026.09.18
難易度:
関連する専門用語
NISA
NISAとは、「少額投資非課税制度(Nippon Individual Saving Account)」の略称で、日本に住む個人が一定額までの投資について、配当金や売却益などにかかる税金が非課税になる制度です。通常、株式や投資信託などで得られる利益には約20%の税金がかかりますが、NISA口座を使えばその税金がかからず、効率的に資産形成を行うことができます。2024年からは新しいNISA制度が始まり、「つみたて投資枠」と「成長投資枠」の2つを併用できる仕組みとなり、非課税期間も無期限化されました。年間の投資枠や口座の開設先は決められており、原則として1人1口座しか持てません。NISAは投資初心者にも利用しやすい制度として広く普及しており、長期的な資産形成を支援する国の税制優遇措置のひとつです。
ジュニアNISA
ジュニアNISAとは、2023年で新規口座開設が終了した未成年者向けの非課税投資制度で、子ども名義の口座に年間80万円まで株式や投資信託を購入し、運用益や配当にかかる約20%の税金を非課税にできる仕組みです。 正式名称は「未成年者少額投資非課税制度」で、2016年に導入されました。親や祖父母が子どもの将来資金を準備する手段として利用されてきましたが、2024年以降は新NISAへ一本化されています。既存口座は当面非課税運用を継続できますが、追加買付には制限がある点に注意が必要です。
投資信託
投資信託は、多くの投資家から集めた資金を一つの大きな資金としてまとめ、運用の専門家が株式や債券などに投資・運用する金融商品です。運用によって得られた成果は、各投資家の投資額に応じて分配される仕組みとなっています。 この商品の特徴は、少額から始められることと分散投資の効果が得やすい点にあります。ただし、運用管理に必要な信託報酬や購入時手数料などのコストが発生することにも注意が必要です。また、投資信託ごとに運用方針やリスクの水準が異なり、運用の専門家がその方針に基づいて投資先を選定し、資金を運用していきます。
成長投資枠
新NISAにおける成長投資枠とは、個別株や投資信託などの成長性の高い投資商品を購入できる非課税枠のことです。2024年に始まった新NISA制度では、年間最大240万円、累計1,200万円まで投資が可能で、売却しても枠が復活しない「一生涯の上限額」が設定されています。 成長投資枠では、主に上場株式やETF、アクティブ型の投資信託などが対象となり、比較的リスクを取りながら資産を増やしたい投資家向けの仕組みになっています。一方で、レバレッジ型や一部の毎月分配型投資信託など、一部のリスクが高い商品は対象外となるため注意が必要です。 つみたて投資枠と併用でき、両方を活用すれば年間最大360万円の投資が可能です。成長投資枠を活用することで、中長期的な資産形成を非課税で行うことができ、売却益や配当金に税金がかからないため、資産を効率的に増やす手段となります。
新NISA
新NISAとは、2024年からスタートした日本の新しい少額投資非課税制度のことで、従来のNISA制度を見直して、より長期的で柔軟な資産形成を支援する目的で導入されました。この制度では、投資で得られた利益(配当や売却益)が一定の条件のもとで非課税になるため、税負担を気にせずに投資ができます。新NISAでは「つみたて投資枠」と「成長投資枠」の2つの枠が用意されており、年間の投資可能額や総額の上限も大幅に引き上げられました。 また、非課税期間が無期限となったことで、より長期的な運用が可能となっています。投資初心者にも利用しやすい仕組みとなっており、老後資金や将来の資産形成の手段として注目されています。


