投資のガイド
Guide
退職金がない会社は何割?自分で老後資金を用意する方法とインフレに負けない備え方を解説
難易度:
執筆者:
公開:
2026.10.10
更新:
2026.10.10
勤務先に退職金制度がないと知ると、「違法ではないのか」「老後資金は足りるのか」と不安に感じる方も多いでしょう。退職金は法律上必ず支給されるものではなく、制度の有無だけで損得は判断できません。この記事では、退職金がない会社の割合やメリット・デメリット、生涯手取りやインフレの影響、自分で老後資金を準備する方法まで具体的に解説します。


目次
退職金がない会社は珍しくなく約4社に1社が制度なし
厚生労働省の調査では、退職給付制度がない企業は全体の約4分の1にのぼります。まずは客観的なデータと法的な位置づけを確認していきましょう。
退職金がない会社は約4社に1社
厚生労働省「令和5年就労条件総合調査」によると、退職給付(一時金・年金)制度がある企業割合は74.9%となっています。
- つまり残りの約25%、4社に1社には退職金制度がありません。この割合は決して小さくなく、退職金がない会社で働くことは特別なケースではないとわかります。
なお、退職金制度がある企業の割合は、平成20年度は83.9%、平成30年度は80.5%でした。直近の調査では74.9%まで下がっており、制度を設けない企業がゆるやかに増えている傾向も読み取れます。
企業規模が小さいほど退職金はない傾向
退職金がない会社は、企業規模が小さいほど多くなります。大企業の大半が制度を持つ一方、小規模な会社では導入率が下がるためです。
具体的な数値は、以下のとおりです。
| 企業規模 | 退職給付制度がある企業の割合 |
|---|---|
| 1,000人以上 | 90.1% |
| 300〜999人 | 88.8% |
| 100〜299人 | 84.7% |
| 30〜99人 | 70.1% |
1,000人以上の企業では90.1%が制度を持つのに対し、30〜99人規模では70.1%にとどまります。
退職金がなくても違法ではない
退職金制度がないこと自体は、違法ではありません。法律上、すべての会社に退職金制度の導入が義務づけられているわけではなく、制度を設けるかどうかは各企業の判断に委ねられているためです。
ただし、就業規則や退職金規程、雇用契約書などに退職金の支給条件が定められている場合は、会社に支払義務が生じる可能性があります。つまり「制度がない会社」は違法ではありませんが、「制度があるのに規程どおり支払わない会社」は問題になる場合があります。
- まずは自社の就業規則や退職金規程を確認し、支給対象者、勤続年数、計算方法、不支給・減額条件がどのように定められているかを把握しておきましょう。
退職金がない理由は前向きと注意の両面がある
退職金がない背景は、大きく3つに整理できます。自社がどのパターンに当てはまるかを冷静に見極めましょう。
給与に上乗せして支給している
退職金がない会社の一つ目のパターンは、退職金相当分を毎月の給与や賞与に反映しているケースです。
- 退職金は、長く働いた従業員に退職時にまとめて支給する「賃金の後払い」と説明されることがあります。会社によっては、将来の退職金として積み立てるのではなく、現在の給与水準や賞与、年俸に反映する形で報酬を設計している場合があります。
ただし、退職金がないからといって、必ず給与に上乗せされているとは限りません。同業他社と比べた給与水準、賞与、福利厚生、企業型DCなどの代替制度を確認し、総報酬として不利になっていないかを見極めることが大切です。
成長段階や年俸制で報酬を設計している
スタートアップやベンチャー、年俸制の企業では、成長段階や年俸制で報酬を設計しているケースが見られます。退職金ではなく別の形で従業員に報いる方針をとっているためです。
これらの企業は、限られた資金を退職金の積み立てより事業拡大や研究開発への投資に集中させる傾向があります。退職金が企業にとって「給与の後払い」であり、将来へ債務を抱えることになる点を避ける狙いもあります。
代表的な代替手段がストックオプションです。これは自社株を決められた価格で購入できる権利を指します。株価が上昇すれば、その差額を利益として受け取れる仕組みです。
ただし注意点があります。ストックオプションは退職と同時に権利が失効することが多く、退職金の代わりにしたい場合は在職中に権利を行使する必要があります。制度がない=悪いとは限りませんが、代替手段の条件は確認しておきましょう。
経営体力が不足している場合は注意
積み立てる余力や管理能力がなく、制度を持てないパターンです。このケースは前の2つと異なり、注意が必要になります。
退職金を支給するには長期的な資金準備が必要で、体力の限られた小規模企業ではその負担が重くなりがちです。給与上乗せなどの還元もないまま、ただ制度がないだけなら、経営状況を見極める材料になります。
見分け方はシンプルです。給与が同業他社の相場と比べて高いか、企業型DCなど代替制度があるか、福利厚生が充実しているかを確認しましょう。これらが乏しいなら、自分自身での対策が特に重要になります。
退職金がない会社には3つのメリットがある
退職金がない会社には、見過ごされがちなメリットがあります。代表的なのは「転職の自由度の高さ」「資産運用の自由度の高さ」「老後計画が狂いにくいこと」の3点です。
勤続年数に縛られず転職しやすい
勤続年数に応じて増える退職金に縛られないため、転職の自由度が高い点はメリットです。
退職金がある会社では、支給に一定の勤続年数を求めるのが一般的です。多くの企業が退職金の支給対象を勤続3年以上と定めているため、勤務年数が短いと辞めたくても辞めにくい場合があります。
- 退職金がない会社なら、この縛りがありません。退職の時期を考える必要がなく、自分のタイミングで退職を選べるため、理想のキャリアプランを実現しやすくなります。市場価値やキャリアアップを優先して、自由に転職先を選べる点は大きな魅力です。
上乗せ分を自分の方針で運用できる
資産運用の自由度が高い点も、メリットとして捉えられます。会社が運用方針を決める企業年金と違い、給与に上乗せされた分を自分の判断で運用できるためです。
給与に上乗せされた退職金相当額なら、NISAやiDeCoなど自分で選んだ制度で運用できます。なかでもNISAは選択肢が豊富で、投資信託や株式、ETFなど幅広い金融商品から自由に選べ、自分の投資方針に応じて柔軟に運用できます。
老後の資金計画が狂いにくい
退職金がない会社では、退職金に依存しない老後資金計画を早い段階から立てやすくなります。最初から退職金を前提にしないため、自分で必要額を把握し、計画的に備える意識を持ちやすいためです。
退職金は、必ず想定どおりに受け取れるとは限りません。就業規則や退職金規程には、不支給や減額の条件が定められている場合があり、自己都合退職、懲戒解雇、会社の制度変更、経営状況の変化などによって、見込額を下回る可能性もあります。
- 退職金がないと分かっていれば、在職中からNISAやiDeCo、企業型DCなどを使って、自分で老後資金を積み上げる前提で行動できます。「会社からの一時金に頼らない計画」を作れる点は、考え方によってはメリットになり得るのです。
退職金がない会社は老後資金と保障が手薄になる
退職金がない会社の主なデメリットは「老後資金が不足しやすいこと」と「万一の保障が手薄になること」の2点です。不安の正体を具体的に把握し、具体的な対策につなげましょう。
老後資金は自分で準備しないと不足しやすい
退職金がないことによる最大のデメリットは、老後資金が不足しやすい点です。退職金は長年、老後資金の柱を担ってきたため、制度がなければ自分で準備するほかありません。
退職金がある人の多くは、まとまった一時金を老後生活の支えにしています。老後資金の不足分を退職金で補うことを想定している人は多く、退職金が出ない会社に勤めている場合、自分でこの資金を準備しなければなりません。
- 準備を怠ると、公的年金だけでは生活費が足りなくなる恐れがあります。だからこそ、毎月の給与が高いなら計画的に貯蓄し、資産運用で老後の収入を確保するといった対策が欠かせません。
なお、退職金の相場はこちらの記事でも解説しています。あわせて参考にしてみてください。
死亡時など万一の保障が手薄になる
もう一つのデメリットは、万一への備えが手薄になる点です。退職金には、死亡退職金という遺族保障の側面もあるためです。
死亡退職金とは、在職中や退職後に本人が亡くなった際、遺族に支払われるお金を指します。定年以前に従業員が亡くなった場合、本人は退職金を受け取れないため、遺族が代わりに受け取る仕組みです。
- 退職金制度がなければ、この保障も受けられません。残された家族は遺族年金だけが頼りになりますが、遺族年金による収入だけでは、現在と変わらない生活を続けるには不足する場合があります。
なお、遺族年金を受け取れる金額や時期はこちらの記事でも解説しています。あわせて参考にしてみてください。
退職金あり・なしは生涯手取りで見ると差が小さい
「退職金がない」と聞くと、将来が不安になるかもしれません。
しかし、退職金がない会社が不利かどうかは、退職金の有無だけで判断できません。重要なのは、退職金、給与、賞与、企業型DC、福利厚生、税金、社会保険料まで含めた「生涯の実質的な手取り」です。
退職金の有無を生涯手取りで比較する
結論として、退職金の有無だけで損得は決まりません。退職金には税制優遇がある一方、給与上乗せ分は早く受け取れて運用に回せるためです。
| 比較項目 | 退職金あり | 退職金なし(給与上乗せ) |
|---|---|---|
| 受け取り時期 | 退職時にまとめて | 在職中に毎月 |
| 税制優遇 | 退職所得控除+2分の1課税で手厚い | 給与課税のため優遇は小さい |
| 運用の可否 | 受取まで運用できない | 早期に受け取り運用に回せる |
| 受け取りの確実性 | 減額・不支給の条項あり | 給与として確定 |
退職金が優遇されている理由は、退職所得控除という仕組みにあります。控除額は勤続20年以下で「40万円×勤続年数」、20年超で「800万円+70万円×(勤続年数−20年)」で計算されます。
控除額を超えた部分は、原則として2分の1に減額して税金が計算される仕組みです。たとえば勤続30年なら控除額は1,500万円となり、平均的な退職金ならほぼ非課税で受け取れます。
一方、給与に上乗せされた分は毎月の所得として課税されます。ただし、退職を待たず早期に受け取れる点が強みです。
- どちらが有利かは給与水準、勤続年数、運用利回りによって変わります。そのため、「退職金がない=必ず不利」と決めつけず、総報酬と自分で運用できる金額をセットで比較することが大切です。
給与上乗せ分を運用すれば逆転もありうる
給与の上乗せ分を運用に回すと、退職金額を上回る可能性があります。長期運用では複利効果が働き、元本以上に資産が育つためです。
複利とは、運用で得た利益が元本に加わり、その合計にさらに利益が生まれる仕組みを指します。具体的な試算を見てみましょう。
資産の条件
- 毎月3万円を30年間積立投資
- 年利5%で運用
この場合、投資元本は1,080万円、運用収益は約1,366万円、最終資産は約2,446万円になります。元本を運用益が上回る計算です。
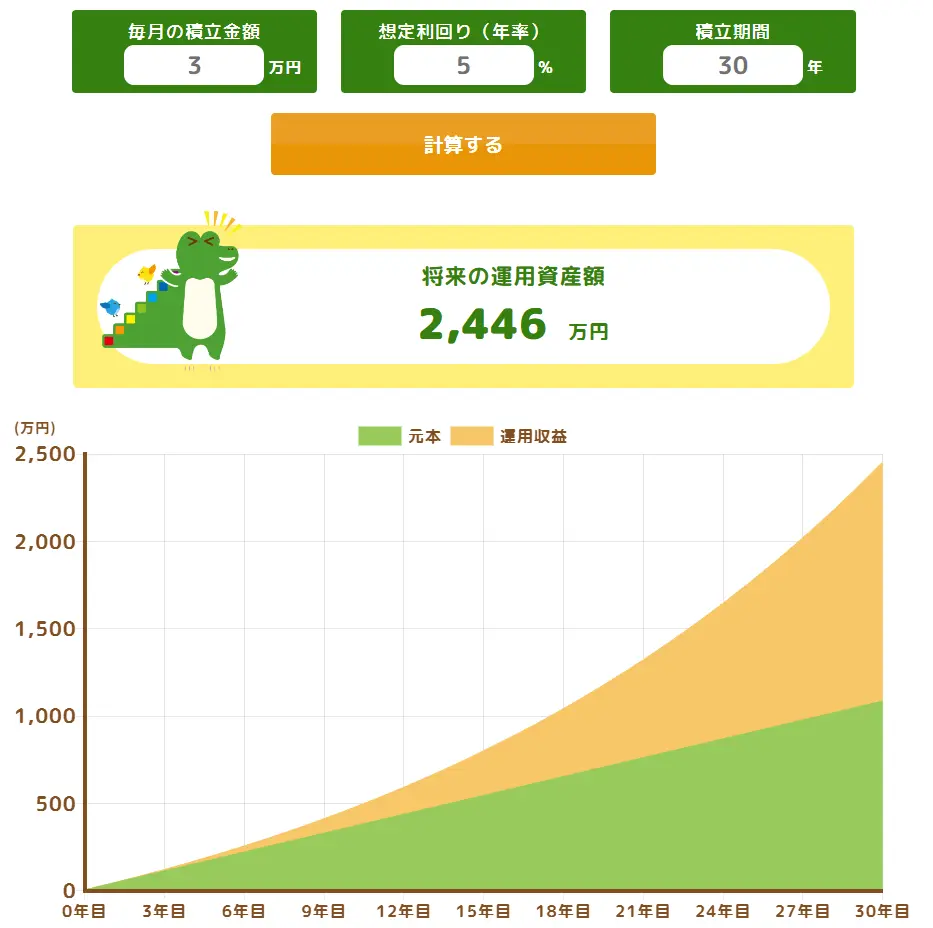
この約2,446万円は、退職金の平均額に匹敵します。NISAを使えば運用益は非課税のため、上乗せ分を着実に運用すれば、退職金がある会社に引けを取らない結果も十分ありえます。
- つまり退職金がない会社だから不利、とは一概に言えません。受け取った上乗せ分をどう活かすかが、生涯手取りの差を決めるのです。
ただし、実際の運用成果は相場環境によって変動し、元本割れする時期もあります。また、給与上乗せ分には税金や社会保険料がかかるため、額面どおり全額を投資に回せるわけではありません。
【退職金の盲点】受け取りまで縛られる資産
退職金は「いつ使えるか」という流動性の視点でも考える必要があります。退職金は定年や一定の勤続年数まで受け取れない縛られた資産です。
一方、自分で築いた資産はいつでも使えます。この違いは、なし=不利という思い込みを覆す重要な判断軸になります。
退職金は受取まで使えず減額もありうる
退職金は、流動性の低い資産です。定年や一定の勤続年数に達するまで受け取れず、途中で自由に使えないためです。
多くの会社は、支給に最低勤続年数を設けています。退職金制度のある会社でも、勤続年数が短い場合は退職金が支給されないことがあり、1年以上または3年以上の勤続を必要とする企業が多くなっています。
さらに、確実に満額もらえる保証もありません。受け取るまで縛られ、会社都合で目減りするリスクもある点で、「当てにしづらい資産」でもあるのです。
自分の資産はいつでも引き出せる
自分で築いた資産は、流動性が高い点が強みです。なかでもNISAは、必要なときにいつでも引き出せます。
NISAの保有商品は売却して自由に引き出すことができ、教育費や住宅資金など、さまざまなライフイベントに合わせて活用できます。
- 加えて、使った非課税枠は復活します。商品を売却すれば、一度利用した投資枠が翌年に復活し、生涯を通じて資産形成に活用できる仕組みです。受取時期が固定された退職金と違い、自分の判断でいつでも使える資産は、老後だけでなく人生全体の安心につながります。
NISA制度については、こちらの記事でも解説しています。あわせて参考にしてみてください。
退職金がない場合に準備すべき金額の目安は約1,500万円
退職金がない場合、いくら不足するのかを具体的に把握しましょう。退職金がない人は、本来もらえたはずの平均額に近い金額を、自分で準備する必要があります。
老後は、公的年金だけだと毎月4万円ほど不足するのが平均的です。年金収入が生活費を下回る世帯が多いためです。
総務省の最新調査が、この実態を示しています。65歳以上の夫婦のみ無職世帯では、可処分所得が月約22.2万円に対し消費支出が約26.4万円で、毎月約4.2万円の不足となっています。
仮にこの不足が65歳から95歳までの30年間続くと、合計は約1,512万円にのぼります。ただし、これはあくまで全国平均の数字です。年金額や生活水準は世帯ごとに大きく異なるため、自分の家計に当てはめて考える必要があります。この調査では消費支出に占める住居費が低く、持ち家率の高さが影響しているとみられ、賃貸住まいなら家賃分の上乗せも見込んでおきましょう。
出典:総務省統計局「家計調査報告(家計収支編)2025年(令和7年)平均結果の概要」
なお、必要な老後資金の目安はこちらの記事でも解説しています。あわせて参考にしてみてください。
自分専用の退職金は税制優遇制度で計画的に作る
退職金がないなら、税制優遇制度を使って自分で老後資金を作りましょう。手順には優先順位があります。まず生活防衛資金を確保し、次にNISAを軸に運用、さらにiDeCoや企業型DCを組み合わせます。
まず生活防衛資金を確保する
投資の前に、まず生活防衛資金を確保しましょう。急な出費や収入減に備える土台がないと、相場下落時に投資を取り崩す事態に陥るためです。
目安は生活費の3か月から半年分です。会社員なら半年分、自営業なら1年分を現預金で持つと安心できます。この土台があってはじめて、長期の運用にリスクを取れます。あわてて売却せずに済む備えを最優先に置きましょう。
必要な金額の考え方は、こちらの記事でも詳しく解説しています。
NISAをじぶん退職金の中心に据える
自助努力の中心は、NISAに据えるのが基本です。いつでも引き出せる流動性と、運用益が非課税になるメリットを両立できるためです。
インデックス投資で取り崩す用の資産を用意する
老後に使う資産は、インデックス投資で積み立てるのが基本です。インデックス投資とは、市場全体の指数に連動する投資信託で運用する手法を指します。
- 運用しながら必要な分だけ取り崩す「出口戦略」も重要です。一度に売却せず、毎年一定割合を目安に少しずつ引き出せば、資産寿命を延ばしやすくなります。
一般的には年4%程度の取り崩しが一つの目安とされますが、将来の運用成果を保証するものではありません。相場が大きく下落している時期は取り崩し額を抑える、現金部分から使うなど、状況に応じた調整が必要です。NISAは売却した商品の簿価分の非課税枠が翌年以降に復活するため、柔軟な取り崩しに向いています。
運用資産の出口戦略については、こちらの記事もあわせて参考にしてみてください。
高配当株で自分年金を作る
取り崩しに頼らない選択肢が、高配当株投資です。配当金を定期収入として受け取り、年金のようなキャッシュフローを自分で作れます。
高配当株とは、株価に対する配当の割合が高い銘柄を指します。保有を続ける限り、資産を売却せずに配当を受け取れる点が強みです。
- ただし、高配当株には株価下落リスクや減配リスクがあります。配当利回りが高く見えても、業績悪化によって株価が下がったり、配当が減らされたりする可能性があるため、複数銘柄や投資信託、ETFなどで分散することが大切です。
NISAの成長投資枠を使えば、国内株式や国内上場ETFの配当・分配金は非課税で受け取れます。新NISAで高配当株に投資するメリットとデメリットについては、こちらのFAQも参考にしてみてください。
iDeCoで節税しながら積み立てる
iDeCoは、節税しながら老後資金を積み立てられる制度です。掛金が全額所得控除になり、所得税や住民税を軽減できるためです。
iDeCoは個人型確定拠出年金の略で、自分で運用する私的年金です。企業年金がない会社員の現行の掛金上限は月2.3万円ですが、2027年1月以降は月6.2万円まで引き上げられる予定です。
iDeCoについて詳しく知りたい方は、こちらの記事もあわせて参考にしてみてください。
企業型DCがあれば優先的に運用する
勤務先に企業型DCがあるなら、優先的に活用しましょう。会社が掛金を拠出してくれるため、自己負担なく老後資金を積み立てられるからです。
企業型DCは企業型確定拠出年金の略で、立派な退職給付制度の一つです。企業が毎月一定額の掛金を拠出し、従業員自身が運用を行う制度です。
退職金がないと思っていても、企業型DCがあれば実質的な備えになります。まずは就業規則や給与明細で、自社制度の有無を確認しましょう。
企業型DCや選択型DCの仕組みについて知りたい方は、こちらの記事もあわせてご覧ください。
退職金は受け取るまでにインフレで目減りする
退職金はインフレに弱い資産です。後で受け取るお金は、物価が上がるほど実質的な価値が下がるためです。だからこそ、キャッシュは早く受け取り、インフレに強い資産へ振り向けるのが合理的になります。
- 退職金がインフレに弱い理由は、受け取りが数十年先になる点にあります。物価が上がっても、退職金の額面は自動で増えるわけではありません。同じ1,000万円でも、物価が上がった将来に受け取るなら、買えるモノの量は今より減ってしまいます。
実際に、その影響は数字に表れています。就労条件総合調査をベースに、さらに物価上昇を考慮した実質退職金は、過去20年間で3割弱目減りしています。額面が変わらなくても、実質価値は大きく下がっているのです。

ここで重要なのが「現在価値」という考え方です。将来のお金は、物価上昇分を割り引いて今の価値に直して評価すべきという発想を指します。インフレ率が年1%なら、10年後の1万円は現在価値で約9,053円にしかなりません。
結論として、退職金のように将来受け取る資産は、インフレによる実質価値の目減りを考慮する必要があります。将来の一時金に過度に依存するのではなく、在職中からNISAやiDeCoなどを使い、インフレに備えた資産形成を進めることが大切です。
退職金がない場合は収入を増やす備え方も有効
運用以外の備え方として、収入そのものを増やす手段も有効です。代表的なのは「副業で収入源を増やす」ことと「退職金がある会社へ転職する」ことです。
副業で収入源を増やす
本業以外の収入を作り、それを資産に変えていけば、老後の備えを厚くできます。
近年は副業を後押しする環境が整っています。働き方改革が進むなか副業を推奨する企業も出てきており、さまざまな副業で毎月の収入額をアップさせている人も増えています。
ポイントは、稼いだお金を消費で終わらせないことです。副業で得た収入をNISAなどで運用に回せば、毎月の収入(フロー)を資産(ストック)に変えられます。ただし、本業や心身に負担が出ないよう、無理のない範囲で続けましょう。
運用だけでなく、さまざまな手段を講じてお金を増やしていきましょう。詳しくは、こちらの記事も参考にしてみてください。
確定拠出年金制度がある会社へ転職する
退職金がないことに不安がある場合は、企業型DCなどの退職給付制度が整った会社への転職を検討する方法もあります。企業型DCは、会社が掛金を拠出し、従業員自身が運用する制度です。
- 従来型の退職金や確定給付企業年金は、将来受け取れる金額があらかじめ決まっている一方、物価上昇に応じて自動的に増えるとは限りません。企業型DCは運用結果によって受取額が変わるため元本割れのリスクはありますが、株式や投資信託などを活用すれば、インフレに備えた資産形成を目指せます。
さらに大きな利点は、掛金を会社が出してくれる点です。企業型DCは企業が毎月一定額の掛金を拠出し、従業員自身が運用を行う制度です。自己負担なく原資が積み上がり、その運用益も非課税になります。退職金の有無だけでなく、こうした制度の中身も含めて転職先を見極めましょう。
転職時は退職金以外も含めて総合的に判断する
転職や就職の際は、退職金の有無だけで判断しないことが大切です。求人票や労働条件通知書で退職金・企業型DCの有無を確認しつつ、給与や福利厚生も含めた総合的な待遇で見極めましょう。制度の有無は、あくまで判断材料の一つにすぎません。
求人票や労働条件通知書で制度を確認する
まずは、退職金制度や企業型DCの有無を書面で確認しましょう。入社前に把握しておけば、想定外のミスマッチを防げるためです。
入社前なら、求人票や採用ページで確認できます。入社前の場合は求人票などを確認し、会社ウェブサイトの採用ページや人事制度のページに情報が掲載されている場合もあります。
総合的な待遇で判断する
退職金だけにこだわるのではなく、それ以外も含めた総合的な待遇で判断しましょう。退職金がない分、給与が高かったり、ほかの制度が手厚かったりする場合があるためです。
判断材料は退職金だけではありません。給与水準、福利厚生、キャリア形成の機会など、多角的に見ることが重要です。退職金がなくても、その分を自分で運用すれば十分に補えます。制度の有無は判断軸の一つと位置づけ、自分のキャリアプランに合う会社を選びましょう。

この記事のまとめ
この記事では、退職金がない会社の法的な位置づけや割合、メリット・デメリット、生涯手取り・流動性・インフレの観点から見た判断軸を整理しました。退職金がないこと自体を過度に不安視するのではなく、自社の制度や給与水準を確認し、NISAやiDeCoなどを活用して「じぶん退職金」を計画的に作ることが大切です。不安が残る場合は、家計や老後資金の見通しを専門家に相談してみましょう。
投資のコンシェルジュを使ってみませんか?

金融系ライター
厚生労働省や保険業界・不動産業界での勤務を通じて、社会保険や保険、不動産投資の実務を担当。FP1級と社会保険労務士資格を活かして、多くの家庭の家計見直しや資産運用に関するアドバイスを行っている。金融メディアを中心に、これまで1,000記事以上の執筆実績あり。
厚生労働省や保険業界・不動産業界での勤務を通じて、社会保険や保険、不動産投資の実務を担当。FP1級と社会保険労務士資格を活かして、多くの家庭の家計見直しや資産運用に関するアドバイスを行っている。金融メディアを中心に、これまで1,000記事以上の執筆実績あり。
関連ガイド
退職金の相場はいくら?5年・10年・20年・30年・定年時の目安と手取り額を紹介
2026.09.23
難易度:
遺族年金はいくらもらえて、いつまで支給される?遺族基礎年金・遺族厚生年金の受給条件や対象者を解説
2026.01.20
難易度:
NISAとは?2つの投資枠と非課税の仕組み、始め方・注意点をわかりやすく解説
2026.10.05
難易度:
老後資金はいくら必要?金額の目安とシミュレーション、ため方も解説
2026.09.23
難易度:
生活防衛資金とは?いくら必要?世帯別に必要な目安と預け先、効率的な貯め方を徹底解説
2026.06.11
難易度:
資産運用の出口戦略はどうすべき?iDeCoとNISAを例に考える50代からの資産活用術
2026.03.17
難易度:
関連する専門用語
退職給付制度
退職給付制度とは、従業員が退職した後に受け取る給付の内容や方法を、あらかじめ制度として定めた企業側の仕組みを指します。 この用語は、退職時にどのような形で給付が行われるのか、またそれが将来の収入設計にどのように関わるのかを考える文脈で登場します。とくに、退職金や退職年金といった個別の給付を点として捉えるのではなく、それらをまとめた「制度全体」を指す言葉として使われます。企業の人事制度や報酬体系を理解する際の前提語であり、老後資金の構造を整理する入口となる概念です。 誤解されやすい点として、退職給付制度が「退職金制度と同義」あるいは「必ずまとまったお金がもらえる仕組み」と理解されることがあります。しかし、この制度は給付の有無や金額を直接保証する言葉ではありません。退職一時金なのか年金形式なのか、あるいは両者を組み合わせたものなのかといった設計は制度ごとに異なり、同じ名称でも内容は一様ではありません。制度の存在=給付の確実性と短絡的に結びつけると、将来見通しを誤る原因になります。 また、退職給付制度を「個人が自由に選べる金融商品」のように捉えるのも誤りです。この制度は、企業が労務管理や報酬設計の一環として構築するものであり、個々の従業員が独立して設計・運用するものではありません。そのため、給付条件や受取方法は、雇用関係や制度設計に強く依存します。この点を理解せずにいると、退職後の収入を過度に自己裁量で調整できると誤認しがちです。 退職給付制度を理解するうえで重要なのは、「いくらもらえるか」よりも、「どのような考え方で給付が設計されているか」に目を向けることです。賃金の後払いなのか、老後所得の補完なのかといった制度の位置づけを把握することで、退職給付の役割が見えてきます。この用語は、老後生活を直接保証するものではなく、退職後の給付を制度として整理するための枠組みを示す概念として捉えるべきものです。
退職一時金
退職一時金とは、従業員が会社を退職する際に一括で支給される退職金のことを指します。これは、勤続年数や退職時の給与、役職などに応じて計算され、長年の勤務に対する報酬や慰労の意味合いがあります。企業によっては退職年金制度と併用している場合もありますが、退職一時金は一度にまとまった金額を受け取れるため、老後資金や住宅ローンの返済、投資の原資などとして使われることが多いです。資産運用の観点では、この一時金をどのように管理し、活用するかが老後の生活設計に大きな影響を与えるため、受け取ったあとの運用プランをしっかり考えることが重要です。また、税制上は「退職所得」として扱われ、優遇措置を受けられる場合があります。
企業年金
企業年金とは、企業が従業員の退職後の生活資金を支援するために設ける年金制度のことです。代表的なものに確定給付企業年金(DB)と確定拠出年金(DC)があります。DBでは企業が給付額を保証し、DCでは従業員自身が運用リスクを負います。企業年金は、長期的な資産運用が求められるため、運用方針や市場環境の変化が大きな影響を与えます。
退職金規程
退職金規程とは、企業が従業員に支払う退職金について、その支給条件や計算方法、支給時期などを定めた社内ルールのことです。退職金は、従業員の勤続年数や退職理由(定年、自己都合、会社都合など)によって金額が変わる場合が多く、これらの基準が明文化されているのが退職金規程です。この規程は就業規則の一部として扱われることも多く、従業員にとっては退職後の生活資金を見通すうえで非常に重要な情報源となります。また、企業側にとっても公平で透明性の高い運用を行うための基礎となります。資産運用の視点からは、自身の退職金規程を理解しておくことで、老後資金の準備計画をより具体的に立てることができます。
就業規則
就業規則とは、会社で働く際のルールや労働条件をまとめた文書のことを指します。労働時間や休日、給与、賞与、退職や解雇の手続き、服務規律などが記載されており、従業員が安心して働けるように会社が定めています。 常時10人以上の従業員を雇っている会社には作成と労働基準監督署への届出が法律で義務付けられています。従業員にとっては「会社と働くうえでの約束事」を明文化したものであり、万が一トラブルが発生した場合にも重要な役割を果たします。投資や資産運用の観点から見ると、企業の働きやすさやガバナンスを知る手がかりの一つとなり、会社の健全性を判断する要素にもなります。
ストックオプション
ストックオプションとは、企業が役員や従業員に対して、一定の価格で自社株を購入できる権利を付与する制度です。これにより、株価が上昇した場合、従業員は利益を得ることができます。インセンティブとしての効果が高く、従業員のモチベーション向上や企業価値の向上につながります。


