投資のガイド
Guide
介護費用の平均はいくら?総額の目安約542万円と在宅・施設別の備え方
難易度:
執筆者:
公開:
2026.10.19
更新:
2026.10.19
介護費用は、親の介護が始まったときだけでなく、自分や配偶者の老後を考えるうえでも避けて通れない支出です。しかし、在宅か施設か、介護が何年続くかによって必要額は大きく変わるため、平均額だけでは十分な備えがあるか判断できません。この記事では、一時費用・月額費用・介護期間から算出した総額約542万円の目安を起点に、在宅・施設別の費用差、公的制度、家庭ごとの不足額の計算方法、介護資金の準備と取り崩し方まで具体的に解説します。


目次
介護費用の総額は約542万円がひとつの目安
生命保険文化センターの2024年度「生命保険に関する全国実態調査(2人以上世帯)」では、過去3年間に介護経験がある人について、一時費用が平均47.2万円、月額費用が平均9.0万円、介護期間が平均55.0カ月と公表されています。
これらの平均値を単純に組み合わせると、介護費用の総額は約542万円になります。ただし、調査で「介護費用の総額の平均が542万円」と公表されているわけではありません。複数の平均値から算出した概算として捉える必要があります。
| 項目 | 平均値 |
|---|---|
| 一時費用(住宅改修・介護用ベッド購入など) | 47.2万円 |
| 月額費用(公的介護保険サービスの自己負担を含む) | 9.0万円 |
| 介護期間 | 55.0カ月(4年7カ月) |
出典:生命保険文化センター「介護にはどれくらいの費用・期間がかかる?」
各平均値の内容と、約542万円の計算方法を順番に確認していきましょう。
一時費用は平均47.2万円
介護開始時に一度だけかかる一時費用は、平均47.2万円です。一時費用とは、住宅のバリアフリー改修や介護用ベッドの購入など、介護を始める際に発生する初期費用を指します。
具体的には、以下のような支出が一時費用に該当します。
一時費用の内訳
- 手すりの設置や段差解消などの住宅改修費
- 介護用ベッド・車いす・ポータブルトイレなどの購入費
- 施設に入居する場合の入居一時金
一時費用は家庭によって差が大きく、ほとんどかからないケースもあれば、大規模な住宅改修で高額になるケースもあります。平均47.2万円はあくまで目安として捉えてください。
月額費用は平均9.0万円
毎月継続的にかかる介護費用は、平均9.0万円です。この月額費用には、公的介護保険サービスの自己負担費用が含まれています。
月額9.0万円を年間に換算すると約108万円になります。介護は一度始まると数年単位で続くケースが多いため、月々の費用が家計に与える影響は小さくありません。
- ただし、生命保険文化センターの公開資料では、おむつ代や日用品費、介護保険外サービスの利用料などが、どの範囲まで含まれているかは明示されていません。実際の費用を見積もる際は、介護保険サービスの自己負担だけでなく、家庭や施設ごとに発生する保険外の費用も確認しましょう。
介護期間は平均55カ月
介護を行った期間は平均55.0カ月(4年7カ月)で、4年を超えて介護した人は約4割です。ただし、現在も介護を続けている人については、介護が終了するまでの期間ではなく、介護を始めてから調査時点までの経過期間が集計されています。
そのため、平均55.0カ月を「介護が平均して55カ月で終わる」という意味で捉えるのは適切ではありません。資金計画ではひとつの目安として活用しつつ、介護が平均より長引くケースも想定しておきましょう。
出典:生命保険文化センター「介護にはどれくらいの費用・期間がかかる?」
約542万円の算出方法
約542万円は、調査で公表された各平均値を組み合わせて算出した概算です。計算式は以下のとおりになります。
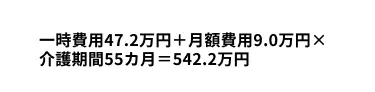
注意したいのは、生命保険文化センターの調査で公表されているのは一時費用・月額費用・介護期間のそれぞれの平均値だという点です。「介護費用の総額の平均が542万円」と調査で示されているわけではなく、平均データから算出した総額の目安として活用しましょう。
542万円は個別の必要額ではない
約542万円は相場観をつかむための数字であり、各家庭が用意すべき金額そのものではありません。理由は、実際の負担額を決める要素が家庭ごとに大きく異なるためです。
具体的には、以下の要素によって必要額が変わります。
介護費用の変動要因
- 在宅介護か施設介護か
- 介護を受ける本人の年金収入がいくらあるか
- 本人の預貯金や保険でどこまでまかなえるか
- 介護期間がどれくらい続くか
介護を受ける本人には、介護が始まった後も年金などの収入があります。そのため、準備すべき金額は「総額」ではなく、収入で足りない分を計算した「不足額」で考えるのが合理的です。
在宅介護と施設介護の費用
介護費用は、自宅で介護する「在宅介護」か、施設に入居する「施設介護」かによって大きく変わります。生命保険文化センターの2024年度調査によると、月額費用の平均は在宅が5.3万円、施設が13.8万円です。
在宅と施設では月額で8万円以上の差があり、どちらを選ぶかは資金計画の前提を左右します。それぞれの費用の内訳と注意点を見ていきましょう。
出典:生命保険文化センター「介護にはどれくらいの費用・期間がかかる?」
在宅介護は月額平均5.3万円
在宅介護の月額費用は平均5.3万円で、施設介護に比べて金銭的な負担は軽い傾向にあります。訪問介護やデイサービスなど公的介護保険サービスの自己負担が原則1〜3割で済むためです。
ただし、在宅介護には平均額に表れにくい負担もあります。
見落とされがちな介護費以外の要素
- 介護する家族の食事の準備や見守りにかかる時間
- 自宅の光熱費や食費の増加
- 家族が勤務時間を減らした場合の収入減少
これらの負担は、精神的にも経済的にも打撃になりかねません。金額だけを比べて在宅を選ぶのではなく、家族の生活や仕事への影響も含めて検討することが大切です。
施設介護は月額平均13.8万円
施設介護の月額費用は平均13.8万円で、在宅介護の2倍以上の水準です。施設では介護サービス費に加えて、居住費や食費などの生活にかかる費用も支払うため、月額が高くなります。
一方で、施設に入居すると、自宅で発生していた食費や光熱費の一部は施設の費用に置き換わります。世帯全体の支出で見ると、単純に月13.8万円が上乗せされるわけではない点も押さえておきましょう。
施設の種類によって費用は異なる
施設介護の費用は、入居する施設の種類によって大きく異なります。平均13.8万円だけを根拠に入居費用を見積もるのは危険です。
主な施設の種類は以下のとおりです。
| 施設の種類 | 特徴 |
|---|---|
| 特別養護老人ホーム(特養) | 公的施設。費用は比較的抑えられるが、原則要介護3以上で待機が発生しやすい |
| 介護老人保健施設(老健) | 在宅復帰を目指すリハビリ中心の公的施設。入居期間は原則限定的 |
| 介護医療院 | 長期の医療的ケアと介護を一体で受けられる公的施設 |
| 介護付き有料老人ホーム | 民間施設。介護サービス込みで費用水準は施設により幅が大きい |
| 住宅型有料老人ホーム | 民間施設。介護サービスは外部の事業者と個別に契約する |
| サービス付き高齢者向け住宅 | 安否確認・生活相談付きの賃貸住宅。介護サービスは別契約 |
公的施設は費用を抑えやすい一方で入居のハードルがあり、民間施設は選択肢が広い分だけ費用の幅も大きくなります。候補となる施設の費用は、必ず個別に確認してください。
平均額に含まれない費用にも注意する
施設介護を検討する際は、月額の平均データに含まれない費用がある点にも注意が必要です。実際の入居では、以下のような費用が別途発生する場合があります。
平均額に含まれない費用
- 入居時にまとまって支払う入居一時金
- 個室を利用する場合の上乗せの居住費
- 日用品費や理美容費
- 介護保険の対象外となる生活支援サービスの利用料
とくに民間の有料老人ホームでは、入居一時金だけで数百万円かかるケースもあります。パンフレットの月額料金だけでなく、費用の総額と内訳を確認したうえで比較検討しましょう。
介護費用は平均額だけでは判断できない
介護費用の実際の負担額は、平均額だけでは判断できません。介護期間・本人の状態・利用するサービスによって、総額が平均を大きく上回る可能性があるためです。
平均額を上振れさせる主な要因は、以下の3つです。
平均額を上振れさせる主な要因
- 介護期間の長期化
- 要介護度の進行やサービス利用量の増加
- 介護保険の対象外サービスの利用
それぞれの要因を確認し、資金計画に余裕を持たせる考え方を解説します。
介護期間による違い
介護期間には大きな個人差があり、総額を左右する最大の変動要因です。平均は55.0カ月ですが、数カ月で終わるケースもあれば、10年を超えて続くケースもあります。
介護期間は事前に予測できません。そのため、資金計画では平均期間をひとつの目安としつつ、長引いた場合にどう対応するかまで考えておくと安心です。
要介護度や本人の状態による違い
月々の介護費用は、要介護度が上がるほど増える傾向にあります。要介護度とは、どれくらい介護が必要かを示す公的な区分で、軽い順に要支援1・2、要介護1〜5の7段階です。
状態が重くなると利用するサービスの量が増え、自己負担も大きくなります。さらに、介護期間や費用は以下の要因によっても変わります。
介護期間や費用に関する主な要因
- 歩行や食事などの身体機能
- 記憶や判断に関わる認知機能
- 同居家族の有無
- 在宅サービスの利用状況
- 施設へ入居する時期
- たんの吸引など医療的ケアの必要性
同じ要介護度でも、家族の状況や住まいの環境によって必要な費用は異なります。自分の家庭の条件に当てはめて考えることが重要です。
介護保険外サービスによる違い
公的介護保険の対象外となるサービスをどこまで利用するかでも、月々の負担は変わります。介護保険外サービスとは、配食や見守り、外出の付き添い、家事支援など、保険の給付対象にならないサービスの総称です。
保険外サービスは全額自己負担となるため、利用量が増えると月額費用は平均を上回りやすくなります。家族だけで介護を担えない場合の選択肢として、費用と併せて把握しておきましょう。
10年以上続くケースも想定する
介護期間が10年以上に及ぶケースも、一定数存在します。仮に月額9.0万円の介護が10年続くと、月額費用だけで1,080万円となり、一時費用を含めた総額は1,000万円を大きく超える計算です。
- 長期化した場合にすべてを貯蓄でまかなうのは、多くの家庭にとって現実的ではありません。だからこそ、本人の年金収入を前提に不足額を把握し、公的制度で自己負担を抑える設計が重要になります。
将来の費用上昇に備えて予備費を持つ
将来の介護費用は、現在の平均額より高くなる可能性があります。介護施設の運営には人件費・食費・光熱費がかかるため、これらが上昇すれば施設の利用料や介護保険外サービスの料金に反映されうるからです。
将来の物価や制度改正を正確に予測することはできません。そのため、現在の平均額ぴったりで計画するのではなく、一定の予備費を上乗せして備えることをおすすめします。
親の介護費用は何から確認するべきか
親の介護費用は、まず親本人の年金・預貯金・保険でどこまでまかなえるかを確認することが基本です。不足が見込まれる場合に、公的制度の利用や家族間の費用分担を検討する、という順番で考えます。
ここで重要なのは、子が何も負担しなくてよいという意味ではない点です。親の資産を把握しないまま、子世代が自分の老後資金や教育費を安易に取り崩してしまう事態を避けることが目的になります。親の介護に備えて子世代が確認すべきポイントは、以下の5つです。
親の介護に備えて子世代が確認すべきポイント
- 親の年金・預貯金・保険の把握
- 毎月の収入と支出の比較
- きょうだい間での役割と費用負担の共有
- 判断能力があるうちの意思と資産情報の確認
- 介護離職を前提にしない働き方の検討
順番に解説します。
まず親の年金・預貯金・保険を把握する
親の介護に備える第一歩は、親の資産の「見える化」です。確認したい項目は以下のとおりになります。
確認したい項目
- 年金の受給額(年金振込通知書などで確認)
- 預貯金の残高と口座の所在
- 加入している保険の種類と保障内容(保険証券で確認)
- 証券口座など運用資産の有無
- 自宅などの不動産
あわせて、通帳・保険証券・証券口座の保管場所も確認しておきましょう。介護が始まってからでは、本人に確認できない場合があります。
お金の話は切り出しにくいものですが、「介護保険の仕組みを調べていて気になった」など、制度の話題をきっかけにすると自然に話しやすくなります。帰省などで家族が集まる機会を活用してください。
毎月の収入と支出を比較する
親の資産を把握したら、毎月の収入と支出を比較します。年金などの毎月の収入と現在の生活費を並べることで、介護が始まった際にどれくらい不足しそうかを見積もる土台ができるためです。
たとえば、年金収入が月13万円で生活費が月12万円なら、現状の収支はほぼ均衡しています。ここに介護費用が月5万円加わると、毎月4万円の取り崩しが必要になる、といった見通しを立てられます。
親の介護費用の考え方については、こちらのFAQも参考にしてみてください。
きょうだい間で役割と費用負担を共有する
親の資産だけで介護費用が不足しそうな場合に備えて、きょうだい間で役割と費用分担を事前に話し合っておきましょう。介護が始まってから決めようとすると、「言った言わない」のトラブルや、特定の一人への負担集中が起こりやすいためです。
話し合っておきたい項目は以下のとおりです。
話し合っておきたい項目
- 日常的な介護や通院付き添いを主に誰が担うか
- 費用が不足した場合に誰がいくら負担するか
- 遠方に住むきょうだいはどのような形で関わるか
介護を主に担う人と費用を負担する人を分けるなど、各家庭の事情に応じた分担を決めておくと、開始後の混乱を減らせます。
判断能力があるうちに意思と資産情報を確認する
親の判断能力があるうちに、介護に関する本人の意思と資産情報を確認しておくことも欠かせません。認知機能が低下してからでは、本人の希望を確認できず、口座からの出金や契約の手続きも難しくなるためです。
- 確認しておきたいのは、在宅と施設のどちらを望むか、費用をどこまでかけてよいと考えているか、といった本人の希望です。あわせて、金融機関の口座情報や保険の加入状況も共有してもらいましょう。
なお、判断能力が低下した後の財産管理には、成年後見制度という公的な仕組みがあります。成年後見制度とは、判断能力が不十分な人に代わって、家庭裁判所が選んだ後見人などが財産管理や契約を行う制度です。手続きに時間がかかるため、事前の情報共有がより重要になります。
後見制度に関しては、こちらの記事でも詳しく解説しています。あわせて参考にしてみてください。
介護離職を前提にしない
親の介護のために仕事を辞める「介護離職」は、できる限り避けることをおすすめします。離職すると収入が途絶え、子世代自身の家計と老後資金まで揺らいでしまうためです。一度離職すると、介護が終わった後に同水準の収入で再就職するのは容易ではありません。
仕事と介護の両立を支える公的制度として、介護休業制度があります。介護休業は、対象家族1人につき通算93日まで、最大3回に分割して取得できる制度です。
雇用保険の被保険者で一定の支給要件を満たす場合は、介護休業期間中に、原則として休業開始時賃金日額の67%相当額の介護休業給付金を受け取れます。介護休業開始前の被保険者期間や、休業中に支払われる賃金の額などによっては、支給対象外または減額となる場合があります。
- 介護休業は、自分で介護を担うためではなく、介護サービスの手配など両立の体制を整える準備期間として活用するのが基本です。地域包括支援センターやケアマネジャーに相談しながら、離職せずに済む体制づくりを目指しましょう。
介護休業給付金の計算方法や申請の流れは、以下の記事で詳しく解説しています。
本当に準備すべき介護資金を計算する
介護のために準備すべき金額は、平均の約542万円ではなく、家庭ごとの「不足額」で計算します。介護を受ける本人の収入や生活状況によって、実際に足りない金額は大きく変わるためです。全員が542万円を別枠で用意する必要があるとは限りません。
必要な介護準備額は、以下の計算式で求められます。
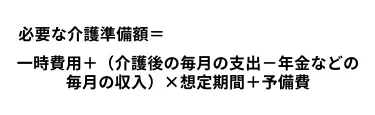
以下で、計算式の使い方を手順に沿って解説します。
介護費用総額ではなく不足額を計算する
介護資金の計画は、総額ではなく不足額から考えるのが合理的です。理由は2つあります。
1つ目は、介護を受ける本人に年金などの継続的な収入があることです。毎月の介護費用の一部または全部を年金でまかなえれば、資産から取り崩す金額はその分小さくなります。
2つ目は、支出の置き換えが起こる点です。施設に入居すると、自宅で発生していた食費や光熱費は施設の費用に含まれる形へ移ります。その分、介護前と比べた純粋な支出の増加は小さく済むでしょう。
この2つを無視して「542万円を貯める」と考えると、必要以上の金額を目標にしてしまい、他の資金計画を圧迫するおそれがあります。
本人の年金などの定期収入を確認する
不足額の計算は、介護を受ける本人の毎月の定期収入の確認から始めます。収入は不足額を直接減らす要素であり、ここが不正確だと計算全体がずれてしまうためです。
確認する主な収入は、以下のとおりです。
確認する主な収入
- 公的年金(税金・社会保険料が差し引かれた後の手取り額で把握)
- 企業年金や個人年金保険からの受取額
- 家賃収入などその他の定期収入
年金は2カ月に1回まとめて振り込まれるため、月額に換算して把握しましょう。
在宅・施設それぞれの支出を見積もる
介護が始まった後の毎月の支出を、在宅・施設の2パターンで見積もります。どちらになるか事前には分からないため、両方を試算しておくと計画に幅を持たせられるからです。
| 介護場所 | 毎月の支出の見積もり方 | 見積もりに含める主な費用 |
|---|---|---|
| 在宅介護 | 現在の生活費+介護費用(平均5.3万円) | 食費・光熱費などの生活費/介護保険サービスの自己負担/おむつ代などの消耗品費 |
| 施設介護 | 施設の月額費用(平均13.8万円)+施設の費用に含まれない支出 | 施設の介護サービス費・居住費・食費/医療費/日用品費/自宅を残す場合の維持費 |
在宅介護の場合は、現在の生活費に介護費用(平均5.3万円)を上乗せして見積もります。施設介護の場合は、施設の月額費用(平均13.8万円)に、施設の費用に含まれない支出を加えて見積もりましょう。施設外の支出には、医療費・日用品費・自宅を残す場合の維持費などがあります。
平均額はあくまで出発点です。検討中の施設があるなら、その施設の実際の料金表で置き換えてください。
毎月の不足額に想定期間を掛ける
毎月の支出と収入が見積もれたら、差額の「毎月の不足額」に想定期間を掛けて、継続費用の必要額を計算します。想定期間は平均55カ月を目安にしつつ、長引く可能性を考えて5年〜10年など長めに設定する方法もあります。
- たとえば毎月の不足額が4万円で期間を55カ月とすると、継続費用の必要額は220万円です。同じ不足額でも期間を10年(120カ月)にすると480万円となり、期間設定が結果を大きく左右することが分かります。
一時費用と予備費を上乗せする
継続費用に、一時費用と予備費を上乗せして必要準備額を確定させます。一時費用は平均47.2万円を目安に、住宅改修の予定や入居一時金の有無に応じて調整してください。
予備費は、介護期間の長期化・要介護度の進行・物価上昇といった想定外に備えるための上乗せ分です。金額に決まりはありませんが、継続費用の数割程度や100万円単位の切りのよい金額など、家計に応じて設定するとよいでしょう。
在宅・施設の2パターンで試算する
計算式の使い方を、モデルケースで確認しましょう。年金収入が月13万円、現在の生活費が月12万円の親を、平均データを使って試算した例です。
| 項目 | 在宅介護の場合 | 施設介護の場合 |
|---|---|---|
| 介護後の毎月の支出 | 17.3万円(生活費12万円+介護費用5.3万円) | 17.8万円(施設費用13.8万円+施設外の支出4万円) |
| 毎月の収入 | 13万円 | 13万円 |
| 毎月の不足額 | 4.3万円 | 4.8万円 |
| 継続費用(55カ月) | 約237万円 | 約264万円 |
| 一時費用 | 47.2万円 | 47.2万円 |
| 予備費 | 100万円 | 100万円 |
| 必要準備額の目安 | 約384万円 | 約411万円 |
※金額はすべて仮定の例です。実際の支出・収入は家庭ごとに異なります。
このモデルケースでは、年金収入、現在の生活費、一時費用、予備費を反映した必要準備額は、在宅介護で約384万円、施設介護で約411万円となりました。
ただし、これは仮定した条件に基づく試算です。本人の年金収入や生活費、入居する施設の料金、介護期間によって結果は大きく変わります。約380万〜410万円を一般的な必要額と捉えず、自分の家庭の数字に置き換えて計算してください。
自分や配偶者の介護費用に備える方法
自分や配偶者の将来の介護費用は、預貯金・NISA・iDeCo・民間介護保険・終身保険を、介護までの期間に応じて組み合わせて備えるのが基本です。親の介護と違い、自分や配偶者の介護は数十年先になる可能性があり、準備に使える時間が長いという特徴があります。
介護までの期間が長い場合は、すべてを預貯金で準備するのではなく、価格変動リスクを許容できる範囲で資産運用を組み合わせる方法もあります。各手段の特徴は以下のとおりです。
| 手段 | 主な役割 | 資金を使えるタイミング | 元本割れの可能性 |
|---|---|---|---|
| 預貯金 | 流動性の確保 | いつでも | なし(インフレで実質価値が変わる可能性はある) |
| NISA | 非課税での資産形成 | いつでも売却可能 | あり |
| iDeCo | 老後資金の形成 | 原則60歳以降 | 商品によりあり |
| 民間介護保険 | 要介護状態への保障 | 所定の要介護状態に該当したとき | 早期解約時は解約返戻金が払込額を下回る場合あり |
| 終身保険 | 死亡保障・相続対策 | 解約時・所定の給付事由に該当したとき | 早期解約時は解約返戻金が払込額を下回る場合あり |
なお、保険は運用商品ではなく、所定の状態に該当した場合の経済的損失に備える商品です。リターンの高低で運用と比較するものではない点に注意してください。
介護費用は老後資金の一部として捉えると、全体の計画を立てやすくなります。老後資金全体の目安は、以下の記事を参考にしてください。
預貯金
預貯金は、介護資金の土台となる基本の手段です。価格変動がなく、急に介護が始まった場合でもすぐに引き出して使えます。
一時費用や当面の介護費用など、時期を選ばず確実に必要になる資金は預貯金で確保しておきましょう。一方で、利息はごくわずかなため、数十年先の資金まですべて預貯金で準備すると、物価上昇によって実質的な購買力が下がる可能性があります。他の手段との組み合わせを検討する際の判断材料にしてください。
NISA
NISAは、運用益が非課税になる制度で、自分や配偶者の将来の介護資金づくりに活用しやすい手段です。必要なタイミングでいつでも売却できるため、介護開始の時期が読めない資金の準備に向いています。
ただし、NISAで保有する投資信託や株式には元本割れの可能性があります。介護開始が近づいたら、値動きの大きい資産の比率を下げることを検討しましょう。
つみたて投資枠・成長投資枠など、NISAの制度の仕組みは以下の記事で詳しく解説しています。
iDeCo
iDeCo(個人型確定拠出年金)は、自分自身の老後資金を準備するための制度です。掛金が全額所得控除になるなど税制上の優遇がある一方、原則60歳まで引き出せません。
このため、iDeCoは親の介護や60歳より前に必要になる介護費用には使いにくい手段です。加入期間によっては、受取開始が60歳より後になる場合もあります。iDeCoは「介護専用の資金準備」ではなく、老後資金の一部として、結果的に自分の介護費用にも充てられる制度と位置づけましょう。
NISAとiDeCoのどちらを優先すべきか迷う場合は、以下の記事もあわせてご覧ください。
民間介護保険
民間介護保険は、所定の要介護状態に該当した場合に、一時金や年金形式で給付金を受け取れる保険商品です。公的介護保険の自己負担や、保険の対象外となる費用をカバーする役割を持ちます。
注意したいのは、給付条件が商品ごとに異なる点です。公的介護保険の要介護度と連動する商品もあれば、保険会社独自の基準を設ける商品もあります。加入を検討する際は、どの状態になったら給付されるのか、給付は一時金か年金形式か、保険料の払込期間はいつまでかを必ず確認してください。
貯蓄や運用で介護費用を十分に準備できる見込みがある場合、民間介護保険への加入が必須というわけではありません。要介護状態への備えを保険という形で確保したい人に向いた選択肢です。
なお、民間介護保険の必要性についてはこちらのFAQでも解説しています。
終身保険
終身保険は、一生涯の死亡保障を目的とした保険で、介護費用の準備を主目的とする商品ではありません。ただし、死亡保障や相続資金の準備として加入している場合には、介護資金に活用できる場面があります。
具体的には、解約して解約返戻金を介護費用に充てる方法や、商品によっては所定の要介護状態で保険金の一部を生前に受け取れる特約を使う方法です。すでに加入している終身保険がある人は、解約返戻金の推移や特約の内容を確認しておくと、介護時の選択肢を把握できます。
終身保険の仕組みや定期保険との違いは、以下の記事で詳しく解説しています。
介護までの期間に応じて組み合わせる
介護費用の準備は、介護開始までの期間とリスク許容度に応じて手段を組み合わせることが重要です。期間が長いほど運用を組み合わせる余地が広がり、期間が短いほど預貯金の比重を高める、という考え方が基本になります。
配偶者の介護に備える場合は、世帯全体での設計が欠かせません。一方の介護費用は夫婦の共有資産から支出されるため、もう一方の生活費や老後資金に直接影響するからです。介護と看取りの後に遺される側の生活費まで見据えて、資金の使い方や在宅・施設の希望を、夫婦が元気なうちに話し合っておきましょう。
50代からNISAやiDeCoを始める場合の考え方は、以下の記事で詳しく解説しています。
介護が始まった後の資産の取り崩し方
介護が始まった後は、年金などの収入で足りない分だけを、資産の状況に応じた順番で取り崩していきます。「現金から先に使う」「NISAは最後に残す」といった一律の正解はありません。介護では急な入院や施設の変更など想定外の支出が起こりうるため、状況に応じた柔軟な設計が必要です。
取り崩しの基本的な考え方は、以下の5つになります。
取り崩しの基本的な考え方
- 年金などの定期収入を確認する
- 当面の介護費用と予備資金を現金で確保する
- 資産配分を見ながら売却する
- 課税口座とNISAは税負担も含めて判断する
- 市場下落時の一括売却を避ける
順番に解説します。
年金などの定期収入を確認する
取り崩しの設計は、毎月の定期収入の確認から始めます。年金やその他の収入で介護後の支出をどこまでまかなえるかを把握し、不足額だけを資産から取り崩すためです。
- 収入を確認せずに資産を取り崩すと、必要以上に資産を減らしてしまいます。毎月の不足額を明確にして、取り崩す金額を最小限に抑えることが、資産を長持ちさせるうえで欠かせません。
なお、資産寿命を延ばす方法はこちらの記事でも解説しています。あわせて参考にしてみてください。
当面の介護費用と予備資金を現金で確保する
次に、当面必要な介護費用と緊急予備資金を現預金で確保します。急な入院や施設変更の際に、運用資産を慌てて売却せずに済むようにするためです。
確保する金額の目安は、数カ月から1年程度の不足額に相当する額が考えられます。ただし、適切な期間は介護の状況や他の資産の構成によって異なるため、一律には決められません。自分の家庭の支出ペースに合わせて設定してください。
資産配分を見ながら売却する
運用資産を取り崩す際は、資産配分(ポートフォリオ)を見ながら売却する銘柄を選びます。値上がりして当初の想定より比率が高くなった資産から売却すれば、リバランスを兼ねた取り崩しができるためです。
リバランスとは、値動きによって崩れた資産配分を当初の比率に戻す調整を指します。取り崩しとリバランスを同時に行うことで、リスクの偏りを抑えながら必要資金を確保できます。
リバランスの具体的なやり方やスイッチングとの違いは、以下の記事を参考にしてください。
課税口座とNISAは税負担も含めて判断する
課税口座とNISAのどちらから売却するかは、税負担も含めて判断します。売却の順番に一律の正解はなく、口座内の資産の状況によって有利な選択が変わるためです。
判断材料になるのは、以下のような要素です。
主な判断材料
- 課税口座の商品に含み益があるか、含み損があるか
- NISA口座で保有する商品のリスクの大きさ
- 今後どれくらいの期間、運用を続けられるか
たとえば、課税口座に含み損の商品があれば、先に売却しても税負担は生じません。一方、NISA口座に値動きの大きい商品を抱えたまま介護が長期化するのが不安なら、NISAから先に現金化する判断もありえます。迷う場合は、税制と運用の両方が分かる専門家に相談するとよいでしょう。
市場下落時の一括売却を避ける
介護資金の取り崩しでは、市場が下落したタイミングでの一括売却を避ける工夫が重要です。下落時にまとめて売却すると、損失を確定させたうえで資産の回復機会も失ってしまいます。
対策として、介護資金の全額を株式などの値動きが大きい資産で持たないことが挙げられます。自分や配偶者の介護開始が近づいてきた段階で、一定額を現金や値動きの小さい資産へ計画的に移しておきましょう。事前の資産配分の調整が、介護開始後の狼狽売りを防ぐ備えになります。
介護費用の自己負担を抑える公的制度
介護費用の自己負担は、公的制度を活用することで平均額より抑えられる場合があります。公的介護保険による1〜3割負担に加えて、負担が高額になった場合の払い戻し制度があるためです。
主な制度は以下の3つになります。
介護費用の自己負担を抑える公的制度
- 公的介護保険の自己負担(原則1割、所得に応じて2〜3割)
- 高額介護サービス費
- 高額医療・高額介護合算療養費制度
一方で、公的介護保険があっても、すべての費用が1〜3割負担になるわけではありません。制度の内容と対象外の費用を、あわせて確認しましょう。
公的介護保険の自己負担
公的介護保険サービスの自己負担は原則1割で、65歳以上の一定以上の所得がある人は2割または3割です。厚生労働省の資料によると、負担割合の基準は以下のようになっています。
| 負担割合 | 基準(65歳以上) |
|---|---|
| 2割 | 合計所得金額160万円以上、かつ年金収入+その他合計所得金額が280万円以上(単身世帯。夫婦世帯は346万円以上) |
| 3割 | 合計所得金額220万円以上、かつ年金収入+その他合計所得金額が340万円以上(単身世帯。夫婦世帯は463万円以上) |
自分や親の負担割合は、市区町村から毎年交付される「介護保険負担割合証」で確認できます。なお、要介護度ごとに保険給付の支給限度額が定められており、限度額を超えて利用した分は全額自己負担となる点にも注意してください。
また、2割負担の対象者を広げる制度見直しが国で議論されています。2025年内の決定は見送られましたが、2026年度末までに結論を出す方針が示されているため、今後の動向に注意が必要です。
高額介護サービス費
高額介護サービス費は、1カ月の介護保険サービスの自己負担が上限額を超えた場合に、超えた分が払い戻される制度です。上限額は所得に応じて区分されており、主な区分は以下のとおりになります。
| 所得区分 | 負担上限額(月額) |
|---|---|
| 課税所得690万円以上 | 140,100円(世帯) |
| 課税所得380万円以上690万円未満 | 93,000円(世帯) |
| 住民税課税〜課税所得380万円未満 | 44,400円(世帯) |
| 住民税非課税世帯 | 24,600円(世帯) |
| 生活保護受給者など | 15,000円(個人) |
出典:江東区「介護保険 高額介護(介護予防)サービス費の支給」
対象になると市区町村から申請書が届き、初回に申請すれば2回目以降は自動的に払い戻される仕組みです。ただし、施設の食費・居住費や福祉用具の購入費など、介護保険サービスの自己負担以外の支出は合算の対象になりません。すべての介護支出に上限がかかる制度ではない点を理解しておきましょう。
高額医療・高額介護合算療養費制度
高額医療・高額介護合算療養費制度は、毎年8月から翌年7月までの1年間に支払った医療保険と介護保険の自己負担を合算し、所得区分ごとの上限額を超えた分が支給される制度です。
合算できるのは、同じ医療保険に加入している世帯内の自己負担です。家族であっても、加入している医療保険が異なる場合は原則として合算できません。
上限額は年齢や所得区分によって異なり、たとえば70歳以上の一般的な所得区分では年間56万円です。上限額を500円以上超えた場合に支給対象となり、申請先は基準日である7月31日時点で加入している医療保険の窓口です。
出典:厚生労働省「高額医療・高額介護合算療養費制度について」
介護保険の対象外となる費用
公的介護保険を利用しても、以下の費用は保険の対象外で全額自己負担になります。
保険の対象外となるもの
- 施設の居住費
- 施設の食費
- 日用品費
- 理美容費
- 介護保険の支給限度額を超えて利用したサービス
- 配食や家事支援など民間の生活支援サービス
- 有料老人ホームなどの入居一時金
とくに施設介護では、居住費と食費が月々の支出の大きな割合を占めます。「介護保険があるから負担は1〜3割で済む」と考えず、対象外の費用も含めて資金計画を立てることが大切です。なお、所得の低い人には施設の居住費・食費を軽減する制度(特定入所者介護サービス費)もあるため、該当しそうな場合は市区町村に確認しましょう。
介護について相談できる窓口
介護の悩みは、目的に応じて適切な窓口に相談することで解決しやすくなります。介護の制度・サービス・お金では、それぞれ専門とする相談先が異なるためです。
目的別の主な相談先は以下のとおりになります。
| 相談したい内容 | 主な相談先 |
|---|---|
| 介護全般・何から始めればよいか | 地域包括支援センター |
| 介護サービスの具体的な計画 | ケアマネジャー |
| 要介護認定の申請・介護保険の手続き | 自治体の介護保険窓口 |
| 介護休業など仕事と介護の両立支援 | 勤務先の人事・労務担当 |
| 家計や介護資金の計画 | FP(ファイナンシャルプランナー) |
| 資産運用を含めた資金設計 | IFAなど資産運用の専門家 |
それぞれの窓口の役割を解説します。
地域包括支援センター
地域包括支援センターは、高齢者の暮らしを支える総合相談窓口です。介護・医療・福祉の専門職が在籍し、無料で相談できます。
要介護認定を受ける前の段階や、「何から聞けばよいか分からない」という段階でも相談可能です。親の住む地域のセンターは、市区町村のホームページなどで確認できます。親の介護に不安を感じたら、まず連絡してみましょう。
ケアマネジャー
ケアマネジャー(介護支援専門員)は、要介護認定を受けた後の介護サービスの計画づくりを担う専門職です。本人の状態や家族の希望をもとに、ケアプランと呼ばれるサービスの利用計画を作成し、事業者との調整を行います。
ケアマネジャーには、居宅介護支援事業所を通じて依頼できます。どの事業所を選べばよいか分からない場合は、地域包括支援センターに相談すると紹介を受けられるでしょう。
自治体の介護保険窓口
市区町村の介護保険窓口は、要介護認定の申請や介護保険の各種手続きを行う窓口です。負担割合の確認、高額介護サービス費の申請、居住費・食費の軽減制度の相談などにも対応しています。
公的制度は申請しなければ利用できないものが多いため、手続きに迷ったら窓口に直接問い合わせるのが確実です。
勤務先
仕事と介護の両立に関する制度は、勤務先の人事・労務担当に相談できます。介護休業や介護休業給付金は勤務先を通じて手続きするものが多く、就業規則で独自の支援制度が設けられている場合もあるためです。
具体的には、以下のような内容を確認できます。
勤務先で相談できること
- 介護休業・介護休暇の取得条件と申請手順
- 介護休業給付金の申請方法(勤務先経由でハローワークに申請)
- 時短勤務や在宅勤務など、両立を支える社内制度
介護が始まってから慌てて調べるのではなく、親の介護が視野に入った段階で制度を確認しておきましょう。早めに相談しておくことは、介護離職を防ぐうえでも有効です。
介護離職については、こちらのFAQもあわせて参考にしてみてください。
家計や資金計画はFP
介護費用と家計の両立に関する相談は、FP(ファイナンシャルプランナー)の領域です。FPとは、家計・保険・年金・資産形成など、お金の計画を総合的に支援する専門家を指します。
介護の制度やケアプランの相談窓口では、「教育費や住宅ローンと介護費用をどう両立させるか」といった家計全体の相談まではカバーされません。介護費用の準備が自分の老後資金を圧迫しないか不安な場合は、FPに相談してみましょう。
FPへの相談で失敗しないためのポイントは、以下の記事で詳しく解説しています。
資産運用を含む相談はIFAなど
IFAは、一般に特定の金融機関の社員ではない立場で、金融商品の提案や仲介を行う事業者・担当者を指します。多くのIFAは金融商品仲介業者として登録し、所属する証券会社などから委託を受けて金融商品を仲介します。
ただし、取扱商品の範囲、所属する証券会社、手数料や報酬体系は事業者ごとに異なります。「独立系」という名称だけで完全に中立だと判断せず、登録状況、所属先、報酬の仕組みを確認しましょう。
介護資金の取り崩しについては、資産配分や金融商品の売却方法をIFAなどに相談できます。ただし、個別具体的な税額計算や税務上の判断を依頼する場合は、税理士などの有資格者に相談する必要があります。
IFAの特徴や選び方については、こちらの記事も参考にしてみてください。

この記事のまとめ
介護費用は、一時費用や月額費用だけでなく、介護期間、在宅・施設の選択、要介護度、本人の収入によって大きく変わります。約542万円は相場観をつかむための概算であり、実際に準備すべき金額は、年金などの収入を差し引いた不足額から考えることが重要です。まずは親・自分・配偶者の年金、預貯金、保険、希望する介護方法を確認し、在宅と施設の両方で必要額を試算しましょう。公的制度や資産形成、取り崩し方法まで含めて準備し、不安が残る場合は自治体やFPなどの専門家に相談してください。
投資のコンシェルジュを使ってみませんか?

金融系ライター
厚生労働省や保険業界・不動産業界での勤務を通じて、社会保険や保険、不動産投資の実務を担当。FP1級と社会保険労務士資格を活かして、多くの家庭の家計見直しや資産運用に関するアドバイスを行っている。金融メディアを中心に、これまで1,000記事以上の執筆実績あり。
厚生労働省や保険業界・不動産業界での勤務を通じて、社会保険や保険、不動産投資の実務を担当。FP1級と社会保険労務士資格を活かして、多くの家庭の家計見直しや資産運用に関するアドバイスを行っている。金融メディアを中心に、これまで1,000記事以上の執筆実績あり。
関連ガイド
成年後見制度がひどいと言われる7つの理由とは?仕組みや費用・手続きを徹底解説
2025.12.30
難易度:
任意後見制度とは?費用やデメリット、2026年民法改正までわかりやすく解説
2026.08.18
難易度:
介護休業給付金とは?計算方法・いつもらえるか、介護離職を防ぐ方法まで解説
2026.03.31
難易度:
老後資金はいくら必要?金額の目安とシミュレーション、ため方も解説
2026.09.23
難易度:
NISAとは?2つの投資枠と非課税の仕組み、始め方・注意点をわかりやすく解説
2026.10.05
難易度:
NISAとiDeCoの違いとは?併用のメリットと選ぶべき制度を解説
2026.05.29
難易度:
関連する専門用語
公的介護保険
公的介護保険とは、高齢者などが介護を必要とする状態になった場合に、社会全体で費用を支えながら介護サービスを利用できるようにする公的保険制度を指す用語です。 この用語は、日本の社会保障制度の一つとして、高齢者介護の仕組みを説明する場面で使われます。高齢化の進展に伴い、家族だけで介護を担うことが難しくなる状況に対応するため、介護サービスの利用を社会全体で支える制度として公的介護保険が設けられています。介護サービスの利用方法や制度の仕組み、費用負担の考え方などを説明する際に登場する基本的な用語です。 公的介護保険では、介護が必要な状態と認定された場合に、訪問介護や通所介護、施設での介護など、さまざまな介護サービスを制度の枠組みの中で利用できる仕組みが整えられています。高齢者の生活を支える社会保障制度として位置づけられており、介護サービスの提供体制や費用負担の仕組みを理解する際の基礎となる概念です。 誤解されやすい点として、公的介護保険を「高齢者だけが利用する制度」と理解してしまうことがあります。しかし、この用語は単に高齢者向けの福祉制度を指すものではなく、保険制度として社会全体で介護の費用を支える仕組みを示しています。また、介護が必要な状態の認定やサービス利用の仕組みなど、制度上の手続きに基づいてサービスが提供される点も特徴です。 また、公的介護保険という言葉は、個別の介護サービスを指すものではなく、介護サービス全体を支える制度の枠組みを示す概念です。訪問介護や施設介護などの具体的なサービスは、この制度の中で提供される個別のサービスとして整理されます。介護制度を理解する際には、社会保障制度の一つとしての位置づけと、サービス提供の仕組みを分けて捉えることが重要になります。
要介護度
要介護度とは、高齢者などが日常生活を送るうえで、どのくらい介護が必要かを示す指標です。これは公的な介護保険制度のもとで、市区町村による認定を受けることで決まり、介護サービスを受けるための基準となります。要介護度は、要支援1・2と要介護1から5までの7段階に分かれており、数字が大きいほど介護の必要度が高いことを意味します。たとえば、日常生活の一部に手助けが必要な場合は要支援に、食事や排せつなどほぼすべてに介助が必要な場合は要介護5と判断されます。この区分によって、どのような介護サービスがどのくらい利用できるかが決まるため、本人や家族にとってとても重要な情報です。また、将来の介護費用を見積もる際にも、要介護度は資産設計に深く関係してきます。
介護保険負担割合証
介護保険負担割合証とは、介護保険サービスを利用する際の自己負担割合を示すために市区町村が交付する証明書を指す用語です。 この用語は、介護保険制度における費用負担の仕組みを説明する場面で使われます。介護保険サービスは、制度の枠組みの中で公費や保険料などによって支えられていますが、利用者も一定の割合を自己負担として支払う仕組みになっています。その自己負担割合を確認するための証明書として交付される書類が介護保険負担割合証です。介護サービスの利用手続きや施設での費用説明などで提示が求められることがあります。 介護保険制度では、利用者の所得状況などに応じて自己負担の割合が区分される仕組みがあります。介護保険負担割合証には、制度上の区分に基づいて利用者がどの割合で費用を負担するかが記載されており、介護サービスを提供する事業者が費用計算を行う際の確認資料として利用されます。介護サービス利用の実務の中で使われる制度書類の一つです。 誤解されやすい点として、介護保険負担割合証を「介護サービスの利用資格を証明する書類」と理解してしまうことがあります。しかし、この証明書はサービス利用の可否を決める書類ではなく、サービスを利用する際の費用負担の割合を示すための書類です。介護サービスを利用できるかどうかは要介護認定などの制度手続きによって判断されます。 また、介護保険負担割合証という言葉は、介護保険制度における費用負担の区分を確認するための行政書類の名称です。介護サービス利用時の費用計算や制度の仕組みを理解する際に登場する実務的な制度用語として位置づけられています。
支給限度額
支給限度額とは、制度や給付の仕組みにおいて、一定期間や条件のもとで受け取ることができる金銭等の上限として設定される基準額を指します。 この用語は、社会保険給付、助成金、補助金、医療や介護に関する制度、さらには一部の税制上の優遇措置など、幅広い分野で登場します。給付や補填があると聞いたときに、「どこまで支給されるのか」を判断するための前提として用いられる言葉であり、制度の恩恵を過大にも過小にも評価しないための基準点になります。 支給限度額が問題になりやすいのは、「対象になっている=全額が補われる」と受け取ってしまう場面です。実際には、一定の条件を満たしていても、支給される金額には上限が設けられていることが多く、実際に発生した費用や損失のすべてがカバーされるとは限りません。この前提を理解していないと、制度利用後に想定との差を感じることになります。 誤解されやすい点として、支給限度額は一度決まったら常に同じ金額が適用されるという思い込みがあります。制度によっては、期間ごと、事由ごと、世帯や属性ごとに整理されており、「どの単位での上限なのか」を取り違えると判断を誤ります。限度額そのものよりも、その適用範囲をどう切っているかが重要になります。 また、支給限度額は「これ以上は支給されない」という制限を示す言葉であって、必ずその金額まで支給されることを意味するものではありません。実際の支給額は、別途定められた算定ルールや支給率によって決まるため、限度額はあくまで天井として機能します。この点を混同すると、制度の実態を正しく把握できなくなります。 支給限度額という用語を正しく捉えることは、制度を利用した際の期待値を現実的に設定するための基礎になります。給付の有無だけでなく、「どこまで支えられる制度なのか」を見極める視点として、この用語は判断の起点となります。
高額介護サービス費
高額介護サービス費とは、介護保険を利用している方が同じ月に支払った自己負担額の合計が所得区分ごとに定められた上限額を超えた場合、その超過分が後から払い戻される制度です。介護サービスの利用が長期化したり要介護度が高くなったりすると、自己負担が家計に重くのしかかりますが、この制度により過度な負担を防ぎ、継続的に必要な介護サービスを受けられるようにしています。払い戻しは原則として申請不要で、自治体から自動的に支給される仕組みになっているため、利用者は上限額を超えて支払っても後日補填される点が大きな安心材料となります。
高額医療・高額介護合算療養費制度
高額医療・高額介護合算療養費制度とは、医療保険と介護保険の自己負担額を合算し、一定の基準を超えた場合にその超過分が払い戻される仕組みを指す制度です。 この用語は、医療費と介護費用の負担が重なる世帯の負担調整を説明する文脈で登場します。医療保険には高額療養費制度があり、医療費の自己負担が一定水準を超えた場合には負担が調整される仕組みが設けられています。一方で、高齢者などでは医療費と介護サービス費用の両方を負担する状況が生じることがあり、その合計負担が大きくなる場合があります。こうした負担を調整するために、医療保険と介護保険の自己負担額を一定期間ごとに合算して確認する仕組みとして設けられているのが高額医療・高額介護合算療養費制度です。 この用語について誤解されやすいのは、医療費と介護費用がその都度まとめて計算される制度だと理解されることです。しかし、この制度は医療費と介護費用の支払いそのものを一体化する仕組みではなく、一定期間の自己負担額を後から合算して確認し、基準を超えた部分を調整する制度です。つまり、日常の支払い方法が変わる制度ではなく、負担の総額を基準にした調整の仕組みとして位置づけられています。 制度理解の観点では、日本の社会保障制度が医療保険と介護保険という別々の制度で構成されている一方で、実際の生活では両方の費用負担が同時に生じることがある点を整理して捉えることが重要です。高額医療・高額介護合算療養費制度は、そのような複数制度の負担が重なる場合の調整を目的として設けられている制度であり、医療費と介護費用の負担構造を理解する際の基礎概念の一つです。


