投資のガイド
Guide
学資保険とは?仕組み・返戻率・メリット・デメリットなどをわかりやすく解説
難易度:
執筆者:
公開:
2025.08.22
更新:
2026.09.10
出産や子どもの成長をきっかけに、教育費をどう貯めるか考え始める家庭は多いでしょう。学資保険を勧められても、貯金との違いや自分の家庭に必要かが分からず、迷うこともあります。返戻率の高さだけで選ぶと、保険料が家計を圧迫したり、必要な時期に学資金を受け取れなかったりする可能性があります。この記事では、学資保険の仕組みや代表的な6商品の特徴から、リスク・税金、NISAや預貯金との違い、教育費に合わせた選び方まで具体的に解説します。


目次
学資金の受け取り方は「進学ごと」「大学入学時」「大学在学中」の3タイプ
ソニー生命「学資金準備スクエア」:受取タイプと払込期間の組み合わせが豊富
明治安田生命「つみたて学資」:大学4年間に集中して受け取る貯蓄特化型
日本生命「ニッセイ学資保険」:祝金の有無を選べる大手の定番商品
富国生命「みらいのつばさ」:兄弟割引と5歳払込の高い返戻率が特徴
アフラック「夢みるこどもの学資保険」:高校入学時の一時金と大学4年間の年金で備える
三井住友海上あいおい生命「5年ごと利差配当付こども保険」:養育年金と医療保障を備えた保障重視型
NISA:増やせる可能性が高いが、進学時の元本割れリスクがある
学資保険とは?仕組みを3分で理解する
学資保険とは、子どもの教育費に備えることを目的とした貯蓄型の生命保険です。ここでは、契約の登場人物、学資金の受け取り方、保険料払込免除、加入できる時期の4点から仕組みを整理します。
契約者・被保険者・受取人の3者で成り立つ
学資保険には、保険料を払う「契約者」、保険の対象となる「被保険者」、学資金を受け取る「受取人」の3者が登場します。一般的には親が契約者と受取人を兼ね、子どもが被保険者になります。祖父母が契約者になれる商品も少なくありません。
学資金の受け取り方は「進学ごと」「大学入学時」「大学在学中」の3タイプ
学資金の受け取り方は商品によって異なりますが、大きく3つのタイプに分かれます。
学資金の受け取り方
- 中学・高校・大学の入学時に祝金を受け取るタイプ
- 大学入学時にまとめて受け取るタイプ
- 大学在学中の4〜5年間に分けて受け取るタイプ
受け取る回数が多いほど早い時期に資金が戻るため、返戻率は下がる傾向があります。たとえば日本生命の2026年4月時点のプラン例では、祝金なし型の返戻率が約106%であるのに対し、こども祝金あり型は約103%です。私立中学や高校への進学を予定していないなら、大学入学以降に集中させる方が効率的です。
契約者に万一のことがあれば以後の保険料が免除される
学資保険の多くには、契約者が死亡または所定の高度障害状態になった場合に、以後の保険料の払い込みが免除される仕組みがあります。保険料を払わなくても学資金は予定どおり受け取れるため、親の収入が途絶えても子どもの教育資金を確保できます。
ただし、この払込免除は「すべての学資保険に標準で付いている」わけではありません。保険料払込免除を特約として任意で付けるかどうかを選べる商品もあり、付けない場合は保険料が下がる代わりに保障もなくなります。契約前に、免除の条件と対象範囲を必ず確認しましょう。
加入できるのは出生前から小学校入学前後まで
学資保険は、被保険者である子どもの年齢に上限があります。多くの商品では0歳から6〜7歳前後まで加入でき、出産予定日の140日前から申し込める商品もあります。契約者の年齢にも下限と上限が設けられており、祖父母が契約者になる場合は上限年齢の確認が欠かせません。
- 加入が早いほど払込期間を長く取れるため、月々の保険料を抑えやすく、返戻率も高くなりやすい構造です。教育資金の準備方法を見ると、「銀行預金」で行う家庭が53.3%と最も多く、「学資保険」が38.5%、「資産運用」が25.3%と続きます。
出典:ソニー生命保険「子どもの教育資金に関する調査2026」
学資保険の返戻率とは?計算方法と2026年の水準
学資保険の返戻率とは、払い込んだ保険料の総額に対して、受け取れる学資金の総額が何%になるかを示す指標です。返戻率が100%を超えれば払込額より多く受け取れ、100%未満なら元本割れです。ここでは計算方法、返戻率を左右する条件、年利への換算を解説します。
返戻率の計算式は「受取総額÷払込総額×100」
返戻率は次の式で計算します。
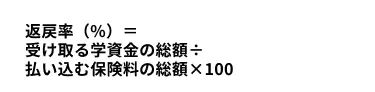
- たとえば月1万3,172円を10年間(120か月)払い込むと、払込総額は約158万円です。受け取る学資金の総額が200万円なら、返戻率は200万円÷158万円で約126.5%になります。
パンフレットの返戻率は、特定の契約条件で計算した数値である点に注意が必要です。2026年9月時点の各社公式プラン例では、契約条件によって約106%から約131%まで幅があります。
返戻率を左右する3つの条件
同じ商品でも、返戻率は契約の組み方で変わります。特に影響が大きいのは次の3つです。
返戻率を左右する3つの条件
- 払込期間:10歳払済のように短期間で払い終えるほど、保険会社の運用期間が長くなり返戻率は上がります。その分、月々の保険料は高くなります
- 受取時期:大学入学後に受け取りを集中させるほど返戻率は高く、中学・高校の祝金を付けるほど下がります
- 契約者の年齢・性別と保障の有無:契約者が若いほど、また医療特約などの保障を付けないほど、返戻率は高くなります
返戻率を優先して短期払込を選ぶと、家計が苦しい時期に払い込みが続けられず、途中解約で元本割れするリスクがあります。返戻率と月々の負担のバランスを見て決めましょう。
編集部試算:返戻率を年利に換算するといくらか
返戻率は10年から20年の積立期間全体での増え方であり、預金金利や投資の利回りと直接は比べられません。編集部で、毎月一定額を積み立てて18年後に受け取る前提の年利に換算すると、次のようになります。
| 返戻率 | 18年払込・18歳受取の年利換算 | 10年払込・18歳受取の年利換算 |
|---|---|---|
| 103% | 約0.3% | 約0.2% |
| 106% | 約0.6% | 約0.5% |
| 118% | 約1.8% | 約1.3% |
| 126% | 約2.5% | 約1.8% |
試算は毎月同額を積み立て、受取時点まで複利で運用した場合の利率を逆算したもので、実際の商品の設計とは異なります。あくまで「返戻率120%台なら年1〜2%台の固定利回りに近い」という目安として捉えてください。
代表的な学資保険6商品の特徴と公式プラン例
ここでは、2026年時点で主要な生命保険会社が販売している学資保険のうち、代表的な6商品の特徴を紹介します。返戻率は各社が公式サイトに掲載しているプラン例の数値で、契約者の年齢・性別、払込期間、受取総額によって変わります。順位付けではなく、受取タイプや保障の違いを比較するための一覧です。
| 保険会社・商品 | 受取タイプ | 払込期間の選択肢 | 出生前加入 | 公式プラン例の返戻率 |
|---|---|---|---|---|
| ソニー生命「学資金準備スクエア」 | Ⅰ型(進学ごと)・Ⅱ型(大学入学時)・Ⅲ型(大学在学中5回) | 10歳・15歳・17歳・18歳 | 可 | 126.5%(Ⅲ型・10歳払・月払) |
| 明治安田生命「つみたて学資」 | 18〜21歳の4回 | 10歳・15歳・一括 | 可(140日前から) | 最大129.2%(一括払込) |
| 日本生命「ニッセイ学資保険」 | 祝金あり型・なし型(18歳から5回) | 商品パンフレットで要確認 | 可 | 約106%(祝金なし型・18年払) |
| 富国生命「みらいのつばさ」 | S型(進学ごと)・J型(大学重点) | 5歳・11歳・14歳・17歳 | 可 | 約116.1%(J型・17歳払)〜約131.3%(J型・5歳払) |
| アフラック「夢みるこどもの学資保険」 | 高校入学時の一時金+17歳または18歳から4年の年金 | 10歳・17歳・18歳 | 可(140日前から) | 公式サイトのシミュレーションで個別に確認 |
| 三井住友海上あいおい生命「5年ごと利差配当付こども保険」 | 小・中・高入学時と18歳の祝金+22歳満期金 | 18歳 | 可(5か月前から) | 保障重視型のため非掲載 |
いずれも「同じ条件で見積もる」ことが比較の前提です。ここから、各商品の特徴を順に見ていきます。
ソニー生命「学資金準備スクエア」:受取タイプと払込期間の組み合わせが豊富
ソニー生命の「学資金準備スクエア」は、中学・高校・大学の進学時に受け取るⅠ型、大学入学時にまとめて受け取るⅡ型、大学在学中に5回に分けて受け取るⅢ型の3タイプから選べます。払込期間も10歳・15歳・17歳・18歳の4通りがあり、家計に合わせた設計の自由度が高い商品です。
公式プラン例(2026年4月2日時点)では、契約者30歳男性・子ども0歳・Ⅲ型・22歳満期・受取総額200万円の場合、10歳払済で月1万3,172円、返戻率126.5%です。同じ条件で18歳払済にすると月7,816円、返戻率118.4%になります。年払を選ぶと127.4%まで上がります。
被保険者の加入年齢は型によって異なり、0歳から3歳までと他社より早めの検討が必要です。無配当型で保障を絞った設計のため、貯蓄性を重視する人に向いています。
ソニー生命の「学資金準備スクエア」について詳しく知りたい方は、以下の記事もあわせてご覧ください。
明治安田生命「つみたて学資」:大学4年間に集中して受け取る貯蓄特化型
明治安田生命の「つみたて学資」は、子どもが18歳から21歳になるまでの4年間、毎年教育資金と満期保険金を受け取るシンプルな設計です。払込期間は10歳まで(0〜2歳で契約した場合)、15歳まで、一括払込の3通りで、出生予定日の140日前から契約できます。
公式サイトのプラン例(2025年11月1日料率)では、Ⅰ型・契約者25歳男性・子ども0歳・21歳満期・基準保険金額70万円・一括払込の場合に受取率が最大129.2%です。これは一括払込の上限値であり、月払や15歳払込ではこれより低くなります。契約者の年齢上限は市場金利の情勢によって変動すると公式サイトに明記されており、祖父母が契約する場合は事前確認が必要です。
明治安田生命の「つみたて学資」に関しては、以下の記事で詳しく解説しています。
日本生命「ニッセイ学資保険」:祝金の有無を選べる大手の定番商品
日本生命の「ニッセイ学資保険」は、小・中・高入学時に祝金を受け取る「こども祝金あり型」と、大学入学以降に集中させる「こども祝金なし型」の2タイプです。学資年金は18歳から5回に分けて受け取り、基準保険金額100万円なら第1回100万円、以後50万円ずつの合計300万円になります。
公式プラン例(2026年4月1日基準)では、契約者30歳男性・子ども0歳・18年払込の場合、祝金なし型は月1万3,130円で受取総額300万円、返戻率約106%です。祝金あり型は月1万6,080円で受取総額360万円、返戻率約103%になります。2025年1月には予定利率を0.85%から1.00%へ引き上げており、大手ならではの安定性と窓口の多さが特徴です。
出典:日本生命「ニッセイ学資保険」 /日本生命「予定利率の改定について」
富国生命「みらいのつばさ」:兄弟割引と5歳払込の高い返戻率が特徴
富国生命の「みらいのつばさ」は、入園・入学のたびに祝金を受け取るS(ステップ)型と、大学進学に重点を置くJ(ジャンプ)型の2タイプです。払込期間は5歳・11歳・14歳・17歳の4通りで、兄弟姉妹が同じ学資保険に加入している場合は保険料が割引される兄弟割引があります。
公式サイトのモデルプランでは、契約者30歳男性・子ども0歳・受取総額200万円のJ型で、17歳払済が月8,439円・返戻率約116.1%、11歳払済が月1万2,231円・返戻率約123.8%です。S型の17歳払済は受取総額210万円で月9,047円・約113.7%になります。J型の5歳払済なら約131.3%と各社の中でも高い水準ですが、5年間で払い終えるため月々の負担は大きくなります。
出典:フコク生命「学資保険 みらいのつばさ」 /フコク生命「学資保険 みらいのつばさ モデルプラン・保険料例」
富国生命の「みらいのつばさ」の詳細について知りたい方は、以下の記事もあわせてご覧ください。
アフラック「夢みるこどもの学資保険」:高校入学時の一時金と大学4年間の年金で備える
アフラックの「夢みるこどもの学資保険」は、高校入学に合わせた「学資一時金」と、大学入学から4年間の「学資年金」の2段階で受け取る設計です。学資一時金は子どもが満14歳10か月を迎えた後の最初の2月1日以降に支払われ、学資年金の支払開始年齢は17歳と18歳から選べます。
払込期間は10歳・17歳・18歳払済の3通りで、出生予定日の140日前から申し込めます。契約者に万一のことがあった場合の払込免除は「保険料払込免除特則」を付加した場合に適用される仕組みで、付けるかどうかを選べる点が特徴です。返戻率は公式サイトに一律の数値が掲載されておらず、保険料シミュレーションで契約条件ごとに確認する形になっています。
出典:アフラック「アフラックの夢みるこどもの学資保険:特長」
アフラック生命の「夢みるこどもの学資保険」について詳しく知りたい場合は、以下の記事をご覧ください。
三井住友海上あいおい生命「5年ごと利差配当付こども保険」:養育年金と医療保障を備えた保障重視型
三井住友海上あいおい生命の「5年ごと利差配当付こども保険」(販売名称は&LIFE こども保険)は、貯蓄性よりも保障を重視した商品です。小・中・高の入学時と18歳の契約応当日に祝金を受け取り、22歳で満期保険金を受け取ります。保険料払込期間は18歳までです。
Ⅰ型では契約者に万一のことがあった場合、以後の保険料が免除されるうえ、基本保険金額の60%を養育年金として子どもが22歳になるまで毎年受け取れます。Ⅱ型には養育年金がありません。こども医療特約を付ければ子どもの入院保障も備えられ、出産予定日の5か月前から契約できます。
公式の契約例はⅠ型・契約者30歳・子ども0歳・基本保険金額100万円・医療特約付きで月1万2,235円です。保障の分だけ返戻率は低くなるため、教育資金の積立というより「親の万一への備え」として検討する商品です。
三井住友海上あいおい生命「5年ごと利差配当付こども保険」は、以下の記事で詳しく解説しています。
学資保険のメリット4つ
学資保険のメリットは、貯蓄の仕組み、保障、元本確保、税制の4つに整理できます。それぞれ、預貯金やNISAと比べたときに学資保険ならではといえる点を確認します。
1. 自動引き落としで半強制的に貯まる
学資保険は、口座から毎月自動で保険料が引き落とされ、途中で自由に引き出せません。預貯金のように「気づいたら生活費に使っていた」という事態が起こりにくく、貯蓄が苦手な人でも計画どおりに積み立てられます。
学資保険のメリット
- ソニー生命の調査では、大学生以下の子どもを持つ親の78.0%が教育資金に不安を感じており、その理由として「物価上昇」を挙げた人が62.9%で3年連続の最多でした。積立の仕組みを固定してしまう学資保険は、不安を「毎月の決まった金額」に置き換える効果があります。
2. 契約者に万一のことがあっても学資金を確保できる
保険料払込免除の仕組みがある商品では、契約者が死亡または高度障害になった場合、以後の保険料を払わなくても学資金は予定どおり受け取れます。預貯金やNISAで積み立てている場合、親に万一のことがあれば積立はそこで止まりますが、学資保険では目標額が確保される仕組みです。
この保障は、住宅ローンを抱えている家庭や、収入が一人に偏っている家庭で特に価値が大きくなります。逆に、すでに十分な死亡保険に加入している場合は、保障の重複になる点にも注意が必要です。
3. 契約時に受取額が決まり、教育資金の見通しを立てやすい
学資保険は契約時に予定利率が固定され、受け取る学資金の額が確定します。株式や投資信託のように市場の値動きで受取額が減ることはなく、返戻率が100%を超える商品なら、満期まで継続する限り払込額を上回る金額を受け取れます。
「進学の時期に相場が下落していて資金が足りない」という事態を避けたい家庭にとって、受取額が確定している点は大きな安心材料です。ただし、保障を重視した商品や特約を付けた契約などでは、満期まで継続しても受取総額が払込保険料総額を下回る場合があります。
4. 保険料が生命保険料控除の対象になる
学資保険の保険料は、所得税・住民税の一般生命保険料控除の対象です。年間8万円超の保険料を払えば、所得税で4万円、住民税で2.8万円が所得から差し引かれます。令和8年分・9年分は、23歳未満の扶養親族がいる場合に所得税の上限が6万円です。
学資保険のデメリット4つ
学資保険のデメリットは、途中解約の元本割れ、インフレへの弱さ、資金の固定、保険会社の破綻リスクの4つです。いずれも契約前に理解しておけば対処できるものですが、知らずに加入すると「こんなはずでは」となりやすい点です。
1. 途中解約すると元本割れする可能性が高い
学資保険を満期前に解約すると、解約返戻金が払い込んだ保険料を下回るのが一般的です。特に加入から数年以内の解約は、返戻金が払込額を大きく下回ることもあります。返戻率が高い商品ほど「最後まで続けること」が前提であり、途中でやめると不利です。
家計が苦しくなったときには、解約以外に「払済保険への変更」や「保険料の減額」などの選択肢が用意されている商品もあります。解約を決める前に、保険会社に選択肢を確認しましょう。
学資保険を途中で解約するときのデメリットや注意点については、こちらのFAQも参考にしてみてください。
2. 固定利率のためインフレに弱い
学資保険は契約時の予定利率が満期まで固定されます。受け取る金額は決まっている一方で、物価や学費が上がれば、同じ金額で買えるものは減ります。文部科学省の調査では、私立大学の令和5年度入学者の授業料は平均95万9,205円で、前回調査から3.0%上昇しました。
返戻率106%の学資保険で18年間積み立てた場合、年利換算では約0.6%です。物価上昇率がそれを上回れば、実質的な価値は目減りします。インフレへの備えとしては、NISAなどの運用商品との併用が一つの考え方です。
3. 資金が固定され、急な出費に使えない
学資保険は、預貯金のように必要なときに引き出せません。病気や失業などで急にまとまった資金が必要になっても、学資保険から資金を出すには解約か契約者貸付を使うしかなく、いずれもコストがかかります。
そのため、学資保険に回すのは「進学まで確実に使わないお金」に限り、生活費の数か月分は預貯金で別に確保しておくのが基本です。
4. 保険会社が破綻すると受取額が減る可能性がある
学資保険は最長で20年以上の契約です。その間に保険会社が破綻した場合、生命保険契約者保護機構の制度によって契約は引き継がれますが、補償されるのは破綻時点の責任準備金等の90%までです。予定利率が引き下げられ、当初の受取額を下回る可能性があります。
預金保険制度が元本1,000万円までを全額保護するのとは仕組みが異なります。契約前には、保険会社の格付けやソルベンシー・マージン比率などの健全性指標を確認しておくと安心です。
出典:生命保険契約者保護機構「Q12 生命保険会社が破綻した場合の補償内容はどうなっていますか。」
学資保険がおすすめできる人の特徴
学資保険が合うかどうかは、家計の状況と教育資金に対する考え方で決まります。ここで紹介するのは、相談現場で学資保険を前向きに検討してよいと判断されることが多い4つの特徴です。複数当てはまる人ほど、学資保険の仕組みが活きやすいといえます。
貯蓄が続かず、強制的に積み立てる仕組みが欲しい人
「貯めようと思っても口座にあると使ってしまう」という人には、引き出せない学資保険の仕組みが有効です。自動引き落としで積立が続き、18年後に目標額が用意されている状態を、意志の力に頼らずつくれます。預貯金で計画的に貯められる人には不要な仕組みですが、貯蓄が苦手な人には価値があります。
万一のときにも教育資金を確保したい人
住宅ローンの返済中、収入が一人に偏っている、自営業で収入が不安定といった家庭では、契約者の万一に備える保険料払込免除の価値が大きくなります。死亡保障の足りない部分を、教育資金の準備と同時に補える点が学資保険の特徴です。すでに十分な死亡保険がある場合は、保障の重複にならないか確認しましょう。
元本割れを避け、受取額を確定させたい人
「増やすより、進学の時期に決まった金額があること」を優先する人には、契約時に受取額が確定する学資保険が向いています。NISAで運用すれば期待できるリターンは高くなりますが、進学の直前に相場が下落するリスクは避けられません。値動きで悩みたくない人には、固定利率の商品が合います。
生命保険料控除の枠が余っている人
他に生命保険に加入しておらず、一般生命保険料控除の枠を使っていない人は、学資保険の保険料で控除を受けられます。所得税率20%の人が年8万円超の保険料を払うと、所得税4万円分の控除で年8,000円、住民税2.8万円分の控除で年2,800円、合計で年1万円程度の税負担が軽くなります。
すでに他の生命保険で控除枠を使い切っている場合、学資保険を追加しても控除は増えません。保険料控除証明書で現在の利用状況を確認してから判断しましょう。
学資保険をおすすめしない人の特徴
一方で、学資保険を選ばない方が合理的な人もいます。「学資保険はおすすめしない」という意見の多くは、次の4つの特徴のいずれかに当てはまる人を前提にしています。当てはまる場合は、NISAや預貯金などの代替手段と比較したうえで判断してください。
途中で資金を動かす可能性がある人
転職や独立、住宅購入など、今後10年以内に大きな支出やライフイベントを予定している人は、学資保険で資金を固定すると身動きが取りにくくなります。途中解約で元本割れすれば、貯蓄の目的そのものが損なわれます。この場合は、いつでも引き出せる預貯金や、売却して現金化できるNISAの方が柔軟です。
すでに教育資金を確保できている人
すでに大学までの教育資金を預貯金などで用意できている人にとって、学資保険の返戻率は魅力が限られます。18年で6%から26%の増加は、資金に余裕がある人が求める運用効率としては低いためです。この場合、学資保険に入る理由は保障と控除に絞られ、それらが不要なら加入する必然性はありません。
運用益を重視し、値動きを受け入れられる人
教育資金の一部を長期で運用し、年3%から5%程度のリターンを目指したい人には、NISAのつみたて投資枠などの方が目的に合います。ただし、進学の時期に元本割れしている可能性は受け入れる必要があります。「大学入学の2〜3年前から徐々に現金化する」など、出口の計画を立てられる人向けの選択肢です。
保険料の払い込みを長く続ける見通しが立たない人
収入が不安定で、10年から18年にわたって毎月の保険料を払い続ける見通しが立たない人には、学資保険は向きません。途中解約の元本割れリスクを負うより、まず生活防衛資金を預貯金で確保し、余裕ができた分を積み立てる方が安全です。学資保険は「最後まで続けられる金額」で契約するのが鉄則です。
保険金や保険料の決め方については、こちらの記事で解説しています。あわせてご覧ください。
学資保険の税金:保険料控除と受取時の課税をまとめて解説
学資保険の税金は、保険料を払うときの「生命保険料控除」と、学資金を受け取るときの「所得税または贈与税」の2つに分けて考えます。契約の組み方によって課税関係が変わるため、加入前に確認しておきましょう。
保険料は一般生命保険料控除の対象になる
平成24年以降に契約した学資保険の保険料は、新制度の一般生命保険料控除の対象です。所得税の控除額は年間の払込保険料に応じて次のとおり計算し、最高4万円になります。住民税は最高2万8,000円で、3区分(一般・介護医療・個人年金)の合計限度額は所得税12万円、住民税7万円です。
| 年間の払込保険料 | 所得税の控除額 |
|---|---|
| 2万円以下 | 払込保険料の全額 |
| 2万円超4万円以下 | 払込保険料×1/2+1万円 |
| 4万円超8万円以下 | 払込保険料×1/4+2万円 |
| 8万円超 | 一律4万円 |
出典:国税庁「No.1140 生命保険料控除」 /東京都主税局「個人住民税」
令和8年分・9年分は23歳未満の扶養親族がいると上限6万円
令和7年度税制改正で、23歳未満の扶養親族がいる人については、令和8年分の所得税に限り一般生命保険料控除の上限が4万円から6万円に引き上げられました。令和8年度税制改正でこの特例の適用期限が1年延長され、令和9年分まで適用されます。
子育て世帯が学資保険に加入するケースは、まさにこの特例の対象です。ただし、3区分の合計限度額12万円は変わらないため、すでに他の保険で上限まで控除を使っている人には効果がありません。
生命保険料控除に関しては、こちらの記事もあわせてご覧ください。
保険料負担者≠受取人なら贈与税の対象になる
実際に保険料を負担した人と受取人が同じ場合、満期保険金を一時金として受け取ると原則として一時所得、年金として受け取ると雑所得になります。契約者の名義だけでは課税関係を判断できません。
一時所得の金額は、受取総額から払込保険料の総額を差し引き、さらに特別控除50万円を引いて計算します。課税されるのは、その2分の1の金額です。
- たとえば払込総額158万円、受取総額200万円なら差額は42万円で、特別控除50万円の範囲内に収まるため、課税される所得はありません。一般的な学資保険では、受取額と払込額の差が50万円を超えるケースは多くなく、税負担が生じないことがほとんどです。
ただし、学資金を年金形式で受け取る場合は「雑所得」として毎年課税され、特別控除は使えません。同じ年に他の一時所得(他の保険の満期金など)がある場合は合算される点にも注意が必要です。
出典:国税庁「No.1490 一時所得」 /国税庁「No.1755 生命保険契約に係る満期保険金等を受け取ったとき」
契約者≠受取人なら贈与税の対象になる
契約者が父、受取人が母や子どもといったように、保険料を払った人と受け取る人が異なる場合、学資金は受取人が契約者から贈与を受けたものとして贈与税の対象になります。贈与税には年110万円の基礎控除がありますが、大学入学時に200万円をまとめて受け取ると、基礎控除を超えた分に課税されます。
祖父母が契約者になって孫のために学資保険に加入する場合も同様です。受取人を祖父母自身にして、受け取った学資金を教育費として都度渡す形にすれば、扶養義務者間の通常の教育費として贈与税はかかりません。契約形態は、加入前に必ず整理しておきましょう。
学資保険の選び方5つのポイント
学資保険を選ぶときは、返戻率だけでなく、受取時期、保障、払込期間、保険会社の健全性の5点を確認します。順番に見ていきましょう。
1. 同じ条件で見積もった返戻率を比べる
パンフレットの返戻率は、契約者の年齢や払込方法が商品ごとに異なる条件で計算されています。比較するときは、自分の年齢、子どもの年齢、払込期間、受取総額を揃えて各社に見積もりを依頼し、同じ条件で返戻率を並べることが大切です。
2. 学資金の受取時期を進学プランに合わせる
私立中学や私立高校への進学を考えているなら、その時期に祝金を受け取れる型が便利です。大学の費用が最も大きいと考えるなら、大学入学以降に集中させた方が返戻率は高くなります。大学入学時の納付金は入学前の秋から冬に必要になるため、「18歳満期」の受取時期が推薦入試などの支払いに間に合うかも確認しましょう。
3. 保険料払込免除と医療特約の要否を決める
保険料払込免除を付けるか、子どもの医療特約を付けるかで保険料と返戻率が変わります。貯蓄を優先するなら特約は最小限にし、保障は別の保険で確保するのが一般的です。逆に、死亡保障が足りない家庭では、払込免除の価値を重視して選びます。
4. 払込期間は「最後まで続けられる金額」で決める
10歳払済や15歳払済の短期払込は返戻率が高くなりますが、月々の保険料は上がります。教育費は小学校高学年から塾代などで増え始めるため、その時期と払い込みが重ならないかも含めた検討が必要です。児童手当を保険料に充てる家庭も多く、月1万円から1万5,000円の範囲で設計するケースが目立ちます。
5. 保険会社の健全性を確認する
最長20年以上の契約になるため、保険会社の格付けやソルベンシー・マージン比率を確認します。破綻時の補償は責任準備金等の90%までであり、預金とは保護の仕組みが異なるためです。各社の健全性指標は、決算資料や公式サイトで公表されています。
学資保険と他の教育資金準備方法の比較
教育資金の準備方法は学資保険だけではありません。ソニー生命の調査でも、銀行預金が53.3%と最も多く、資産運用も25.3%に達しています。ここでは、学資保険とNISA、預貯金、個人向け国債、終身保険、教育ローンを比較します。
| 方法 | 増え方の目安 | 元本の安全性 | 途中の引き出し | 万一の保障 | 向いている人 |
|---|---|---|---|---|---|
| 学資保険 | 返戻率103〜131%(年0.3〜2%台) | 満期まで持てば確保(商品・契約条件によっては満期でも元本割れ) | 解約で元本割れ | 払込免除あり | 強制的に貯めたい人 |
| NISA(つみたて投資枠) | 運用次第(元本割れも) | なし | いつでも売却可 | なし | 長期運用で増やしたい人 |
| 預貯金 | 年0.2〜0.5%程度 | 1,000万円まで全額保護 | いつでも可 | なし | 流動性を重視する人 |
| 個人向け国債 | 年1.9〜2.2%程度(2026年9月募集) | 国が元本保証 | 発行1年後から可 | なし | 安全性と利回りの両立 |
| 低解約返戻金型終身保険 | 払込後に返戻率上昇 | 払込期間中は低い | 解約で元本割れ | 死亡保障あり | 用途を固定したくない人 |
| 教育ローン(国) | 借入(年4.05%固定) | 該当なし | 該当なし | なし | 準備が間に合わない人 |
NISA:増やせる可能性が高いが、進学時の元本割れリスクがある
NISAのつみたて投資枠で投資信託を積み立てると、運用益が非課税になり、長期では学資保険を上回るリターンが期待できます。一方、進学の時期に相場が下落していれば、必要額を確保できない可能性があります。教育資金の全額をNISAに委ねるのではなく、確実に必要な部分は学資保険や預貯金で用意し、上乗せ分をNISAで運用する組み合わせが現実的です。
NISAの活用法に関しては、こちらの記事でも詳しく解説しています。あわせて参考にしてみてください。
預貯金:安全で自由に使えるが、ほとんど増えない
預貯金は元本1,000万円までとその利息が預金保険で全額保護され、いつでも引き出せます。強制力がないため使ってしまうリスクはあるものの、生活防衛資金や直近数年で使う教育費の置き場所としては最適です。金利は上昇傾向にありますが、学資保険の返戻率と比べると増え方は限られます。
個人向け国債:元本保証で金利も上昇中
個人向け国債は国が元本と利息を保証する債券で、1万円から購入できます。2026年9月募集の利率は変動10年が年1.95%、固定5年が年2.24%、固定3年が年1.96%で、返戻率106%程度の学資保険を年利換算で上回る水準です。発行から1年経過すれば中途換金でき、流動性も学資保険より高い一方、万一の保障はありません。
なお、個人向け国債に関してはこちらの記事で詳しく解説しています。
低解約返戻金型終身保険:用途を固定せず保障も持てる
低解約返戻金型終身保険は、払込期間中の解約返戻金を低く抑える代わりに、払込完了後は返戻率が上がる商品です。払込期間を10年や15年に設定し、進学時に解約して教育資金に充てる使い方ができます。教育費に使わなければ老後資金として残せる自由度があり、死亡保障も持てますが、払込期間中の解約は大きく元本割れします。
学資保険や終身保険以外にも、生命保険の中には資産形成に役立つ種類があります。詳しくはこちらの記事も参考にしてみてください。
教育ローン:準備が間に合わなかったときの選択肢
日本政策金融公庫の教育一般貸付(国の教育ローン)は、子ども1人につき350万円(海外留学など一定の場合は450万円)まで借りられ、金利は年4.05%の固定です(令和8年7月時点)。事前準備が不要な反面、利息の分だけ総負担は大きくなります。学資保険で足りない部分を補う「最後の手段」として位置づけるのが一般的です。
教育費はいくら必要?公的データで確認する
学資保険の目標額を決めるには、教育費の総額を把握する必要があります。ここでは、文部科学省の調査をもとに、幼稚園から高校までの学習費と大学の納付金、そして公的支援の状況を確認します。
幼稚園から高校までの学習費は全公立で約614万円、全私立で約1,969万円
文部科学省の「令和5年度子供の学習費調査」によると、学校教育費・給食費・学校外活動費を合計した子ども1人あたりの年間学習費は次のとおりです。
| 学校種 | 公立 | 私立 |
|---|---|---|
| 幼稚園 | 18万4,646円 | 34万7,338円 |
| 小学校 | 36万6,599円 | 174万1,516円 |
| 中学校 | 54万2,450円 | 156万359円 |
| 高等学校(全日制) | 59万6,954円 | 117万9,261円 |
幼稚園から高校までの15年間をすべて公立で通った場合の合計は約614万円、すべて私立の場合は約1,969万円です。幼稚園のみ私立なら約665万円、幼稚園と高校が私立なら約838万円と、進路によって3倍以上の差が生じます。
出典:文部科学省「令和5年度子供の学習費調査の結果について」
大学は私立の初年度納付金が約148万円、国立は約82万円
文部科学省の調査によると、私立大学(学部)の令和5年度入学者の初年度納付金は、授業料95万9,205円、入学料24万806円、施設設備費16万5,271円の合計147万7,339円です。国立大学の標準額は授業料が年53万5,800円、入学料が28万2,000円で、初年度は約82万円です。
4年間の総額は、私立大学の平均で約474万円、国立で約243万円が目安になります。学資保険の受取総額を200万円から300万円に設定する家庭が多いのは、大学入学時の納付金と最初の1〜2年分の授業料を目標にしているためです。
出典:文部科学省「私立大学等の令和5年度入学者に係る学生納付金等調査結果について」 /文部科学省「国立大学等の授業料その他の費用に関する省令に定める標準額の推移」
教育費の目安については、こちらの記事でも解説しています。あわせて参考にしてみてください。
児童手当と大学無償化の拡充も踏まえて目標額を決める
2024年10月から児童手当が拡充され、所得制限が撤廃されました。支給額は月額で3歳未満が1万5,000円、3歳から高校生年代までが1万円、第3子以降は3万円です。支給は18歳に達した後の最初の3月31日まで続きます。
第1子または第2子の児童手当を0歳から高校卒業まで全額積み立てた場合の総額は約234万円から246万円です。内訳は、3歳未満の36か月×1万5,000円=54万円と、3歳から18歳年度末までの180〜192か月×1万円=180万〜192万円です。誕生月によって支給月数が変わるため幅がありますが、児童手当だけで私立大学の初年度納付金をほぼ賄えます。
また、高等教育の修学支援新制度では、2025年4月から扶養する子どもが3人以上の多子世帯について、所得制限なく大学などの授業料・入学金が一定額まで減免されるようになりました。子どもの人数や進路によっては必要額が変わるため、学資保険の目標額は「教育費の総額」ではなく「公的支援を差し引いた自己負担額」で考えるのが合理的です。
出典:こども家庭庁「児童手当制度のご案内」 /文部科学省「高等教育の修学支援新制度」
児童手当の活用法についてくわしく知りたい方は、こちらの記事もあわせて参考にしてみてください。

この記事のまとめ
学資保険は、教育費を計画的に積み立てながら、契約条件に応じて親の万一にも備えられる保険です。選ぶ際は返戻率だけでなく、受取時期、払い続けられる保険料、保障の必要性を確認し、途中解約やインフレのリスクも踏まえることが大切です。まずは希望する進路と教育費の目安、公的支援を整理し、必要な時期と準備したい金額、毎月の積立予算を書き出しましょう。そのうえで同じ条件の見積もりや預貯金・NISAを比較し、加入を見送る選択も含め、納得できる準備方法を決めましょう。
金融系ライター
厚生労働省や保険業界・不動産業界での勤務を通じて、社会保険や保険、不動産投資の実務を担当。FP1級と社会保険労務士資格を活かして、多くの家庭の家計見直しや資産運用に関するアドバイスを行っている。金融メディアを中心に、これまで1,000記事以上の執筆実績あり。
厚生労働省や保険業界・不動産業界での勤務を通じて、社会保険や保険、不動産投資の実務を担当。FP1級と社会保険労務士資格を活かして、多くの家庭の家計見直しや資産運用に関するアドバイスを行っている。金融メディアを中心に、これまで1,000記事以上の執筆実績あり。
関連ガイド
関連する専門用語
学資保険
学資保険とは、子どもの教育資金を計画的に準備するための保険商品で、一定期間保険料を支払うことで、子どもの進学時期(中学・高校・大学入学など)に合わせて祝い金や満期保険金が受け取れる仕組みになっています。保険であるため、契約者(通常は親)に万が一のことがあった場合でも、以後の保険料の支払いが免除され、満期時には予定どおりの給付金が支払われる点が大きな特徴です。 貯蓄機能と保障機能が組み合わさっており、「教育費を積み立てながら万一に備えたい」と考える家庭に人気があります。ただし、途中解約すると元本割れするリスクがあるため、長期的な資金計画としての活用が前提となります。初心者の方にとっては、預貯金とは違う形で将来の教育資金を準備できる手段のひとつとして、選択肢に入れて検討する価値があります。
返戻率
返戻率とは、生命保険や学資保険などの貯蓄型保険において、支払った保険料の総額に対して、満期や解約時に受け取れる金額(解約返戻金や満期保険金)がどのくらいの割合で戻ってくるかを示す指標です。たとえば、200万円の保険料を支払って、満期時に220万円を受け取れる場合、返戻率は110%となります。 この数値が100%を上回れば「支払った保険料より多く戻る」、下回れば「元本割れ」ということになります。返戻率は商品選びの際の比較指標としてよく使われ、特に学資保険や個人年金保険など、将来の資金準備を目的とした保険において注目されます。 ただし、返戻率が高い商品は契約条件が厳しかったり、途中解約に弱かったりする場合もあるため、利率だけでなくライフプラン全体を見据えて判断することが大切です。保険を「貯蓄」としても考える初心者にとって、返戻率は理解しておくべき基本的な指標です。
貯蓄型保険(積立型)
貯蓄型保険(積立型)とは、万が一の保障に加えて、将来的にお金が戻ってくる仕組みを備えた保険商品のことです。保険料の一部が積み立てられ、契約満了時や途中解約時に「解約返戻金」や「満期保険金」として受け取れるようになっています。 代表的な商品には、終身保険、養老保険、学資保険などがあり、保険としての安心を持ちながら、同時に資産形成も行えるのが特徴です。特に、教育資金や老後資金の準備、相続対策など、目的を持った長期の計画に活用されます。 「掛け捨て型保険」と異なり、支払った保険料が将来的に戻ってくるため、保険と貯金の“ハイブリッド”として位置づけられる商品です。ただし、途中解約すると元本割れするリスクがあるほか、運用利回りが低めに抑えられていることが多いため、目的と期間をしっかり考えて加入することが大切です。 保障と貯蓄を1つの仕組みで両立させたい人にとって、計画的な資産形成の手段として有効な選択肢のひとつです。
払込免除
払込免除とは、生命保険や医療保険などの契約において、契約者や被保険者が高度障害状態になったり、所定の重い病気にかかったりした場合に、それ以降の保険料の支払いが免除される制度のことを指します。免除されたあとも、保険契約は有効に継続され、保障内容はそのまま維持されるのが特徴です。 たとえば、がんなどの重病を患い、働くことが困難になった場合でも、保障を失うことなく保険を続けられる仕組みとして、多くの保険商品に組み込まれています。払込免除はあくまで保険料の支払い義務を免除する制度であり、解約や満期金の支払いとは異なります。契約時にこの特約が付いているかどうか、また発動条件がどうなっているかを確認しておくことが大切です。経済的な負担が大きくなる場面で、保険契約の継続を支える安心の仕組みです。
元本保証
元本保証とは、投資や預金において、満期まで保有すれば最低でも投資した元本が保証される仕組みを指します。銀行預金や一部の保険商品などが該当し、元本が減るリスクを抑えられるため、安全性を重視する人に向いています。しかし、元本保証がある商品は一般的に利回りが低く、インフレによる実質的な購買力の低下を考慮する必要があります。
生命保険料控除
生命保険料控除とは、個人が支払った生命保険料に応じて、所得税や住民税の課税所得額を一定金額まで減らすことができる税制上の優遇制度です。この控除によって、納める税金が軽減されるため、実質的に保険料の一部が戻ってくる効果があります。 対象となる保険は、「一般生命保険」「介護医療保険」「個人年金保険」の3つの区分に分かれており、それぞれに控除限度額が設けられています。控除を受けるには、保険会社から発行される控除証明書を年末調整や確定申告の際に提出する必要があります。保険による万一への備えと、節税効果の両方を得られる制度として、多くの人に活用されています。初心者にとっても、生命保険を契約する際にはこの控除制度の存在を知っておくことで、より効果的な保険選びや家計管理につなげることができます。


