投資のガイド
Guide
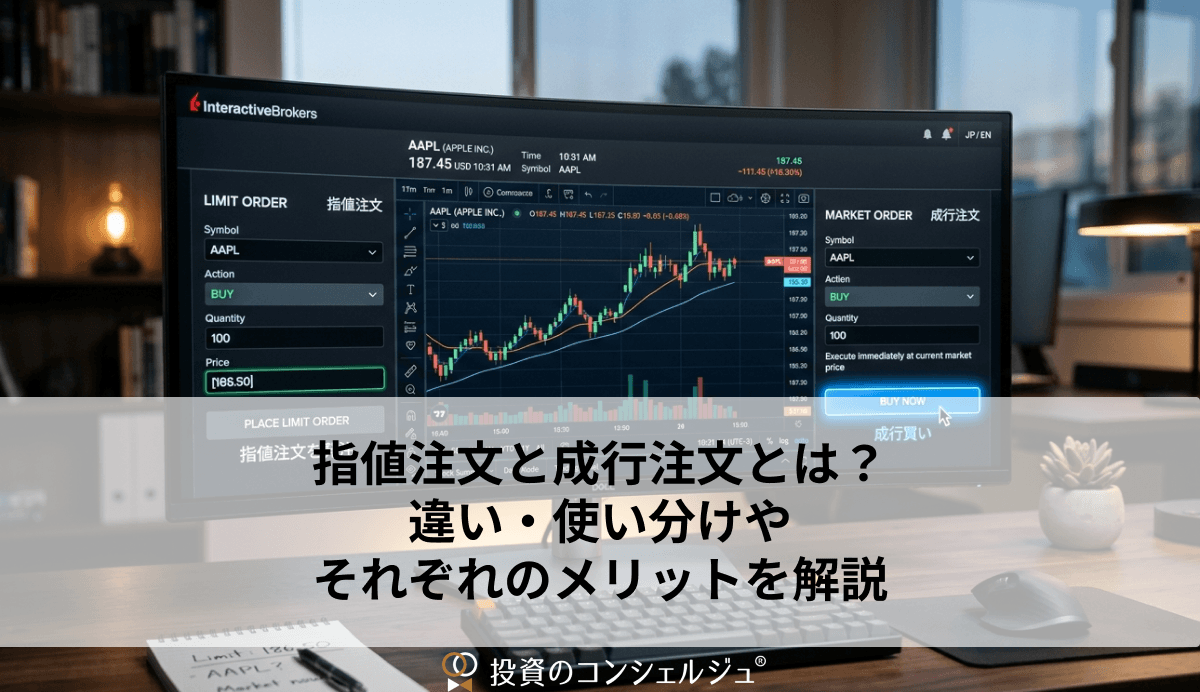
指値注文と成行注文とは?違い・使い分けやそれぞれのメリットを解説
難易度:
執筆者:
公開:
2026.09.17
更新:
2026.09.17
株式を初めて売買するとき、多くの人が注文画面に表示される「指値」と「成行」の違いで迷います。どちらも基本的な注文方法ですが、選び方を誤ると、想定外の価格で約定したり、逆に注文が成立せず機会を逃したりする可能性があります。この記事では、指値注文と成行注文の仕組み、メリット・デメリット、コスト面の違い、場面別の使い分けまでを初心者向けに具体的に解説します。


目次
指値注文とは?価格指定の注文
指値注文とは、株式を売買する際に「いくらで買いたい」「いくらで売りたい」という希望価格を自分で指定して発注する注文方法です。価格の主導権を、投資家側がコントロールできる点が特徴です。
指値注文の仕組みとルール
買い指値は「指定価格以下」で、売り指値は「指定価格以上」でしか約定しないのが基本ルールです。これは東京証券取引所が採用する「価格優先・時間優先の原則」に基づいています。
| 原則 | 内容 | 約定の優先順位 |
|---|---|---|
| 価格優先(買い) | 高い値段ほど優先 | 1,010円の買い指値 > 1,000円の買い指値 |
| 価格優先(売り) | 安い値段ほど優先 | 1,000円の売り指値 > 1,010円の売り指値 |
| 時間優先 | 同じ値段なら先に発注された注文が優先 | 9:00>9:00 |
価格優先の原則では、買い注文は高い値段ほど優先され、売り注文は安い値段ほど優先して取引が成立します。同じ値段で指値が複数並ぶ場合は、先に発注された注文から順に約定する「時間優先」のルールが適用されるしくみです。
つまり指値は、自分が許容できる価格の上限または下限を市場に提示する注文であり、希望価格に届かなければ取引そのものが成立しません。
指値注文の具体例(買い・売り)
たとえば現在1,000円で取引されているA株を、980円で100株買いたいケースを考えてみましょう。
| 取引パターン | 発注内容 | 約定条件 | 結果 |
|---|---|---|---|
| 買い指値 | 980円で100株の買い指値 | 株価が980円以下に下がった時点 | 980円以下で約定/それより高い値段で買わされる心配なし |
| 売り指値 | 1,050円で100株の売り指値 | 株価が1,050円以上に上昇した時点 | 1,050円以上で約定/それより安い値段で売られるリスクなし |
買い指値980円で発注すれば、株価が980円以下に下がった時点で約定し、それより高い値段で買付けられる心配はありません。
反対に、保有するA株を1,050円で売却したい場合は、売り指値1,050円を入れます。株価が1,050円以上に上昇したタイミングで売却が成立し、それより安い価格で約定するリスクは排除できるわけです。
- このように指値注文は、買いでは「許容できる上限価格」、売りでは「最低限受け取りたい下限価格」を自分で設定する仕組みです。
株の売買の仕組みに関しては、こちらのFAQも参考にしてみてください。
呼値単位と指値の設定ルール
呼値(よびね)とは、注文時に指定できる価格の刻み幅を指します。指値は呼値の単位に沿った価格でしか入力できず、ルールを守らないと発注エラーになる点に注意してください。
東京証券取引所では、銘柄区分と株価帯ごとに呼値が細かく定められています。
| 株価帯 | 通常銘柄 | TOPIX100・Mid400構成銘柄 |
|---|---|---|
| 〜1,000円 | 1円 | 0.1円 |
| 1,000円超〜3,000円 | 1円 | 0.5円 |
| 3,000円超〜5,000円 | 5円 | 1円 |
| 5,000円超〜10,000円 | 10円 | 1円 |
| 10,000円超〜30,000円 | 10円 | 5円 |
TOPIX100およびTOPIX Mid400の合計500銘柄(いわゆるTOPIX500構成銘柄)には、より細かい呼値が適用される点が特徴です。たとえば株価800円のTOPIX500構成銘柄であれば、通常銘柄が1円刻みのところ、0.1円刻みでの指値発注が可能になります。
株式投資の基礎に関しては、こちらの記事でも解説しています。
指値注文のメリット
指値注文には、価格・時間・計画という3つの観点から投資家に主導権を与える明確な実益があります。日中相場を追えない人や、感情に左右されず戦略どおりに動きたい人にとって、心強い注文方法です。
想定外の高値掴みを防げる
指値注文を使うメリットは、指定した価格より不利な値段では絶対に約定しない仕組みになっている点です。買いなら指値以上の価格で買わされることはなく、売りなら指値未満で売られる心配もありません。
- たとえば好決算の発表直後に人気銘柄へ買い注文を入れた場合、成行だと一気に値が飛んで想定の1割高で約定するケースも珍しくないものです。一方、買い指値を入れておけば、設定した価格までしか買付けは執行されないため、急騰局面での「飛びつき買い」による高値掴みを構造的に防げます。
相場を見ずに予約発注できる
指値注文は一度発注すれば、株価が指定価格に到達した瞬間に自動で約定するため、チャート画面に張りつく必要がありません。仕事中や移動中でも、市場側が勝手に売買を進めてくれる予約発注の機能を持ちます。
たとえば日中ミーティングが続く会社員投資家なら、出勤前に「押し目の920円で買い指値」を入れておくだけで、相場を確認できない時間帯でも狙った水準で約定できる可能性があります。中長期投資家にとっても、平日に頻繁にスマホを開けないライフスタイルと相性のよい注文方法だといえます。
計画的な売買ができる
指値注文を活用すれば、感情に左右されない「ルールベース」での売買が実現できます。事前に立てた投資シナリオを、機械的に市場へ反映できるためです。
たとえば「株価が900円まで下がったら買い増す」「1,200円で利益確定する」といった戦略を、あらかじめ指値で予約しておけます。相場が動いた瞬間の高揚感や恐怖心に流されて、想定より高く買ったり安く売ったりする失敗を、構造的に避けられるわけです。
- 行動経済学の世界では、人は損益が動く局面ほど合理性を失いやすいと知られています。発注前の冷静な段階で価格を決め切る指値は、自分自身の認知バイアスから資産を守る装置としても機能します。
指値注文のデメリット
指値注文には、価格をコントロールできる安心感の裏側に、約定の確実性を犠牲にしているという構造的な弱点があります。メリットだけを見て使うと、知らぬ間に大きな機会を逃しているケースも少なくありません。
約定しないリスクがある
指値の弱点は、指定した価格に株価が届かなければ、いつまで経っても取引が成立しない点です。買いたい・売りたいという意思があっても、市場価格が指値に到達しない限り、注文は板に並んだまま放置され続けます。
たとえば現在1,000円の銘柄に980円で買い指値を入れたものの、その後株価が985円までしか下がらずに反発した場合、「あと5円届かなかった」だけで取引は成立しません。
さらに、同じ980円に先行注文が大量に並んでいた場合、価格優先・時間優先の原則により自分の注文が後回しになり、瞬間的に980円をつけても約定しないケースもあります。
機会損失が発生しうる
指値が約定しないことで発生する見えないコストが、機会損失です。本来であれば得られていたはずの値上がり益を、「指値を待ち続けた結果」として取り逃してしまう損失を指します。
たとえば現在1,000円の銘柄に「950円まで下がったら買う」という指値を入れていたところ、株価が下がらずに1,300円まで上昇したとしましょう。本来であれば30%の値上がり益を得られたはずなのに、950円という強気の指値にこだわった結果、利益はゼロにとどまります。
| 項目 | 内容 |
|---|---|
| 現在の株価 | 1,000円 |
| 入れた買い指値 | 950円 |
| その後の株価推移 | 950円まで下がらず1,300円まで上昇 |
| 約定結果 | 未約定(利益ゼロ) |
| 本来得られたはずの値上がり益 | 約30%(1,000円→1,300円) |
「待ちすぎる損失」は通帳に数字として現れない、心理的に見えにくいコストです。値ごろ感だけで指値を深く設定しすぎないバランス感覚も、重要な投資スキルといえます。
急変相場に対応しにくい
決算発表や金融政策の転換、地政学リスクなど、相場が短時間で大きく動く局面において、指値は機能しにくいデメリットがあります。価格が一方向に走り続ける状況では、設定した指値が常に置き去りにされてしまうためです。
- たとえば好決算で寄付からストップ高方向に株価が走り出した銘柄に、前日終値ベースの買い指値を入れていても、その水準まで価格が戻ってこなければ約定しません。
逆に、悪材料で急落している銘柄を売りたいときも、設定した売り指値より下にどんどん株価が滑り落ち、結果的に売り損ねる事態が起こり得ます。
スピードが要求される局面では、指値の「価格優先」という強みが、そのまま弱みに転化する点を理解しておきましょう。
成行注文とは?価格無指定の注文
成行注文とは、価格を指定せず「いくらでもよいから今すぐ売買したい」という意思を市場に伝える注文方法です。スピードと約定の確実性を最優先したい場面で選ばれます。
成行注文の仕組みとルール
成行注文は、買いなら板に並ぶ最も安い売り注文と、売りなら最も高い買い注文と即座にマッチングして約定する仕組みです。
東京証券取引所の「価格優先・時間優先の原則」では、価格を指定しない成行が指値より優先して処理されます。そのため、注文を出した瞬間に、板に並ぶ反対側の注文を順番に消化する形で売買が成立する流れになります。
成行注文の具体例(買い・売り)
たとえば板上の最安売り注文が1,005円に200株あり、その上の1,010円に300株並ぶ状況で、成行で500株の買い注文を入れたとしましょう。この場合、まず1,005円で200株が約定し、残り300株は1,010円で約定する形になります。
| 約定順 | 約定価格 | 約定株数 | 説明 |
|---|---|---|---|
| 1番目 | 1,005円 | 200株 | 最安の売り注文から順に消化 |
| 2番目 | 1,010円 | 300株 | 残り300株は次の価格帯で約定 |
| 合計 | 平均1,008円 | 500株 | 加重平均で約定単価が上振れ |
発注量が板の厚みを上回ると、複数の価格帯にまたがって約定する「板を食う」現象が起こり、平均約定単価が想定より上振れする点に注意してください。
成行注文のメリット
成行注文の強みは、「スピード」と「確実性」という2つの軸に集約されます。価格より時間を優先したい局面、そして相場が大きく動く瞬間にチャンスを掴みたい局面で、その真価を発揮する注文方法です。
即座に約定できる
成行注文の魅力は、注文を出した瞬間に売買が成立するスピードにあります。これは東京証券取引所の「価格優先・時間優先の原則」において、価格を指定しない成行が指値より優先して処理されるルールに基づいています。
- たとえば板の最安売り注文が1,005円に並んでいる状況で成行買いを発注すれば、システムが板を瞬時に照合し、コンマ数秒のうちに1,005円で約定が成立します。一方、同じ1,005円で買い指値を入れた場合、すでに同価格に先行注文が積まれていれば、時間優先の原則によって自分の番が回ってくるまで待たなければなりません。
「今この瞬間に動きたい」という意思を、最速で市場に反映できる注文方法だといえるでしょう。
ほぼ確実に売買が成立する
成行注文は、反対側に注文が存在する限り、価格を問わずに取引が成立する高い確実性を備えています。指値のように「指定価格に届かなければ未約定」というリスクが構造的に存在しません。
- 大型株では、常時、板の両側に分厚い注文が積まれているため、成行を出せば事実上ほぼ確実に即時約定します。「買いたいのに買えなかった」「売りたかったのに売れなかった」という機会の取りこぼしを避けたい場面では、成行の安心感が際立つわけです。
特に損切り場面では、この約定確実性が資産防衛の生命線となります。価格より「ポジションを必ず手放せること」が重要だからです。
急変相場でもチャンスを掴める
決算発表後の急騰、金融政策発表に伴う相場変動、地政学リスクによる急落など、相場が秒単位で動く局面では、成行の即時性が大きな武器になります。指値が市場価格に置き去りにされて機能しなくなる状況でも、成行ならその瞬間にポジションを取れるためです。
たとえば寄り前に好決算が発表され、寄付からストップ高方向へ走りそうな銘柄に成行で買いを入れると、指値より約定しやすい場合があります。ただし、特別気配やストップ配分となる局面では、成行でも即時約定や全量約定が保証されない点に注意が必要です。
「機会を逃さない攻めの注文」として、相場のスピードに応じた執行を可能にする手段が成行です。
なお、ストップ高・ストップ安発生の主な要因はこちらの記事も参考にしてみてください。
成行注文のデメリット
成行注文には、スピードと確実性という強みの裏側に、4つの落とし穴が潜んでいます。仕組みをよく理解しないまま使うと、想定外のコストや約定トラブルに直面するリスクがあります。
想定外の価格で約定しうる
成行注文は、発注の瞬間と約定の瞬間に時間差が生じるため、想定とは異なる価格で売買が成立する可能性があります。市場価格は秒単位で動くため、発注時の板情報がそのまま約定価格になる保証はないからです。
たとえば気配値1,005円で成行買いを発注した直後に、海外発の好材料ニュースで一気に株価が走り出し、結果として1,050円で約定するケースも起こり得ます。特に短時間で値が飛ぶ急変相場では、想定価格と数%〜数十%の乖離が生じる可能性も否定できません。
低流動性銘柄では不利になる
新興市場の小型株や、出来高の少ない銘柄に対する成行注文は、特に注意が必要です。板が薄い銘柄では、自分の注文が薄い板を一気に食い上げて、極端な高値(売りなら極端な安値)で約定する「板を食う」現象が起こりやすいためです。
- たとえば最安売り板に1,005円が100株、その上の1,050円に500株しか並んでいない銘柄へ1,000株の成行買いを入れると、加重平均で1,030円台後半まで約定単価が押し上げられる計算になります。発注前に出来高と板の厚みを確認する流動性チェックは、成行を選ぶうえで必須の動作です。
特別気配では約定しない
価格が急変して「特別気配」が表示されている間は、成行注文を出しても即座には約定しません。特別気配とは、株価が一定範囲を超えて動きそうな場合に取引所が一時的に約定を止め、新たな反対注文を呼び込むしくみのことです。
- たとえば好決算で買いが殺到し特別買い気配となった銘柄に成行で買い注文を入れても、気配値が段階的に切り上がるたびに約定は後ろ倒しになります。最終的に、発注時より大幅に高い水準で約定する事態も起こり得る点に注意が必要です。「成行=即時約定」とは限らない例外パターンとして、頭に入れておきましょう。
NISAで選べない場合がある
NISA口座(少額投資非課税制度)の買付注文では、成行注文を選択できない証券会社が存在します。NISA成長投資枠の買付を指値注文のみに限定しているケースがあるため、事前に確認しましょう。
これは、成行注文の余力拘束額がストップ高価格を基準に計算される仕組みのため、非課税枠を効率的に活用しづらくなる問題に配慮した設計です。証券会社ごとに仕様差があるため、口座開設前に注文方法のルールを確認しておきましょう。
NISAの基本的な仕組みに関しては、こちらの記事でも解説しています。
指値注文と成行注文の違いを比較
指値と成行の違いは、「価格の確実性」と「約定の速さ」のどちらを優先するかという一点に集約されます。両者はトレードオフの関係にあり、状況に応じた使い分けが投資成果を左右します。
それぞれの早見表
両者の違いを4つの軸で整理すると、以下の表のとおりです。
| 比較項目 | 指値注文 | 成行注文 |
|---|---|---|
| 価格指定 | あり(自分で指定) | なし(市場価格に従う) |
| 約定スピード | 遅い(指値到達まで待機) | 速い(即時約定) |
| 約定価格の確実性 | 高い(指定価格以上には不利にならない) | 低い(想定外の価格になりうる) |
| 約定の確実性 | 低い(未約定リスクあり) | 高い(反対注文があれば成立) |
| 向いている人 | 計画的に売買したい中長期投資家 | スピード重視の短期売買・損切り場面 |
約定価格・スピードの違い
指値と成行は、「約定価格の確実性は指値、約定スピードは成行」という対照的な性格を持っています。
たとえば「1,000円で買いたい」という意思を実現したい場合、指値1,000円なら価格は守れますが、株価が1,000円に届かなければ未約定で終わります。一方、成行で発注すれば即時に売買は成立しますが、約定単価が1,005円や1,010円に滑ることも珍しくありません。
- このトレードオフは、「価格を取るか、確実性を取るか」という投資家自身の優先順位に基づく選択を求めるものです。どちらが優れているという話ではなく、目的に応じて選び分ける判断が問われます。
価格優先・時間優先の原則
東京証券取引所のオークション方式では、すべての注文が「価格優先・時間優先の原則」に基づいて約定処理されます。
価格優先の原則
価格優先の原則とは、買い注文では高い値段、売り注文では安い値段ほど優先して取引が成立するルールです。そして価格を指定しない成行は、どんな指値よりも先に処理される最優先の注文として扱われます。
時間優先の原則
時間優先の原則は、同じ値段の指値注文が並んだ場合、先に発注された注文から順番に約定するというルールです。たとえば980円の買い指値に1万株の先行注文が並んでいる状態で、自分も980円で買い指値を入れた場合、株価が瞬間的に980円をつけても先行注文の消化が優先され、自分の注文が約定しない可能性があります。
このように、注文方法の選択は単なる「価格指定の有無」ではなく、市場の優先順位ルールの中で自分の注文をどう位置づけるかという執行戦略の問題でもあるわけです。
注文方法で変わる取引コスト
注文方法の選択は、実は「目に見えにくいコスト」をどう負担するかという選択でもあります。プロの世界ではこれを「トータルコスト」と呼び、執行戦略の中核に据えています。
見えないスプレッドコスト
成行注文を出すと、知らないうちに「スプレッド」というコストを実質的に支払う構造になっています。スプレッドとは、最良買気配(板で最も高い買い注文)と最良売気配(最も安い売り注文)の差を指します。
たとえば最良売気配1,005円、最良買気配1,000円の銘柄を成行で買い、すぐに成行で売り直すと、5円の差額が瞬時に失われる計算です。手数料とは別に発生する目に見えないコストとして、往復取引が多い投資家ほど無視できない金額になります。
マーケットインパクトコスト
自らの売買行動によって株価を不利な方向へ動かしてしまうコストを、マーケットインパクトコストと呼びます。大量の注文や、流動性の低い銘柄を売買する場面で特に顕在化する現象です。
たとえば1,000株の成行買いを出した結果、薄い板を食い上げて株価が10円上昇し、自分の平均約定単価が押し上げられるケースが典型例です。「個人投資家には無縁」と思われがちですが、小型株や新興市場銘柄では数百株単位の注文でも十分に起こり得ます。
約定機会を逃す機会コスト
指値が約定しなかったために、本来得られたはずのリターンを取り逃がす損失を「機会コスト」と呼びます。発生時に支払う費用ではなく、「行動しなかった結果」として事後的に表面化するコストである点が特徴です。
たとえば1,000円で買い指値を入れていた銘柄が1,001円までしか下がらず、その後1,500円まで上昇した場合、得られなかった500円分の値上がり益が機会コストとして残ります。
プロが重視するトータルコスト
機関投資家の世界では、手数料・スプレッド・マーケットインパクト・機会コストの4つを合算した「トータルコスト」で執行の良し悪しを評価する手法が定着しています。これはTCA(Transaction Cost Analysis、取引コスト分析)と呼ばれる視点です。
成行は「スピードの代償として、スプレッドとマーケットインパクトを支払う」注文、指値は「確実性の代償として、機会コストを抱える」注文と整理できます。注文方法を選ぶ際は、4つのコストのうち自分がどれを許容できるかを意識する判断が、プロと個人投資家の差を縮める鍵となるでしょう。
指値注文と成行注文の使い分け方
指値と成行は優劣ではなく、目的と場面に応じて選び分けるツールです。「価格を守りたいか」「約定を確実にしたいか」という軸で判断すれば、迷う場面は大きく減ります。
指値注文が向くケース
指値注文は、価格コントロールと計画性が重視される場面で力を発揮します。じっくり腰を据えた投資スタイルとの相性がよい注文方法です。
具体的には、以下のような場面で指値が適しています。
指値注文が向くケース
- 長期保有を前提に、割安なタイミングで仕込みたいケース
- 押し目買い・戻り売りなど、特定の価格水準を狙う取引
- 日中の相場を頻繁にチェックできない会社員投資家
- 出来高が少なく、成行だと不利な約定になりやすい銘柄
- 利益確定の価格をあらかじめ決めておきたい局面
これらに共通するのは、「時間的余裕がある」「価格優先で動きたい」という性格です。中長期投資家のメイン注文として、指値を基本に据える戦略が王道だといえるでしょう。
成行注文が向くケース
成行注文は、スピードと約定確実性が要求される局面で真価を発揮します。価格より「行動すること自体」を優先したい場面で選ばれる注文方法です。
成行が適している代表的なシーンは以下のとおりです。
成行注文が向くケース
- 決算発表直後など、短時間で大きく動く相場での即時対応
- 含み損が広がった際の、ためらわない損切り
- 板の厚い大型株での売買
- ストップ高直前のように、確実にポジションを取りたい局面
- 翌日に持ち越したくない当日中の手仕舞い
短期売買やリスク管理の場面では、価格より「逃さない・遅れない」ことが資産防衛に直結します。特に損切り場面では、価格にこだわって執行が遅れた結果、傷を深めるパターンが少なくありません。
「買いは指値、売りは成行」とは
株式市場には「買いは指値、売りは成行」という古くからの経験則があります。買いの場面では高値掴みを避けるために価格を守り、売りの場面では下落の勢いに乗り遅れないようスピードを優先する、という心理的非対称性を踏まえた格言です。
- 買いは「もっと安く買えたかもしれない」という後悔より、「想定外に高く買ってしまった」失敗のほうがダメージが大きくなります。一方、売りは「もう少し高く売れたはず」と粘った結果、下落に巻き込まれて損失が拡大するケースが頻発します。
この格言は、行動経済学でいうプロスペクト理論(人は利益より損失を強く嫌う傾向)とも整合的です。投資家心理の弱点を補正する執行ルールとして、今も初心者の指針になり続けています。
時間帯別の注文戦略
同じ注文方法でも、出すタイミングによって約定の質は大きく変わります。寄付・ザラ場・大引けという3つの時間帯の特性を押さえておくと、執行精度が一段上がります。
寄付・大引け前後のリスク
寄付や大引けでは、ザラ場とは異なる「板寄せ方式」で価格が決まります。寄付では取引開始前に集まった注文が同時呼値として扱われます。一方、大引けでは15時25分から15時30分までのプレ・クロージングを経て板寄せが行われ、注文の受付時点によって優先順位の扱いが異なります。
寄付では、取引開始前に受け付けた注文が同時呼値として扱われるため、通常のザラ場とは異なる約定処理になります。
そのため、人気銘柄に成行注文が集中すると、想定より高い価格で約定する場合があります。大引けについてはクロージング・オークションのルールも踏まえて、寄付とは分けて理解しましょう。
2024年11月からはクロージング・オークションが導入され、大引け前の15時25分〜15時30分も板寄せ方式で価格決定される仕組みに変更されました。注目銘柄の引け前後で成行を選ぶ際は、価格変動リスクを織り込んでおく必要があります。
ザラ場で流動性が高い時間
ザラ場の中でも、流動性は均等に分布していません。東京市場では寄付直後の9時台と、大引けに向けて参加者が動き出す14時半以降に、出来高が集中する傾向があります。
このような時間帯は板が厚く、成行を出してもスプレッドや板を食う影響が小さく済みます。逆に、前場引け(11時30分)直前や昼休み明け(12時30分)直後は参加者が少なく、板が薄くなりやすい時間帯です。流動性が乏しい局面で成行を出すと、想定外の価格で約定するリスクが高まる点を認識しておきましょう。
不成・引不成の活用法
不成(ふなり)とは、ザラ場では指値として発注しておき、未約定のまま大引けを迎えた場合に自動で成行へ切り替わる注文方法です。「指値の有利さ」と「成行の確実性」を両立する執行手法として、多くのネット証券で提供されています。
たとえば「1,000円までは指値で粘り、届かなければその日のうちに成行で約定させたい」という意思を、不成という1つの注文形態で表現できます。リバランスで保有銘柄を一定期間内に売却したい中長期投資家や、日中の相場を追えない会社員投資家にとって、便利な選択肢です。
金融商品別の注文方法の違い
注文方法の選択肢は、金融商品ごとに大きく異なります。株式以外の商品も扱う投資家は、それぞれのルールを理解しておくと、商品選択や執行ミスの防止につながります。
個別株は指値・成行が選べる
国内の個別株は、最も注文方法の選択肢が豊富な金融商品です。指値・成行に加え、逆指値、寄成(寄付の成行)、引指(引けの指値)、不成、IOC、FOKなど、執行条件を細かく指定できる仕組みが整っています。
これは、取引所に集中する流動性と、ザラ場・板寄せ方式の組み合わせがあるからこそ実現する柔軟性です。執行戦略を作り込みたい中上級者にとって、個別株は最も自由度の高いフィールドだといえます。
ETFは指値注文が基本
ETF(上場投資信託)の売買では、成行よりも指値注文の利用が向いています。市場価格と理論価格であるiNAV(インディカティブNAV:取引時間中の推定基準価額)に乖離が生じやすく、薄商いの場面で成行を出すと不利な価格で約定するリスクがあるためです。
たとえば日経平均連動型の主力ETFでも、iNAVと市場価格に小幅な乖離が出るケースは珍しくありません。発注前に東京証券取引所が公表するiNAVと市場価格を比較し、指値水準を決める手順が定石となっています。
ETFの基本的な仕組みに関しては、こちらの記事もあわせて参考にしてみてください。
投資信託は基準価額で約定
投資信託は、株式やETFと異なり、指値・成行という概念が存在しません。1日1回算出される「基準価額」で約定するため、注文時点では約定価格が分からない「ブラインド方式」が採用されています。
投資信託は、約定日の基準価額で取引が成立します。国内資産に投資するファンドでは申込当日が約定日となることが一般的ですが、海外資産に投資するファンドでは翌営業日以降が約定日となる場合があります。
たとえば当日15時までに発注した買い注文は、その日の基準価額(夜間に算出)で約定し、実際の価格は翌営業日に判明する流れです。注文時点では約定価格が分からないため、株式のように価格を見て即時売買する商品ではない点に注意しましょう。
投資信託の仕組みに関しては、こちらの記事も参考にしてみてください。
米国株は取引時間と為替に注意
米国株は日本時間で夜23時30分〜翌朝6時(サマータイム期間は22時30分〜翌朝5時)が立会時間にあたります。約定価格に加えて為替変動リスクが乗るうえ、注文ルールも国内株と異なる点が多くあります。
具体的には、有効期限を「当日中」「GTD(期間指定)」「GTC(90日間)」から選べ、最大3か月程度の長期にわたり指値を残せる証券会社が一般的です。プレマーケットやアフターマーケットなどの時間外取引では、指値注文のみ受け付ける証券会社が多い点にも注意してください。
初心者におすすめの注文方法
ここまでの内容を踏まえると、初心者が最初に身につけるべきは「平常時は指値、緊急時は成行」というシンプルな原則です。あわせて板情報の読み方を習得すれば、執行の質は大きく向上します。
基本は指値、損切りは成行
初心者にまずおすすめしたいのは、平常時の売買は指値で行い、損切りの場面だけ成行を使い分ける方法です。価格コントロールが効く指値をデフォルトに据えることで、想定外の高値掴みや感情的な売買を構造的に防げます。
- たとえば新規の買付けは、現在値より少し下に買い指値を入れて押し目を待ち、利益確定もあらかじめ売り指値で予約しておく形が基本になります。一方、含み損が想定以上に膨らんだ場面では、価格より「ポジションを必ず手放せること」が優先されるため、成行で迷わず損切りを実行します。
「攻めの指値、守りの成行」と覚えておくと、判断に迷う場面が減るでしょう。
板情報の見方の基本
注文を出す前に必ず確認すべきなのが、板情報です。板には、各価格帯に並ぶ売買注文の数量がリアルタイムで表示され、その銘柄の需給バランスや流動性を可視化してくれます。
たとえば最良売気配と最良買気配が1円差で、それぞれ数万株並んでいる銘柄は流動性が高く、成行を出してもスプレッドの影響は小さく済みます。
逆に、気配の差が10円以上開き、各気配に数百株しか並んでいない銘柄では、成行で板を食う「マーケットインパクトコスト」が顕在化しやすい状態です。板の厚みは、注文方法選択の出発点だと意識しておきましょう。
気配値と歩み値の読み方
気配値と並行して確認したいのが「歩み値」です。気配値が「これから取引したい注文」を示すのに対し、歩み値は「すでに約定した取引履歴」を時系列で並べた情報を指します。
- 両者を併用すると、成行を出した場合の想定約定価格を立体的に読み取れます。たとえば直近の歩み値が1,005円付近で連続している銘柄に成行買いを入れれば、1,005〜1,006円あたりで約定する可能性が高いと推定できる、というイメージです。
気配値で「これから起こり得ること」を、歩み値で「直前に起きたこと」を確認する習慣をつけると、執行の精度が一段引き上がります。
注文時の注意点と失敗例
実際の取引現場では、注文方法の知識だけでは防げない失敗が起こります。初心者がやりがちな5つのパターンを事前に押さえておくことで、避けられるトラブルは大きく増やせます。
想定外の高値で約定するリスク
板の薄い銘柄に成行注文を出した結果、想定の倍近い価格で約定してしまう失敗は典型的なパターンです。原因は、薄い板を一気に食い上げてマーケットインパクトが発生する点にあります。
- たとえば直近の出来高が数千株しかない小型株へ、何の確認もせず1,000株の成行買いを入れたとしましょう。最良売気配の数百株を消化したあと、板の上方に並ぶ大きく離れた価格まで一気に約定が広がり、平均単価が想定の20〜30%上振れするケースも実際に起こり得ます。
特に新興市場や決算発表直後の銘柄で起こりやすい現象です。
約定せず機会損失するリスク
指値を入れたまま株価が想定と逆方向に動き続け、約定しないまま大きな利益機会を逃す失敗も少なくありません。「値ごろ感」だけで深い指値を入れた結果、株価が反発に転じて二度と指値水準まで戻ってこないパターンです。
たとえば1,000円の銘柄に「900円まで下がったら買う」と指値を入れたものの、株価が980円までしか下げず1,500円まで上昇した場合、得られたはずの50%超の値上がり益はすべて取り逃しになります。指値水準は「願望」ではなく、テクニカル分析や出来高分布など根拠に基づいて決める習慣が重要です。
出来高の少ない銘柄の注意点
出来高の少ない低流動性銘柄では、成行・指値のどちらにも特有のリスクが潜みます。成行は想定外の価格で約定しやすく、指値は逆に長期間まったく約定しない、という板挟みに陥りやすい状態です。
発注前には、必ず直近の1日平均出来高と板の厚みをチェックしましょう。1日平均出来高の数%を超える注文を出す場合は、複数回に分割発注する「分割執行」も有効な選択肢になります。
ストップ高・ストップ安時の挙動
値幅制限に到達した「ストップ高」「ストップ安」の状態では、成行も指値も即座には約定しません。値段がそれ以上動かないため、買い気配(または売り気配)の状態で取引が止まる仕組みです。
内国株では、ストップ高・ストップ安が2営業日連続で一定条件に該当した場合などに、翌営業日から制限値幅が拡大されることがあります。ETF・ETN等は別ルールで、ストップ高・ストップ安の値段で立会を終了した場合に翌営業日から制限値幅が拡大されることがあります。
急騰・急落銘柄を成行で追うと想定外の価格で約定する可能性があるため、取引所の発表を確認しましょう。
ストップ安になった株の買い方は、こちらのFAQも参考にしてみてください。
行動心理が招く注文ミス
注文ミスの多くは知識不足ではなく、行動心理学的なバイアスが原因で起こります。代表的なのが、FOMO(Fear of Missing Out:取り残される恐怖)による高値掴みの成行と、損失回避バイアスによる遠すぎる損切り指値です。
- 「ここで買わないと乗り遅れる」という焦りは、急騰銘柄の天井圏で成行買いを誘発します。逆に「もう少し戻れば助かる」という願望は、損切り指値を実勢価格から遠く離れた水準に置かせ、結果として損失を拡大させます。
合理的に注文を出すためには、自分の中にバイアスが働いていることを自覚し、発注ボタンを押す前に「これは戦略か、それとも感情か」と問い直す習慣をつけましょう。
他の注文方法
指値・成行を理解したら、次のステップとして発展的な注文方法も押さえておきたいところです。執行の選択肢が広がると、相場局面に応じたきめ細かい運用ができるようになります。
逆指値注文とは
逆指値注文とは、「株価が指定値以上になったら買い」「指定値以下になったら売り」という、通常の指値とは逆方向の条件で発注する注文方法です。トリガー価格に到達した瞬間に、市場へ自動で注文が発出される仕組みになっています。
たとえば1,000円で買った銘柄に900円の売り逆指値(成行)を入れておけば、株価が900円まで下落した瞬間に自動で損切り注文が発動します。「相場を見られない時間帯のリスク管理」と「上昇トレンドへの追随買い」の両方で活用できる方法です。
寄付・引け・指成とは
寄付・引け・指成は、執行のタイミングや条件を細かく指定できる注文方法です。「寄付」は寄付の板寄せのみで成立する注文、「引け」は大引けの板寄せのみで成立する注文、「指成(さしなり)」は指定時刻までは指値として有効で、未約定の場合に成行へ切り替わる仕組みを指します。
| 注文方法 | 仕組み | 約定タイミング |
|---|---|---|
| 寄付(よりつき) | 寄付の板寄せのみで成立する注文。寄付で約定しなかった場合は失効 | 9 |
| 引け(ひけ) | 大引けの板寄せのみで成立する注文。引けで約定しなかった場合は失効 | 15 |
| 指成(さしなり) | 指定時刻までは指値として有効、未約定なら成行に切り替わる | ザラ場中は指値/指定時刻に未約定なら成行で執行 |
中長期投資家のリバランスや、忙しくて発注タイミングを選びにくい人にとって、ライフスタイルに合わせた執行を可能にする選択肢となります。
ストップ高になった株をどうすべきかに関しては、こちらのFAQを参考にしてみてください。
IOC・FOKなど執行条件
IOC(Immediate or Cancel)とFOK(Fill or Kill)は、機関投資家がよく使う執行条件です。IOCは「即時に約定可能な数量だけ約定させ、残りは取り消す」条件、FOKは「全量約定できる場合のみ約定させ、できなければ全量取り消す」というルールを指します。
個人投資家でも、流動性の薄い銘柄で部分約定を避けたい場面や、大口注文を一気に処理したい場面で活用できる選択肢です。
注文方法に関するよくある留意点
最後に、初心者が見落としがちな注意点を整理しておきます。発注前のチェックリストとして活用してください。
NISAでも注文方法は選べる
NISA口座でも基本的には指値・成行のどちらも選択できますが、買い注文を指値のみに限定している証券会社も存在します。仕様は会社ごとに異なるため、口座開設前に注文ルールを確認しておくと安心です。
指値注文には有効期限がある
指値注文には有効期限があり、当日中・週中・最大1か月先までなど、証券会社ごとに選択できる範囲が異なります。期限切れで意図せず注文が失効するケースを防ぐため、発注時に有効期限の設定を必ず確認しておきましょう。
成行と寄成は仕組みが異なる
通常の成行はザラ場で即時約定するのに対し、寄成(よりなり)は寄付の板寄せでのみ成行として扱われる注文です。両者を混同すると、意図しない時間帯に約定してしまうミスにつながるため、注文画面での選択は慎重に行いましょう。

この記事のまとめ
この記事では、指値注文と成行注文の基本的な仕組み、メリット・デメリット、約定価格やスピードの違い、時間帯や金融商品別の注意点を整理しました。注文方法は単なる操作手順ではなく、投資成果やリスク管理にも関わる重要な判断です。実際に注文を出す前には、板情報や出来高、現在の相場状況を確認し、自分が重視するのが「価格の確実性」なのか「約定の速さ」なのかを明確にしたうえで、適切な注文方法を選びましょう。
投資のコンシェルジュを使ってみませんか?

金融系ライター
厚生労働省や保険業界・不動産業界での勤務を通じて、社会保険や保険、不動産投資の実務を担当。FP1級と社会保険労務士資格を活かして、多くの家庭の家計見直しや資産運用に関するアドバイスを行っている。金融メディアを中心に、これまで1,000記事以上の執筆実績あり。
厚生労働省や保険業界・不動産業界での勤務を通じて、社会保険や保険、不動産投資の実務を担当。FP1級と社会保険労務士資格を活かして、多くの家庭の家計見直しや資産運用に関するアドバイスを行っている。金融メディアを中心に、これまで1,000記事以上の執筆実績あり。
関連ガイド
株式投資とは?仕組みと始め方5ステップ・いくらから買えるかをわかりやすく解説
2026.09.01
難易度:
ストップ高・ストップ安発生の3大要因とは?値幅制限の役割・売買できない場合の対応・翌日の傾向を徹底解説
2025.12.30
難易度:
NISAとはどんな制度?成長投資枠・つみたて投資枠や非課税枠が再利用できる仕組みを徹底解説
2025.12.30
難易度:
ETFとは?初心者向けに仕組み・メリット・投資信託との違いをわかりやすく解説
2026.03.24
難易度:
投資信託とは?仕組みとメリット・デメリットを図解でわかりやすく解説
2026.07.23
難易度:
関連する専門用語
指値注文
指値注文とは、自分が売買したい価格をあらかじめ指定して出す注文方法のことをいいます。たとえば「この株を1,000円になったら買いたい」や「1,200円以上になったら売りたい」といったように、自分が希望する価格を指定して注文します。 指定した価格に達しない限り売買は成立しないため、思い通りの価格で取引できる一方で、注文が成立しないまま終わる可能性もあります。投資家が損失を抑えたり、利益をしっかり確保したりするために、計画的に使われる注文方法です。特に相場が急変したときに冷静に売買するための手段として、初心者にも役立つ仕組みです。
成行注文
成行注文とは、価格を指定せずにその時点での市場価格で売買を行う注文方法のことです。注文を出すと、すぐに取引が成立しやすいという特徴があります。そのため、株価が大きく動いているときや、すぐに売りたい・買いたいというときに使われます。 ただし、価格を指定しないため、想定よりも高く買ってしまったり、安く売ってしまったりすることもあり、注意が必要です。スピード重視の取引には向いていますが、価格をコントロールしたいときには他の注文方法の方が適しています。
約定
約定とは、株式や投資信託、FXなどの金融商品を売買する際に、買い手と売り手の条件が一致して取引が成立することを指します。注文を出しただけでは取引は完了しておらず、実際にその注文が市場で相手とマッチして取引が成立した瞬間に「約定した」と表現されます。 たとえば、ある株を「1,000円で買う」という注文を出し、売りたい人が同じ価格で売り注文を出していれば、その時点で売買が成立し、これが約定となります。投資では、この約定が実際の資産の動きを決定づける重要なタイミングであり、注文方法(指値や成行など)や市場の状況によって、約定のタイミングや可否が左右されることもあります。
呼値(よびね/Tickサイズ)
呼値(よびね)とは、株価や債券価格などを取引所で表示したり注文を出したりするときに、一度に動かせる最小の価格刻みのことです。たとえば株価が1円刻みで変動する銘柄では、1000円の次は1001円や999円といったように、1円ごとにしか値段を付けられません。呼値は市場の流動性や投資家の取引コストに影響し、刻み幅が細かいほど価格がきめ細かく付く一方で、注文入力の手間が増える要因にもなります。
板情報
板情報とは、株式や為替などの金融商品において、現在出されている買い注文(ビッド)と売り注文(アスク)の価格や数量が一覧で表示される情報のことをいいます。この情報は取引所や証券会社の取引ツールなどでリアルタイムに確認でき、売買の需要と供給のバランスや、どの価格帯で取引が活発になっているかを把握するのに役立ちます。 たとえば、ある株に対して「1,000円で500株買いたい」という注文があれば、それが買い注文の板に表示されます。一方で「1,005円で300株売りたい」といった売り注文も売り板として表示されます。板情報を読み解くことで、売買のタイミングや価格の動き、相場の勢いなどを判断するヒントが得られます。特に短期売買を行うデイトレーダーなどにとっては、重要な判断材料の一つとなっています。
気配値
気配値とは、株式やその他の金融商品が市場で実際に取引される前に、売りたい人と買いたい人がそれぞれ提示している希望価格のことです。たとえば、ある株を1,000円で買いたい人がいれば「買い気配」として1,000円が表示され、逆に1,050円で売りたい人がいれば「売り気配」として1,050円が表示されます。 取引所の板情報としてリアルタイムで更新されるため、現在の市場の雰囲気や投資家の動向を把握するのに役立ちます。気配値だけではまだ取引は成立していない状態ですが、売りと買いの価格が一致すると実際の売買が行われ、約定価格として市場に記録されます。特に取引開始前や初値が決まる前の時間帯には、気配値の動きが重要な判断材料になります。


