投資のガイド
Guide
解約返戻金とは?金額や受取後の活用法、税金との関係も解説
難易度:
執筆者:
公開:
2026.09.14
更新:
2026.09.14
生命保険を途中で解約すると「解約返戻金」を受け取れる場合がありますが、払い込んだ保険料がそのまま戻るとは限りません。返戻率や保険の型、加入期間によっては大きく元本割れすることもあります。この記事では、解約返戻金の基本的な仕組みから、保険種類ごとの有無、税金、解約時の注意点、継続・解約の判断軸までを具体的に解説します。


目次
生命保険の解約返戻金とは何か
生命保険の解約返戻金(かいやくへんれいきん)とは、契約期間の途中で保険を解約した際に、契約者へ払い戻されるお金を指します。保険会社によっては「解約払戻金」や「解約返還金」と表記される場合もありますが、いずれも同じ意味と考えて差し支えありません。
混同されやすいのが満期保険金との違いです。満期保険金は契約満了時に受け取れるお金であり、契約途中の解約で発生する解約返戻金とは性質が異なります。
| 項目 | 解約返戻金 | 満期保険金 |
|---|---|---|
| 受取タイミング | 契約期間中に解約したとき | 契約満期を迎えたとき |
| 発生のきっかけ | 契約者の意思による解約 | 契約上の自然な満了 |
| 金額の傾向 | 経過年数で変動。早期解約では払込総額を下回ることが多い | 契約時に定めた金額(払込総額を上回るかどうかは、商品設計や予定利率によって異なる) |
| 対象となる保険 | 貯蓄性のある保険全般(終身保険・養老保険など) | 満期がある保険(養老保険・学資保険など) |
| 保障の扱い | 解約と同時にすべての保障が消滅 | 満期到達により保障が終了(予定どおり) |
なお、解約返戻金は払い込んだ保険料の全額が戻るわけではなく、加入期間や保険の種類によって受取額が大きく変わる仕組みです。
解約返戻金の仕組み
解約返戻金が払込保険料の全額にならない理由は、保険料の使い道が「保障」「運営」「積立」の3つに分かれているためです。このうち積立部分にあたる責任準備金から、解約控除などのコストを差し引いた金額が返戻金として支払われます。
責任準備金とは
責任準備金とは、保険会社が将来の保険金支払いに備えて積み立てている準備金のことで、保険業法によって積立が義務付けられています。契約者から集めた保険料のうち、死亡保障などのコストや会社の運営費を差し引いた残額が、この責任準備金として積み立てられる仕組みです。
- 解約返戻金は、責任準備金から「解約控除」と呼ばれる費用を差し引いて計算されます。解約控除とは、契約初期にかかった募集経費などのうち、まだ回収しきれていない分を解約時に精算するための控除額です。
そのため、契約から間もない時期に解約すると、責任準備金そのものが少ないうえに解約控除の負担も重く、返戻金がほとんど発生しないケースもあります。
返戻率の計算式
返戻率とは、払い込んだ保険料に対してどれだけのお金が戻ってくるかを示す指標で、以下の計算式で算出されます。
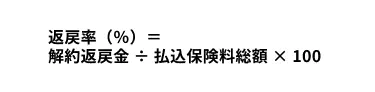
返戻率が100%を超えていれば払込総額より多く戻り、100%未満であれば元本割れとなります。たとえば100万円を払い込んで70万円が戻る場合、返戻率は70%です。逆に100万円を払い込んで110万円が戻れば、返戻率は110%となります。
返戻率の目安
返戻率は契約直後がもっとも低く、加入期間が長くなるほど上昇していくのが一般的です。契約から数年以内はゼロまたは極めて低い水準にとどまり、払込期間の後半に近づくにつれて徐々に100%へ近づいていきます。
終身保険や養老保険など貯蓄性のある商品では、払込満了を過ぎると返戻率が100%を超えるケースが多く見られます。一方、同じ貯蓄型でも商品設計によって返戻率の上がり方は大きく異なるため、契約書の確認が欠かせません。
解約返戻金の3つの型
解約返戻金には「従来型」「低解約返戻金型」「無解約返戻金型」の3つのタイプがあり、それぞれ保険料の水準と返戻金の増え方が大きく異なります。自分が加入している保険がどの型に該当するかを把握することが、解約を判断する際の出発点です。
| 項目 | 従来型 | 低解約返戻金型 | 無解約返戻金型 |
|---|---|---|---|
| 保険料 | 高い | 割安(従来型より安い) | もっとも割安 |
| 払込期間中の返戻率 | 比較的高い水準で推移 | 従来型の約70%に抑制 | なし(0%) |
| 払込満了後の返戻率 | 緩やかに上昇 | 一気に上昇し100%超もあり | なし(0%のまま) |
| 解約返戻金の有無 | あり | あり | なし、または極めて少額 |
| 代表的な商品 | 終身保険・養老保険 | 低解約返戻金型終身保険・学資保険の一部 | 定期保険・医療保険・がん保険・収入保障保険 |
| 向いている人 | 保障と貯蓄性を両立したい人 | 払込満了まで継続できる人 | 保障のみを割安に確保したい人 |
従来型の特徴
従来型は、払込保険料の累計に応じて解約返戻金がコンスタントに増えていく、もっともスタンダードなタイプです。終身保険や養老保険の多くがこの型に該当し、契約期間中のどの時点で解約しても、その時点の責任準備金に応じた返戻金を受け取れます。
3つの型のなかでは同条件の保険料がもっとも高くなる一方、払込期間中の返戻率も比較的高く保たれるのが特徴です。そのため、途中解約のリスクを抑えつつ保障と貯蓄性を両立させたい人に向いています。
低解約返戻金型
低解約返戻金型は、払込期間中の返戻率を従来型の約70%程度に抑える代わりに、保険料を割安に設定したタイプです。大きな特徴は、払込満了後に返戻率が大きく上昇する商品がある点です。
- たとえば払込期間中は返戻率70%にとどまっていた契約が、満了直後には100%を超える水準まで上昇するケースもあります。学資保険の代替として活用される場面もありますが、払込満了前に解約すると損失が大きくなるため、最後まで払い切る前提でなければ向きません。
低解約返戻金型終身保険の仕組みに関しては、こちらのFAQも参考にしてみてください。
無解約返戻金型
無解約返戻金型は、解約返戻金をなくす代わりに保険料を大幅に抑えたタイプで、いわゆる「掛け捨て型」と呼ばれる保険の多くがこれに該当します。代表例は定期保険・医療保険・がん保険・収入保障保険などです。
このタイプは保障に特化した設計であり、解約しても基本的にお金は戻らない前提で加入する商品となります。そのため、解約の判断は「返戻金がいくら戻るか」ではなく、「その保障が今後も必要かどうか」という観点で行うのが合理的です。
解約返戻金がある代表的な保険
解約返戻金が受け取れるのは、保険料の一部を積み立てる「貯蓄性のある保険」に限られます。代表的な商品としては、終身保険・養老保険・学資保険・個人年金保険・変額保険の5つです。
| 保険種類 | 主な目的 | 解約返戻金の特徴 |
|---|---|---|
| 終身保険 | 一生涯の死亡保障・資産形成 | 払込期間が長いほど増加し、払込満了後は払込総額を上回るケースあり |
| 養老保険 | 死亡保障と満期時の貯蓄 | 満期に近づくほど増加。死亡保険金と満期保険金が同額 |
| 学資保険 | 子どもの教育資金準備 | 満期まで継続で払込総額を上回ることもあるが、途中解約では元本割れしやすい |
| 個人年金保険 | 老後資金の積立 | 年金開始前の解約は払込総額を下回ることが多い |
| 変額保険 | 保障+運用 | 運用成績で変動。最低保証がなく相場下落時は元本割れリスクあり |
終身保険:一生涯にわたって死亡保障が続く
終身保険は、一生涯にわたって死亡保障が続くタイプの保険で、解約返戻金がある代表的な商品です。保険料の払込期間が長くなるほど解約返戻金は増えていき、払込満了後は払込総額を上回るケースもあります。
- そのため、死亡保障を確保しながら老後資金や相続対策の原資として活用されることも少なくありません。ただし、契約から数年以内に解約すると返戻率が大きく下がるため、短期での解約には向かない商品といえます。
代表的な終身保険の種類に関しては、こちらの記事でも詳しく解説しています。
養老保険:保険期間中の死亡保障と満期時の満期保険金を兼用
養老保険は、保険期間中の死亡保障と満期時の満期保険金を兼ね備えた、貯蓄性の高い保険です。死亡保険金と満期保険金が同額に設定されている点が、他の保険にはない大きな特徴となります。
満期が近づくにつれて解約返戻金も増えていき、満期到達時には払込総額と同等以上の金額を受け取れる設計が一般的です(契約時の予定利率や商品設計によって異なる)。
- ただし、保険料は割高な傾向があり、低金利の時期に販売された商品では返戻率が100%を下回るものもある点に注意が必要です。近年は長期金利の上昇を受けて予定利率を引き上げる保険会社も出ており、契約時期によって返戻率の水準は大きく異なります。
養老保険についてくわしく知りたい方は、こちらの記事もあわせて参考にしてみてください。
学資保険:子どもの教育資金を準備する
学資保険は、子どもの教育資金準備を目的とした貯蓄性の高い保険で、進学時の祝金や満期保険金を受け取れる仕組みになっています。契約者である親に万が一のことがあった場合、以後の保険料払込が免除される保障機能も備わっています。
- 途中解約した場合の返戻率は払込総額を下回ることが多く、目的外の早期解約は避けるべき商品です。教育資金という使途が明確に決まっているため、解約より満期まで継続するほうが合理的な選択となります。
学資保険に関しては、こちらの記事でも詳しく解説しています。
個人年金保険:老後資金を用意する
個人年金保険は、老後資金の積立を目的とした保険で、契約時に定めた年齢から年金形式で受け取れる仕組みです。年金開始前に解約すると、返戻金が払込総額を下回るケースが多くなります。
- そのため、解約以外の選択肢として、年金開始時期を後ろ倒しにする「据置」や、年金受取への移行を検討するほうが合理的な場合もあります。なお、所得税の個人年金保険料控除の対象となる商品もあり、税制メリットを失う点にも留意が必要です。
個人年金保険について詳しく知りたい方は、こちらの記事も参考にしてみてください。
変額保険:死亡保障を得つつ運用を行う
変額保険は、保険料の一部が株式や債券などで運用される「特別勘定」に振り分けられ、運用成績に応じて解約返戻金や満期保険金が変動する保険です。死亡保険金には最低保証が設けられていますが、解約返戻金には最低保証がない商品が一般的となります。
- そのため、相場が下落している局面で解約すると、損失を確定させる結果になりかねません。運用商品としての性格が強いため、解約判断には市況の確認と、長期保有による回復の可能性も考慮する視点が求められます。
変額保険の仕組みやメリットについては、こちらの記事をご覧ください。
解約返戻金がない代表的な保険
解約返戻金がない、もしくは極めて少額の保険は「無解約返戻金型」と呼ばれ、いわゆる掛け捨て型に該当します。代表的な商品は定期保険・医療保険・がん保険・収入保障保険で、保障に特化した設計のため解約してもお金が戻ることを期待する商品ではありません。
| 保険種類 | 主な目的 | 解約返戻金の特徴 |
|---|---|---|
| 定期保険 | 一定期間の死亡保障 | 基本的になし。満期時は0円 |
| 医療保険・がん保険 | 入院・手術・治療費の保障 | ほぼなし。途中解約しても戻らない |
| 収入保障保険 | 遺族への年金形式の死亡保障 | なし、または極めて少額 |
定期保険:保険期間中の死亡保障に特化
定期保険は、保険期間中の死亡保障に特化した掛け捨て型の保険で、保険料が割安な代わりに解約返戻金は基本的にありません。10年・20年といった一定期間や、60歳・65歳までといった年齢で保障が終了する設計が一般的です。
なお、長期定期保険のように保険期間が長い一部の商品では、契約途中で返戻率がピークを迎える設計のものもあります。ただし満期時には0円になるため、解約のタイミングを誤ると返戻金がほとんど得られない点に注意が必要です。
医療保険・がん保険:入院・手術・がんの治療に備える
医療保険・がん保険は、入院・手術・がんの診断や治療など、病気やケガにかかる費用を保障する目的の保険です。近年の医療保険・がん保険では、保険料を抑えるために無解約返戻金型の商品が多く見られます。そのため、途中解約しても返戻金がない、または少額にとどまるケースが一般的です。
- そのため、これらの保険を見直す際の判断軸は「お金が戻るか」ではなく、「その保障が今後も自分に必要かどうか」という一点に絞られます。公的医療保険や高額療養費制度の活用も含めて、必要保障額を再計算したうえで判断するのが合理的です。
民間の医療保険やがん保険の仕組みや特徴については、こちらの記事でも詳しく解説しています。
収入保障保険:遺族が年金形式で保険金を受け取る死亡保障
収入保障保険は、契約者に万が一のことがあった場合、遺族へ年金形式で保険金を支払う掛け捨て型の保険です。解約返戻金はないか、あっても極めて少額にとどまります。
- 時間の経過とともに受け取れる保険金総額が減っていく仕組みのため、割安な保険料で大きな保障を持てる点が特徴です。子どもの独立など必要保障額が下がるライフイベントに合わせて設計されており、解約返戻金を期待するのではなく、保障機能そのものを評価する商品といえます。
なお、貯蓄型保険と掛け捨て保険の違いはこちらの記事でも解説しています。あわせて参考にしてみてください。
受け取れる解約返戻金額の確認方法
自分が受け取れる解約返戻金の額は、契約前と契約後で確認方法が異なります。契約前であれば設計書やパンフレット、契約後であれば保険証券・マイページ・コールセンターなどを活用しましょう。
契約前の確認方法
新規加入を検討している段階であれば、保険会社が提示する「設計書」や商品パンフレットで解約返戻金額を確認できます。設計書には、契約からの経過年数ごとに「払込保険料累計」「解約返戻金額」「返戻率」が一覧で記載されているのが一般的です。
確認すべきポイントは、主に以下の2つです。
契約前の確認ポイント
- 契約から5年・10年といった早期解約時の返戻率がどの程度になるか
- 返戻率が100%を超えるタイミングはいつか
返戻率が100%を超えるということは、「払込総額より多く戻る分岐点」を意味します。払い込んだ金額ベースで考えると、損失を回避できることになります。
特に低解約返戻金型では、払込満了の前後で返戻率が大きく変わるため、満了タイミングを把握しておきましょう。
契約後の確認方法
すでに加入している契約については、以下のいずれかの方法で現時点の解約返戻金額を確認できます。
契約前の確認方法
- 保険会社の会員向けマイページ・アプリでの照会
- カスタマーセンター(コールセンター)への電話問い合わせ
- 担当の営業職員や代理店への問い合わせ
- 毎年送付される「ご契約内容のお知らせ(契約状況通知)」での確認
問い合わせの際には、保険証券番号・契約者氏名・生年月日などの本人確認情報が必要となります。なお、毎年保険会社から送付される契約状況通知には、その時点の解約返戻金額が記載されている場合が多いため、まず手元の書類を確認するのが手早い方法です。
保険証券の見方
保険証券や設計書を確認する際は、「経過年数別解約返戻金一覧表」という欄に注目します。この表には、契約後1年・5年・10年といった経過年数ごとの解約返戻金額が記載されており、自分の現在地を把握する基本資料となります。
特に低解約返戻金型の場合は、払込満了の前年・満了年・翌年で返戻金額が大きく変動する点を確認しておくと、解約のタイミングを誤らずに済みます。表の見方が分からない場合は、保険会社へ直接問い合わせれば担当者から説明を受けられるため、独断で判断する前に確認するのが安全です。
解約返戻金と税金の関係
解約返戻金には、契約者と受取人の関係や契約形態によって「所得税(一時所得)」「贈与税」「源泉分離課税」のいずれかが課されます。どの税区分に該当するかで税負担が大きく変わるため、解約前に契約形態を確認しておくことが重要です。
一時所得の場合
契約者(保険料負担者)と解約返戻金の受取人が同一の場合、受け取った返戻金は所得税の「一時所得」として扱われます。計算式は以下のとおりです。

特別控除が50万円あるため、返戻金から払込保険料を差し引いた差益が50万円以下であれば課税されません。なお、給与所得者は給与・退職所得以外の所得が20万円以下であれば、所得税の確定申告は不要です(住民税の申告は別途必要な場合があります)。
贈与税の場合
契約者(保険料負担者)と受取人が異なる場合、解約返戻金は贈与税の対象です。たとえば、夫が保険料を負担している契約を妻が受け取るケースなどが該当します。
贈与税は基礎控除110万円を超えた部分に課税され、その年に受けた他の贈与と合算して計算します。契約形態次第で課税区分が変わるため、解約前の確認が欠かせません。
源泉分離課税
一時払養老保険や一時払個人年金保険(確定年金)など、いわゆる金融類似商品に該当する契約を5年以内に解約した場合、差益に対して一律20.315%(所得税15%+復興特別所得税0.315%+住民税5%)の源泉分離課税が適用されます。
- なお、一時払終身保険は金融類似商品に該当しないため、解約返戻金は通常どおり一時所得として扱われます。また、令和8年度税制改正により2027年以後は復興特別所得税の税率引き下げと防衛特別所得税の創設が行われますが、合計の税率は変わりません。
この場合、保険会社が源泉徴収を行うため、原則として確定申告は不要です。一時所得の計算ルール(特別控除50万円・1/2課税)は適用されない点が、大きな違いです。
税額の計算例
具体例として、解約返戻金360万円・払込保険料総額300万円のケースで一時所得を計算してみましょう。
税額の計算例
- 差益:360万円−300万円=60万円
- 特別控除後:60万円−50万円=10万円
- 課税対象額:10万円×1/2=5万円
この5万円が課税対象となる一時所得として、他の所得と合算されます。そのうえで、所得税率と住民税率が適用されます。たとえば所得税率が10%の場合、所得税部分は5,000円が目安です。
保険解約時の注意点
保険の解約は不可逆な意思決定であり、戻ってくるお金だけに目を向けると、後から失うものの大きさに気づくケースが少なくありません。元本割れリスク・保障の消滅・再加入時のコスト上昇・特約の同時失効という4つの落とし穴を、解約前に必ず確認しておきましょう。
元本割れリスクがある
契約から数年以内の早期解約では、解約返戻金が払込保険料総額を大きく下回るケースがほとんどです。契約初期は責任準備金そのものが少ないうえに、解約控除の負担も重いためです。
特に低解約返戻金型では、払込満了の直前まで返戻率が70%程度に抑えられた設計となっています。たとえば400万円を払い込んだ段階で解約しても、280万円程度しか戻らないといった事態も起こり得ます。あと数年で払込満了を迎える場合は、満了まで待つだけで返戻率が大きく改善する可能性があるため、解約時期の見極めが重要です。
保障がなくなる
解約と同時に、これまで備えてきた死亡保障や医療保障などはすべて消滅します。解約後に、保障の空白期間が生まれることのリスクを軽視している方は少なくありません。
特に家族構成や健康状態によっては、解約後すぐに必要保障額がゼロになるとは限らない点に注意が必要です。住宅ローンが残っている、子どもが独立していないといった状況であれば、解約前に必要保障額を再計算し、別の手段で代替できるかを検討するのが賢明です。
再加入する場合は保険料が上がる
解約後に同等の保障で再加入しようとしても、年齢上昇と健康状態の変化により、保険料が大幅に上がる可能性があります。場合によっては、健康状態を理由に加入そのものを断られる(引受謝絶)ケースもあります。
そのため「とりあえず解約して、必要になればまた入ればいい」という安易な発想は、避けるのが無難です。特に40代・50代以降で持病が出始めた方は、現在の契約が将来にわたって得難い資産であることを認識しておくべきです。
特約も同時に消滅する
主契約を解約すると、付帯していた医療特約・三大疾病特約・先進医療特約などの保障もすべて失効します。
たとえば、現在では新規加入できないような有利な条件の終身医療特約が古い契約に付帯している場合、主契約を解約することで貴重な保障を失うことになります。解約前には必ず特約構成を確認し、その特約が現在の保険市場で同等条件で再現できるかを検証しましょう。
生命保険を解約するデメリットや注意点については、こちらのFAQもご覧ください。
保険を解約するか継続するかの判断軸
解約と継続のどちらを選ぶべきかは、「家計の状況」「返戻率の現在地」「保障の必要性」「代替手段の有無」という4つの軸で判断するのが基本です。単に「お金が戻るかどうか」ではなく、解約することで失うものと得るものを総合的に比較する視点が欠かせません。
継続が有利な人
払込満了が近い人、低解約返戻金型で返戻率が今後跳ね上がる人は、継続を検討しましょう。あと数年待つだけで返戻率が数十%単位で改善するケースでは、解約による機会損失が大きすぎるためです。
また、健康状態が悪化して再加入が難しい人や、扶養家族がいて死亡保障の必要性がまだ明確に残っている人も、現在の契約を維持する価値が高いといえます。古い契約に付帯した予定利率の高い終身保険や、現在は販売されていない有利な医療特約を持っている方も、安易な解約は避けるべきです。
解約が有利な人
家計が逼迫しているわけではないものの、「保険料負担が運用機会を奪っている」と感じる人は、解約を前向きに検討してもよいでしょう。子どもの独立などで必要保障額が大きく下がり、保障ニーズそのものが消滅した人も同様です。
変額保険などで運用コスト(信託報酬や保険関係費)が高すぎる商品に加入している場合も、NISAでの低コストインデックス投資に切り替えることで、長期的なリターンが改善する可能性があります。
機会費用の考え方
資産運用の視点で最も重要なのが「機会費用」です。機会費用とは、ある選択をしたことで得られなかった別の選択肢の利益を指します。
- たとえば月3万円の保険料を30年間払い続けると、累計1,080万円になります。同額をNISAで年利4%のインデックスファンドに積み立てた場合、30年後の評価額は約2,080万円となり、約1,000万円の差が生まれます。
保険を継続する真のコストは、払込保険料そのものではなく「その資金を運用に回していたら得られたはずのリターン」です。この視点を持つことで、保険の継続・解約をより合理的に判断できるようになります。
保険の解約に適したタイミング
解約のタイミング次第で、受け取れる金額が数十万円単位で変わるケースがあります。特に貯蓄性のある保険では、払込満了の前後や返戻率のピーク時を狙うことで、同じ契約でも手取り額に大きな差が生まれるため、戦略的に時期を選ぶ視点が欠かせません。
払込期間満了後
従来型・低解約返戻金型のいずれも、保険料払込期間が満了した時点で返戻率が100%を超えやすくなる構造になっています。特に低解約返戻金型は、満了の前後で返戻率が一気に跳ね上がる設計のため、満了直前と直後では数十万円単位の差が出ることも珍しくありません。
「あと数年で払込満了」という方は、満了まで待つことで返戻率が大きく改善する可能性が高いです。設計書の経過年数別解約返戻金一覧表を確認し、満了時点での返戻金額と現時点との差額を必ず把握しておきましょう。
返戻率のピーク時
養老保険や長期定期保険では、特定の時期に返戻率がピークを迎える設計になっている商品があります。ピーク時を逃すと返戻率が下がる商品もあるため、設計書での確認が不可欠です。
また「払込保険料累計=解約返戻金」となる損益分岐点を保険証券から読み取ることも、判断材料として有効です。低解約返戻金型では払込満了直前と直後で数十万円単位の差が出るケースもあり、待つだけで損益分岐点を超えられる場合は、継続のメリットが定量的に明確になります。
ライフイベントの発生時
住宅購入・教育資金の確保・退職・相続発生など、保険を見直す合理的なタイミングはライフイベントの節目に集中します。家族構成や必要保障額が変化する時期は、契約内容そのものを再点検するよい機会です。
ただし「現金が必要だから即解約」という判断は避けるべきです。解約以外の選択肢として、契約者貸付(解約返戻金の7〜9割を借入可能、保障は継続)や、払済保険への変更(以後の払込を止め、保障を減額して継続)といった手段を先に検討するほうが、保障を維持しながら資金需要に対応できる場合があります。
受け取った解約返戻金の活用方法
解約返戻金は「受け取って終わり」ではなく、その後の資産形成にどう活かすかで将来の資産額が大きく変わります。まずは近い将来に使う予定の資金を安全資産で確保し、残った余剰資金をNISAやiDeCoで長期運用するという順序で考えてみてください。
必要資金は先に取り分ける
解約返戻金を受け取ったら、全額を運用に回す前に「直近5年以内に使う予定がある資金」を最初に切り分けます。住宅頭金・教育費・車購入費・生活防衛資金など、近い将来に確実な支出が見込まれるお金は、元本割れリスクを取れないためです。
これらの資金は、預貯金や個人向け国債変動10年など、元本が保証される安全資産で確保しましょう。生活防衛資金の目安は、会社員で生活費の6か月分、自営業で1年分が一般的です。
- 近い将来の支出を切り分けたうえで残った余剰資金のみを長期運用に回すことで、相場下落時に投資資産を取り崩さざるを得ない事態を避けられます。
NISAで運用する
切り分けた余剰資金は、NISA(少額投資非課税制度)での再運用が有力な選択肢となります。NISAは年間360万円・生涯1,800万円までの投資に対する運用益が非課税となる制度で、長期の資産形成に向いた仕組みです。
具体的には、低コストの全世界株式や米国株式のインデックスファンドを軸に据える方法があります。解約返戻金のようなまとまった資金がある場合は、相場変動リスクを抑えるために、一括投資ではなく数か月〜2年程度に分けて投資する「時間分散」も有効です。
NISA制度に関しては、こちらの記事で詳しく解説しています。
iDeCoで運用する
老後資金目的だった保険を解約した場合は、iDeCo(個人型確定拠出年金)への拠出を通じて、所得控除のメリットを得ながら老後資金を再構築する方法も検討できます。
iDeCoの掛金は全額が所得控除の対象となり、所得税・住民税の負担を軽減できる点が最大の特徴です。また、2026年12月分の掛金(2027年1月引き落とし分)からは拠出限度額が引き上げられ、企業年金のない会社員は月2万3,000円から月6万2,000円に、自営業者などは国民年金基金の掛金との合計で月6万8,000円から月7万5,000円に拡大します。
- ただし、iDeCoは原則60歳まで引き出せないため、流動性が低い点には注意が必要です。NISAとiDeCoの役割分担としては、「いつでも引き出せる柔軟性」を重視するならNISA、「老後資金専用+節税メリット」を重視するならiDeCo、という使い分けが基本となります。
iDeCoの仕組みやメリットについては、こちらの記事も参考にしてみてください。
保険の解約手続きの流れ
保険の解約は、保険会社への申請から指定口座への入金まで、おおむね1〜2週間程度で完了します。事前に必要書類を揃えておくことで手続きをスムーズに進められるため、全体の流れと所要日数を把握しておきましょう。
必要書類と方法
保険の解約は、保険会社のコールセンターへの電話、マイページからのオンライン申請、担当の営業職員や代理店経由のいずれかで申し込めます。申請後、保険会社から解約請求書類が郵送される流れが一般的です。
必要書類は主に以下のとおりです。
解約時の必要書類
- 解約請求書(保険会社所定の書式)
- 保険証券(紛失時は再発行手続きが必要)
- 契約者の本人確認書類(運転免許証・マイナンバーカードなど)
- 解約返戻金の振込先口座情報
なお、解約日は書類が保険会社に到着した日として扱われるのが一般的です。月単位で保険料が発生する商品では、解約日のタイミングによって最終月の保険料負担が変わる場合もあります。
生命保険を見直したり解約したりするときのコツや注意点は、こちらの記事で詳しく解説しています。
振込までの日数
解約書類が保険会社に到着してから、解約返戻金が指定口座へ振り込まれるまでは、おおむね3〜7営業日(1週間程度)が目安となります。保険会社や商品によって差があり、契約内容の確認に時間を要する場合は2週間程度かかるケースもあります。
急な資金需要で解約する場合は、間に合わない可能性もあるため、事前に保険会社へ振込予定日を確認しておくのが安心です。
解約返戻金に関する留意点
解約返戻金には、手続きを進めるうえで見落としやすい注意点がいくつかあります。「振込までの時間差」「再加入の難しさ」「請求権の時効」という3つの留意点を押さえておくことで、想定外のトラブルを未然に防げます。
再加入は条件付き
解約後の再加入は理論上可能ですが、年齢上昇や健康状態の変化により保険料が大幅に上がるか、引受謝絶となるリスクがあります。「いつでもまた入り直せる」という前提で安易に解約するのは避けるべきです。
請求権には時効がある
解約返戻金の請求権は、保険法上、3年間行使しないと時効により消滅する可能性があります。古い契約や未請求の返戻金がある場合は、早めに保険会社へ確認しましょう。

この記事のまとめ
この記事では、生命保険の解約返戻金について、仕組みや返戻率の見方、保険種類ごとの違い、税金、解約時の注意点を整理しました。解約返戻金はまとまった資金になる一方で、早期解約による元本割れや保障の消滅、再加入時の保険料上昇なども考慮が必要です。解約を検討する際は、まず保険証券や設計書で現在の返戻金額と返戻率を確認し、家計・保障・資産運用の観点から慎重に判断しましょう。
投資のコンシェルジュを使ってみませんか?

金融系ライター
厚生労働省や保険業界・不動産業界での勤務を通じて、社会保険や保険、不動産投資の実務を担当。FP1級と社会保険労務士資格を活かして、多くの家庭の家計見直しや資産運用に関するアドバイスを行っている。金融メディアを中心に、これまで1,000記事以上の執筆実績あり。
厚生労働省や保険業界・不動産業界での勤務を通じて、社会保険や保険、不動産投資の実務を担当。FP1級と社会保険労務士資格を活かして、多くの家庭の家計見直しや資産運用に関するアドバイスを行っている。金融メディアを中心に、これまで1,000記事以上の執筆実績あり。
関連ガイド

保険の種類を一覧でわかりやすく解説|生命保険・損害保険・第三分野の違いと選び方
2026.09.11
難易度:
保険料の一時払いと平準払いとは?それぞれの違い・メリット・デメリット、向いている人を徹底解説
2026.04.05
難易度:
保険料と保険金の違いとは?失敗しない保険の選び方も解説
2026.06.11
難易度:
定期保険と終身保険の違いとは?どっちが得か、あなたに最適な死亡保険の選び方を解説
2026.06.11
難易度:
養老保険とは?仕組み・メリット・デメリットや加入判断軸を解説
2026.09.10
難易度:
貯蓄型保険と掛け捨て保険はどっちが得?5つの違いやそれぞれが向いている人の特徴を紹介
2026.06.11
難易度:


