投資の知恵袋
Questions
NISAとiDeCoで損をするケースには、どのようなものがありますか?
回答済み
1
2026/10/15 17:37
男性
50代

NISAやiDeCoは税制優遇のある制度ですが、必ず得をするとは限らないのでしょうか。元本割れ、手数料負担、途中で資金が必要になる場合、受取時の税金など、損をする可能性があるケースを知りたいです。


回答をひとことでまとめると...
NISAやiDeCoは税制優遇がある一方、元本割れ、手数料、資金拘束、受取時課税により損をする可能性もあるため、余裕資金で慎重に活用すべきです。
佐々木 辰
38歳
株式会社MONOINVESTMENT / 投資のコンシェルジュ編集長
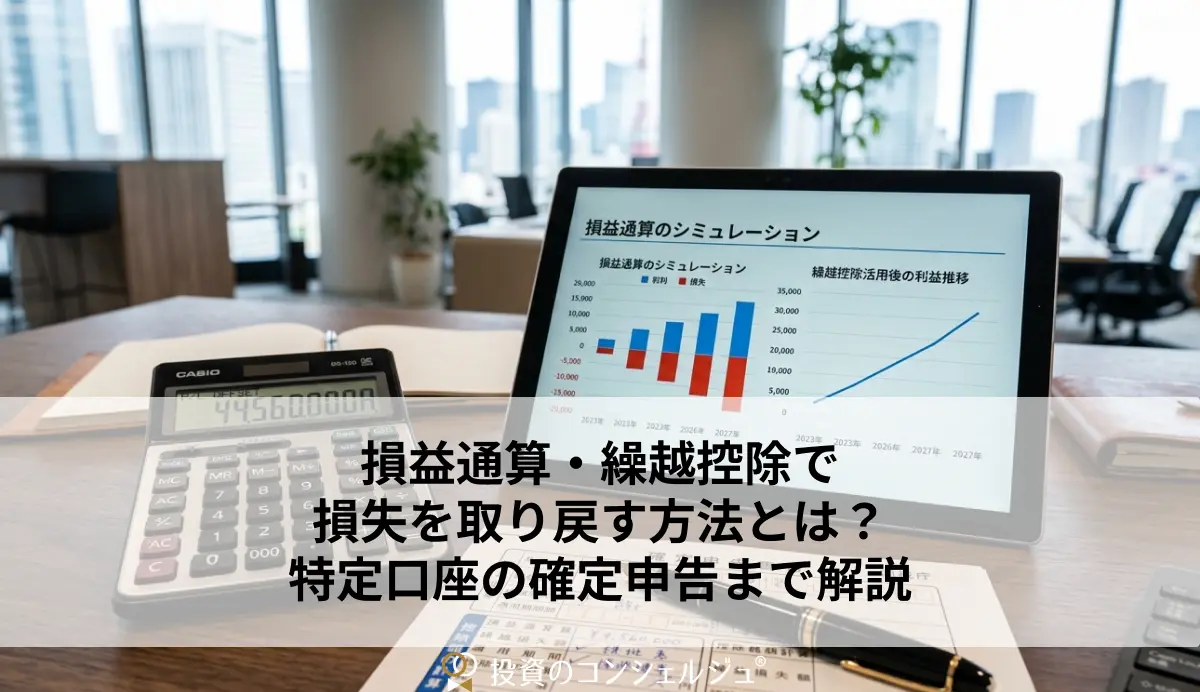
NISAやiDeCoは税制優遇がある制度ですが、必ず得をするとは限りません。どちらも投資信託などで運用する場合、価格変動により元本割れする可能性があります。NISAは運用益が非課税になる一方、損失が出ても課税口座の利益と損益通算できず、損失の繰越控除もできない点に注意が必要です。
iDeCoは掛金が全額所得控除になるため節税効果がありますが、原則60歳まで引き出せません。教育費、住宅購入、失業、介護などで資金が必要になっても自由に使えないため、生活防衛資金を確保せずに拠出すると家計を圧迫するおそれがあります。
また、iDeCoは加入時、拠出時、運用中、受取時に手数料がかかります。掛金が少ない場合や、元本確保型の商品中心で運用益が小さい場合は、節税効果より費用負担が目立つこともあります。
さらに、iDeCoは受取時にも税金を確認する必要があります。一時金は退職所得、年金受取は公的年金等として扱われるため、退職金や年金額、受取時期によって課税が生じる場合があります。
したがって、NISAは中長期で使わない余裕資金、iDeCoは老後まで使わない資金で活用するのが基本です。税制優遇だけで判断せず、資金拘束、手数料、運用リスク、受取時の税金まで含めて検討することが大切です。


関連ガイド
関連質問
2026.10.15
“少額で始めるなら、NISAとiDeCoのどちらが向いていますか?”
A. 少額から始めるなら、まずNISAで流動性を確保し、老後まで使わない資金が明確になった段階でiDeCoを併用するのが適切です。
2026.10.15
“NISAとiDeCoは、投資できる商品に違いがありますか?”
A. NISAは株式や投資信託、iDeCoは定期預金や保険も対象となり、目的や商品範囲で使い分けることが重要です。
2026.10.15
“NISAとiDeCoで同じインデックスファンドを買うことはできますか?”
A. NISAとiDeCoで同じファンドを買えるとは限らないため、取扱商品・コスト・引き出し制限を確認し、資産全体で配分を考えることが大切です。
2026.02.10
“変額保険とNISA・iDeCoの違いを教えてください。”
A. 変額保険は保険料の一部を運用し、死亡保障も付ける商品です。運用益は生命保険料控除の対象になりますが、運用益非課税は受けられません。NISA・iDeCoは非課税で運用できますが、死亡保障はありません。
2025.06.23
“iDeCoでも失敗例があると聞きました。それはどんなときですか?”
A. 手数料が節税効果と運用益を上回る「手数料負け」が典型的失敗。拠出額少額・期間短期、高コスト口座や高信託報酬商品を選ぶと起こります。
2026.02.24
“NISAを始めて、損するリスクはありますか?”
A. NISAは非課税でも元本割れ・急落損は起こり得ます。リスクを軽減するためにも、長期投資を前提に商品選び・運用期間を考えましょう。
関連する専門用語
NISA
NISAとは、「少額投資非課税制度(Nippon Individual Saving Account)」の略称で、日本に住む個人が一定額までの投資について、配当金や売却益などにかかる税金が非課税になる制度です。通常、株式や投資信託などで得られる利益には約20%の税金がかかりますが、NISA口座を使えばその税金がかからず、効率的に資産形成を行うことができます。2024年からは新しいNISA制度が始まり、「つみたて投資枠」と「成長投資枠」の2つを併用できる仕組みとなり、非課税期間も無期限化されました。年間の投資枠や口座の開設先は決められており、原則として1人1口座しか持てません。NISAは投資初心者にも利用しやすい制度として広く普及しており、長期的な資産形成を支援する国の税制優遇措置のひとつです。
iDeCo(イデコ/個人型確定拠出年金)
iDeCo(イデコ)とは、個人型確定拠出年金の愛称で、老後の資金を作るための私的年金制度です。20歳以上65歳未満の人が加入でき、掛け金は65歳まで拠出可能。60歳まで原則引き出せません。 加入者は毎月の掛け金を決めて積み立て、選んだ金融商品で長期運用し、60歳以降に年金または一時金として受け取ります。加入には金融機関選択、口座開設、申込書類提出などの手続きが必要です。 投資信託や定期預金、生命保険などの金融商品で運用し、税制優遇を受けられます。積立時は掛金が全額所得控除の対象となり、運用時は運用益が非課税、受取時も一定額が非課税になるなどのメリットがあります。 一方で、証券口座と異なり各種手数料がかかること、途中引き出しが原則できない、というデメリットもあります。
元本割れ
元本割れとは、投資で使ったお金、つまり元本(がんぽん)よりも、最終的に戻ってきた金額が少なくなることをいいます。たとえば、100万円で投資信託を購入したのに、解約時に戻ってきたのが90万円だった場合、この差額10万円が損失であり、「元本割れした」という状態です。 特に、価格が変動する商品、たとえば株式や投資信託、債券などでは、将来の価格や分配金が保証されているわけではないため、元本割れのリスクがあります。「絶対に損をしたくない」と考える方にとっては、このリスクを正しく理解することがとても重要です。金融商品を選ぶときには、利回りだけでなく元本割れの可能性も十分に考慮しましょう。
損益通算
投資で発生した利益と損失を相殺することで、課税対象となる利益を減らす仕組みのことです。たとえば、株式投資で50万円の利益が出た一方、別の取引で30万円の損失が発生した場合、損益通算を行うことで、課税対象となる利益は50万円から30万円を引いた20万円になります。この仕組みにより、納める税金を減らすことが可能です。 損益通算が適用されるのは、同じ「所得区分」の中でのみです。たとえば、株式や投資信託の譲渡損益や配当金などは「株式等の譲渡所得等」に分類され、この範囲内で損益通算が可能です。ただし、不動産所得や給与所得など、異なる所得区分間では基本的に通算できません。 さらに、株式投資の損失は、損益通算後も控除しきれない場合、翌年以降最長3年間繰り越して他の利益と相殺できます。これを「繰越控除」と呼び、投資初心者にとっても節税に役立つ重要なポイントです。
退職所得控除
退職所得控除とは、退職金を受け取る際に税金を軽くしてくれる制度です。長く働いた人ほど、退職金のうち税金がかからない金額が大きくなり、結果として納める税金が少なくなります。この制度は、長年の勤続に対する国からの優遇措置として設けられています。 控除額は勤続年数によって決まり、たとえば勤続年数が20年以下の場合は1年あたり40万円、20年を超える部分については1年あたり70万円が控除されます。最低でも80万円は控除される仕組みです。たとえば、30年間勤めた場合、最初の20年で800万円(20年×40万円)、残りの10年で700万円(10年×70万円)、合計で1,500万円が控除されます。この金額以下の退職金であれば、原則として税金がかかりません。 さらに、退職所得控除を差し引いた後の金額についても、全額が課税対象になるわけではありません。実際には、その半分の金額が所得とみなされて、そこに所得税や住民税がかかるため、税負担がさらに抑えられる仕組みになっています。 ただし、この退職所得控除の制度は、将来的に変更される可能性もあります。税制は社会情勢や政策の方向性に応じて見直されることがあるため、現在の内容が今後も続くとは限りません。退職金の受け取り方や老後の資産設計を考える際には、最新の制度を確認することが大切です。

専門家に相談してみませんか?
投資の知恵袋では、あなたの投資や資産に関する疑問や悩みを専門のアドバイザーに気軽に相談することが可能です。
ぜひご利用ください。
関連質問
2026.10.15
“少額で始めるなら、NISAとiDeCoのどちらが向いていますか?”
A. 少額から始めるなら、まずNISAで流動性を確保し、老後まで使わない資金が明確になった段階でiDeCoを併用するのが適切です。
2026.10.15
“NISAとiDeCoは、投資できる商品に違いがありますか?”
A. NISAは株式や投資信託、iDeCoは定期預金や保険も対象となり、目的や商品範囲で使い分けることが重要です。
2026.10.15
“NISAとiDeCoで同じインデックスファンドを買うことはできますか?”
A. NISAとiDeCoで同じファンドを買えるとは限らないため、取扱商品・コスト・引き出し制限を確認し、資産全体で配分を考えることが大切です。


