投資のガイド
Guide
大学の学費は平均いくら?国公立・私立の4年間総額と賢い備え方
難易度:
執筆者:
公開:
2026.10.10
更新:
2026.10.10
大学進学にかかる費用は、国公立か私立か、文系か理系か、自宅通学か自宅外通学かによって大きく変わります。さらに近年は学費や生活費の上昇もあり、早めに総額を把握しておく重要性が高まっています。学費だけを見て準備すると、受験費用や入学準備費、仕送りなどを見落とすおそれがあります。この記事では、大学の学費平均や4年間の総額、支払い時期、支援制度、NISAなどを活用した備え方まで具体的に解説します。


目次
学費は上昇傾向にあり早めの備えが大切
大学の学費は、ここ数年で着実に上昇しています。物価高や大学運営費の不足を背景に、国立・私立を問わず値上げの動きが広がっているためです。私立大学では、2025年度に69の学問分野のうち授業料が49分野、初年度納入金が57分野で値上がりしました。進学費用は「インフレする支出」と捉え、早めに準備を始める姿勢が欠かせません。
文部科学省の調査によると、2025年度の私立大学(学部)の授業料は96万8,069円で、前回調査(2023年度)比0.9%増となりました。
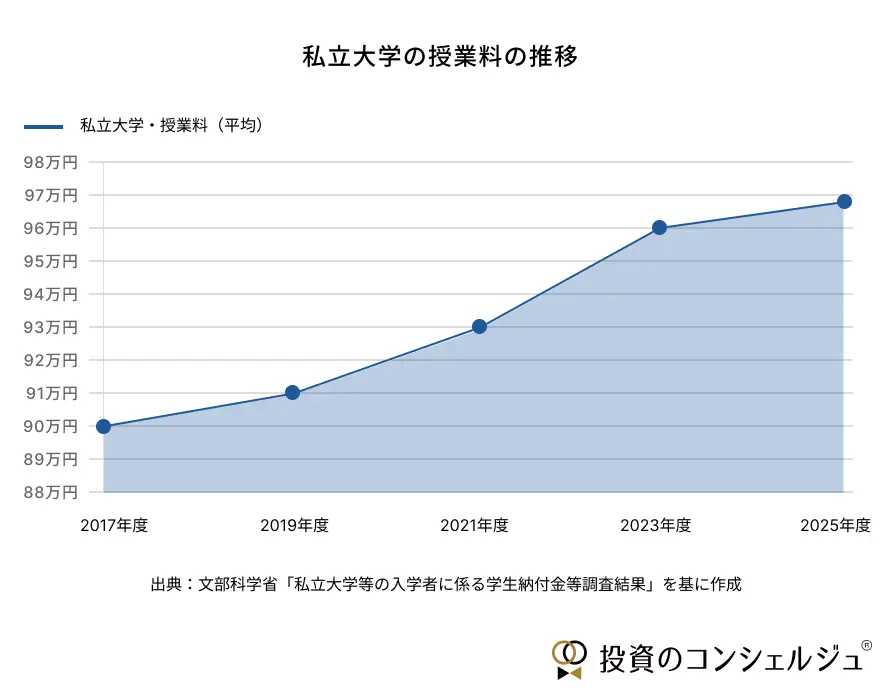
- 注意したいのは、国立大学も例外ではない点です。国立大学は標準額の120%を上限に授業料を改定でき、近年は値上げする大学が増えています。現在の平均額はあくまで目安であり、進学時にはさらに高くなる可能性を見込んでおくと安心です。
出典:文部科学省「私立大学等の令和7年度入学者に係る学生納付金等調査結果について」
大学の学費は4年間で約243万〜551万円が目安
大学の学費は、国立大学が4年間で約243万円、公立大学が地域内で約237万円・地域外で約253万円、私立文科系が約419万円、私立理科系が約567万円、私立医歯系が6年間で約2,323万円が目安です。なお、これらは入学料・授業料・施設設備費をもとにした試算で、受験費用、生活費、実験実習料、その他納付金は含みません。
種類別の4年間総額一覧
進路によって学費総額は大きく異なります。国立大学は約243万円、公立大学は地域内で約237万円・地域外で約253万円、私立文科系は約419万円、私立理科系は約567万円、私立医歯系は6年間で約2,323万円が目安です。公立大学は入学者の居住地によって入学料が変わるため、地域内・地域外を分けて確認しましょう。
下表に種類別の4年間総額をまとめました。なお国立は文部科学省が定める標準額、公立・私立は調査にもとづく平均額です。
| 大学の種類 | 総額の目安 | 修業年限 |
|---|---|---|
| 国立大学 | 約243万円 | 4年 |
| 公立大学・地域内 | 約237万円 | 4年 |
| 公立大学・地域外 | 約253万円 | 4年 |
| 私立大学・文系 | 約419万円 | 4年 |
| 私立大学・理系 | 約567万円 | 4年 |
| 私立大学・医歯系 | 約2,323万円 | 6年 |
※国立大学は標準額、公立大学は2025年度の大学昼間部平均、私立大学は2025年度の文科省調査における文科系・理科系・医歯系の平均額をもとに算出。
※入学料・授業料・施設設備費をもとにした目安で、受験費用、生活費、実験実習料、その他納付金は含みません。
「学費」に含まれる費用の内訳
「学費」は主に入学金・授業料・施設設備費の3つで構成されます。それぞれ発生するタイミングと金額が異なるため、内訳を理解しておくと総額を正しく見通せます。
入学金は入学時の1回のみ
入学金は、入学する権利を得るために納める費用で、在学中に支払うのは最初の1回だけです。国立大学では、28万2,000円が標準額として定められています。
私立大学もこれと大きくは変わりません。2025年度の私立大学の入学料は平均24万365円で、前回調査よりわずかに減少しています。注意したいのは、合格後の納付期限が短く、滑り止め校の分まで先に払うケースがある点です。
授業料は毎年かかる中心的な費用
授業料は、講義や実習などの教育を受けるために毎年納める費用で、4年間を通じて学費の大部分を占めます。国立大学では年53万5,800円が標準額です。
私立は学部により大きく変わります。2025年度の私立大学の授業料は平均96万8,069円と、国立の約1.8倍にのぼります。前回調査比0.9%増と上昇が続いており、4年間の負担差は一段と広がっています。
施設設備費は主に私立で発生する
施設設備費は、図書館や実験室などの施設を維持・充実させるための費用で、主に私立大学で毎年かかります。国公立大学では、原則としてこの費目がありません。
この差が、国公立と私立の総額差を生む一因です。2025年度の私立大学の施設設備費は平均17万2,550円で、前回調査より4.4%上昇しました。理系や医歯系では設備の維持コストが高く、文系よりも高額になる傾向があります。
出典:文部科学省「私立大学等の令和7年度入学者に係る学生納付金等調査結果について」
国公立大学の学費は4年間で約238万〜254万円
国公立大学の学費は4年間で約238万〜254万円と、私立より大幅に低く抑えられています。国や自治体が運営費を補助しており、私立にはある施設設備費がかからない点が主な理由です。
国立大学は4年間で約243万円
国立大学の学費は全国でほぼ一律です。2025年度の標準額は入学料が28万2,000円、授業料が年53万5,800円で、4年間の総額は約243万円が目安となります。
- ただし注意点があります。標準額は文部科学省が定めるモデル金額であり、一部の大学では授業料が引き上げられています。そのため、志望校の最新の学費は事前に確認しておくと安心です。
公立大学は地域内なら入学料が安い
公立大学の授業料は国立とほぼ同水準ですが、入学料に特徴があります。2025年度の98大学平均は授業料が53万6,520円で、入学料は地域内が22万4,369円、地域外が38万2,806円と差が設けられています。
つまり、大学のある自治体に住んでいるかどうかで、初年度の負担が約16万円変わります。この最新の平均額から計算すると、4年間の総額は地域内出身者で約238万円、地域外出身者で約254万円が目安です。地域内・地域外の区分があるか、判定の基準日はいつかも含め、志望校で確認しておきましょう。
出典:文部科学省「2025年度 学生納付金調査結果(大学昼間部)」
私立大学の学費は学部で大きく差がつく
私立大学の学費は4年間で文系約408万円・理系約551万円が目安で、学部による差が非常に大きいのが特徴です。医歯系は6年間で2,000万円を超え、進路によって総額が数倍変わります。
私立文系は4年間で約408万円
私立文科系は、実験や実習が少ないぶん理科系より学費が抑えられます。2025年度の平均額をもとにすると、入学料・授業料・施設設備費の4年間総額は約419万円、初年度納付額は約121万円が目安です。
- 国立と比べると負担は重くなります。国立大学との差は文系で約168万円にのぼり、施設設備費がかかる点が総額を押し上げる要因です。
文系のなかでも、学部による違いがあります。法・商・経済系は司法試験や会計士などの資格取得を目指す学生が多く、平均よりやや高めに設定される傾向があります。語学・国際系では留学が必修となり、別途100万円以上かかるケースもあるため注意が必要です。
私立理系は4年間で約551万円
私立理科系は、実験設備や実習にコストがかかるため文科系より高くなります。2025年度の平均額をもとにすると、入学料・授業料・施設設備費の4年間総額は約567万円、初年度納付額は約160万円が目安です。
文系との差は、4年間で約140万円にのぼります。同じ理系でも薬学部などは授業料や施設設備費が高めで、初年度納付金が理学部・工学部より約60万円高いケースもあります。
- 加えて見落としやすいのが、卒業後の進路です。理系は大学院へ進む学生が多く、修士課程の2年分で追加の費用がかかります。学部4年間だけでなく、6年間を見据えた資金計画を立てておくと安心です。
医歯系は6年間で約2,396万円
医歯系は修業年限が6年と長く、学費が突出して高額です。2025年度の平均額をもとにすると、入学料・授業料・施設設備費の6年間総額は約2,323万円、初年度納付額は約478万円が目安です。実験実習料やその他納付金を含めると、実際の負担はさらに大きくなる場合があります。
理由は、高度な臨床実習や専門設備の維持に多額の費用がかかるためです。私立大学の学費水準は「医歯系>理系>その他>文系」の順となり、医歯系は理系の数倍に達します。
- 大学によって6年間総額には大きな差があり、平均値だけで判断するのは危険です。志望校ごとの入学料、授業料、施設設備費、実験実習料、その他納付金を必ず確認しましょう。志望する場合は早い段階から長期的な資金計画を立てることが欠かせません。
出典:文部科学省「2025年度 学生納付金調査結果(大学昼間部)」
国公立と私立の差は最大2,000万円超
国立大学と私立大学の学費差は、文科系で約176万円、理科系で約325万円が目安です。医歯系は6年間で比較すると、国立大学標準額との差が約1,974万円にのぼります。進路選びが家計に与える影響は非常に大きいといえます。
文系・理系・医歯系別の差額比較
学費差は学部系統によって大きく変わります。国立と私立の差は文系で約168万円、理系で約299万円、医歯系では2,000万円以上にのぼります。
下表に、4年間(医歯系は6年間)の総額と国立との差額をまとめました。
| 区分 | 国公立 | 私立 | 差額の目安 |
|---|---|---|---|
| 文系 | 約243万円 | 約408万円 | 約165万円 |
| 理系 | 約243万円 | 約551万円 | 約308万円 |
| 医歯系(6年) | 約350万円 | 約2,396万円 | 約2,000万円超 |
※国公立は国立大学の標準額ベース、私立は学部系統別の平均額をもとに算出した目安です。
理系や医歯系を志望する場合、この差は特に重くのしかかります。私立医歯系と国立大学の差は約2,000万円規模に達し、私立理科系も国立大学の約2.3倍の負担になります。
費用だけで進路を決めない考え方
学費差は大きいものの、費用だけで進路を狭めるのは得策ではありません。大学生の約78%が私立大学に在籍しており、私立進学を前提に備えるほうが現実的だからです。
- 大切なのは、学びたい内容と家計のバランスを早めに話し合うことです。志望が国公立か私立か、文系か理系かによって必要額は数倍変わるため、進路の方向性を共有しましょう。そのうえで、支援制度や準備方法を組み合わせて備えを進める必要があります。
学費以外に4年間で数百万円かかる
大学進学では、受験費用や入学準備費、自宅外通学の生活費など、学費以外にも大きな出費が重なります。これらを見落とすと資金計画が狂う可能性があるため、全体像で把握することが大切です。
受験・入学準備費は数十万円かかる
受験から入学までには、まとまった費用が必要です。日本政策金融公庫の調査によると、大学の受験費用は受験料・交通費・宿泊費を含めて平均で約30万円となっています。
これに加えて入学前の準備費もかかります。教科書・パソコン・スーツなどで約20万〜30万円が目安です。複数校を受験すれば受験料はさらに増えるため、滑り止めの分も見込んでおきましょう。
自宅外通学は生活費が重くのしかかる
自宅を離れる場合、学費とは別に生活費が継続的にかかります。アパートの敷金や家財道具の購入など、自宅外通学を始めるための費用は平均で約39万円です。
注意したいのは、毎月の仕送りです。学生への仕送りは年間平均で約95.8万円、月平均で約7.9万円にのぼり、4年間では約380万円に達します。家賃相場は地域差が大きく、首都圏ではさらに上振れする点に注意が必要です。
下表に、学費以外の主な費用をまとめました。
| 費用項目 | 金額の目安 | 発生時期 |
|---|---|---|
| 受験費用 | 約30万円 | 受験〜入学前 |
| 入学準備費(教科書・PC等) | 約20万〜30万円 | 入学前後 |
| 自宅外通学の開始費用 | 約39万円 | 入学時 |
| 仕送り | 年約96万円(4年で約380万円) | 在学中 |
このように、自宅外通学では4年間で数百万円が学費に上乗せされます。自宅生か自宅外生かで総額は大きく変わるため、早めに進路と通学形態を話し合っておきましょう。
出典:日本政策金融公庫「令和3年度 教育費負担の実態調査結果」
学費は入学時と年2回に分けて支払う
学費は「いつ払うか」も家計管理の重要なポイントです。入学金は合格後すぐ、授業料は前期・後期の年2回に分けて納めるのが一般的です。
まとまった資金が必要なタイミングを把握しておきましょう。
入学金は合格後1〜2週間で納付
入学金は、納付期限が非常に短いのが特徴です。合格発表後1〜2週間以内に支払うのが一般的で、期日までに納めないと合格が無効になります。
- 特に注意したいのが、複数校を受験する場合です。第1志望の発表前に、滑り止め校の入学金の納付期限が来ることがあります。その場合、入学を辞退しても入学金は原則返還されないため、複数校分の入学金が必要になるケースも見込んでおきましょう。
授業料は前期・後期の年2回が基本
授業料は、1年分を2回に分けて納めるのが一般的です。前期は4〜5月、後期は10〜11月に設定している大学が多くなっています。
下表に、初年度の納付スケジュールの目安をまとめました。
| 時期 | 主な納付内容 | 金額の目安(私立文系) |
|---|---|---|
| 合格後1〜2週間 | 入学金+前期授業料など | 約80万〜100万円 |
| 4〜5月 | 前期授業料(入学時に含む場合あり) | 約50万円前後 |
| 10〜11月 | 後期授業料 | 約50万円前後 |
入学手続き時には入学金と初年度前期分をまとめて納めるのが一般的で、初年度納入金は学費全体の約6〜7割に相当する大きな金額になります。
このように、初年度は特にまとまった資金が一度に必要です。大学によっては前期一括での支払いも選べるため、家計の状況に応じて納付方法を確認しておくと安心でしょう。
出典:文部科学省「私立大学等の令和7年度入学者に係る学生納付金等調査結果について」
学費は無償化や奨学金で負担を抑えられる
学費の負担は、公的な支援制度で軽減できます。2025年度から多子世帯の無償化が拡充され、奨学金や教育ローンと組み合わせることで、家計の負担を大きく下げられます。
多子世帯は所得制限なく無償化
2025年度から、多子世帯への支援が大きく広がりました。多子世帯に属する学生は、所得制限なく授業料・入学金の減免を受けられます。対象になるかは、生計維持者が扶養する子どもの数などで判定され、学生本人を含めた子どもの数が3人以上であることが基本です。
扶養状況は住民税情報などをもとに確認されるため、申請時期によって判定に使われる年が異なる点にも注意しましょう。
- ただし、誤解しやすい条件があります。支援は全額無償ではなく、大学の場合、国公立は入学金28万円・授業料54万円、私立は入学金26万円・授業料70万円が上限です。学校種や設置者によって上限額が異なるため、志望校の対象区分も確認しましょう。
また「同時扶養」が要件です。第1子が就職して扶養を外れると子どもが2人となり、第2子以降は対象外になります。支援は学生本人への現金支給ではなく学校への減免で、申請が必要な点も押さえておきましょう。
無償化の要件については、こちらのFAQも参考にしてみてください。
奨学金は給付型と貸与型がある
奨学金には、返済の要否で2つの種類があります。返済不要の「給付型」と、返済が必要な「貸与型」があり、給付型は審査基準が厳しいのが特徴です。
中心となるのが日本学生支援機構(JASSO)です。給付型奨学金は無償化制度と併用が可能で、給付型は選考が厳しいため、複数申し込んでおくのがおすすめです。なお振り込みが入学金の納付に間に合わないこともあるため、入学金は別の方法で準備しておくと安心です。
教育ローンは不足分を補う手段
教育ローンは、自己資金や奨学金で足りない分を補う手段です。「国の教育ローン」は、原則として子ども1人あたり350万円まで利用でき、一定の要件を満たす場合は450万円まで借り入れできます。返済期間は20年以内で、金利は固定ですが、適用利率は借入時点で確認が必要です。
ただし借入である以上、返済計画が前提です。国の教育ローンには子どもの人数に応じた所得制限があり、利用できない場合は所得制限のない民間ローンを検討するとよいでしょう。
出典:文部科学省「令和7年度からの奨学金制度の改正(多子世帯の大学等の授業料等無償化)に係るFAQ」
出典:日本学生支援機構「令和7年度からの多子世帯支援拡充に係る対応について」
学費はいくら貯めればいい?
学費は全額を貯める必要はなく、入学までにまとまった額を準備し、残りは在学中の家計から賄うのが現実的です。進路によりますが、入学までに200万〜500万円を目標にすると安心です。
目標額は進路の想定から逆算する
目標額は、進学先の想定から逆算して決めます。理由は、国公立か私立か、自宅か自宅外かで必要額が2倍以上変わるためです。
- ポイントは、全額を貯蓄でまかなおうとしないことです。たとえば必要額を、「入学前までに用意する分」「在学中に家計から出す分」「運用や制度で補う分」の3つに分けると、毎月の負担を抑えられます。まとまった資金が必要な初年度分だけを先に貯め、2年目以降は家計から捻出する方法が代表的です。
進路別に必要な貯蓄の目安
準備しておきたい額は、進路パターンで異なります。下表に、入学までに用意したい目標額の目安をまとめました。
| 進路パターン | 4年間総額の目安 | 入学までの貯蓄目安 |
|---|---|---|
| 国公立・自宅 | 約240万〜250万円 | 約200万円 |
| 私立文系・自宅 | 約408万円 | 約250万〜300万円 |
| 私立理系・自宅 | 約551万円 | 約300万〜350万円 |
| 私立・自宅外 | 約800万〜950万円 | 約400万〜500万円 |
※自宅外は学費に加え、仕送りや住居費など年間100万円前後の生活費が上乗せされます。
注意したいのは、自宅外通学の負担です。私立文系で一人暮らしをする場合、仕送りや住居費を含めた4年間総額は約893万〜953万円にのぼります。
- このように、進路によって備えるべき額は大きく変わります。まず入学前に初年度分を用意し、500万円程度を目標に貯めつつ運用で増やすといった、家庭の状況に応じた組み立てが大切です。
出典:日本政策金融公庫「令和3年度 教育費負担の実態調査結果」
学費は複数の方法を組み合わせて準備する
学費の準備には、預貯金・学資保険・NISA・奨学金という代表的な手段があります。それぞれ強みと弱みが異なるため、特性を理解して組み合わせるのが賢い備え方です。
まずは4つの方法の特徴を一覧で確認しましょう。
| 準備方法 | 強み | 注意点 |
|---|---|---|
| 預貯金 | 元本割れせず、いつでも引き出せる | 低金利でインフレに弱い |
| 学資保険 | 計画的に積立、払込免除の保障付き | 返戻率は控えめ、途中解約で元本割れ |
| NISA | 運用益が非課税で増やせる可能性 | 値動きリスクがある |
| 奨学金・教育ローン | 自己資金の不足を補える | 返済負担が前提 |
預貯金は元本割れしない安心感が強み
預貯金の強みは、元本が減らず、必要なときにすぐ引き出せる点です。理由は、価格変動がなく流動性が高いためです。
一方で弱みもあります。超低金利下では利子はほとんど期待できず、お金を増やす点では非効率です。物価が上がるインフレ局面では、現金の価値が実質的に目減りする点にも注意が必要でしょう。
学資保険は保障付きで計画的に貯められる
学資保険は、満期を進学時期に合わせて計画的に積み立てられる手段です。特徴は契約者である親に万一のことがあれば以後の保険料が免除され、満期金は予定どおり受け取れる「払込免除」の保障です。
ただし、増える力は限定的です。2026年現在の返戻率はおおむね100〜110%程度が一般的な水準です。さらに、保険料払込期間中に途中解約すると、解約返戻金が払込総額を下回る元本割れのリスクがあります。
学資保険の特徴や活用方法については、こちらの記事も参考にしてみてください。
NISAは非課税で効率よく増やせる
NISAは、運用益が非課税になる少額投資非課税制度です。通常、投資の利益には約20%の税金がかかりますが、NISAではこれが非課税になります。長期の積立・分散投資なら、預貯金や学資保険より大きく増やせる可能性があります。
- 注意点は値動きリスクです。教育費は使う時期が決まっているため、必要なタイミングで相場が下落していると、計画が狂うおそれがあります。増やす力と元本確保のバランスを意識して、出口設計とセットで考えることが大切です。
NISA制度については、こちらの記事でも解説しています。あわせて参考にしてみてください。
こどもNISAを活用する
2027年から、子ども向けの新しい非課税制度が始まります。「こども支援NISA」は2025年12月の税制改正大綱で正式決定され、2027年1月から開始されます。0〜17歳が対象で、年間60万円・非課税保有限度額600万円・非課税期間は無期限です。
- 教育資金との相性が良い設計です。12歳以降は子の同意のもとで引き出しが可能なため、進学費用に充てやすくなっています。親のNISAと併用すれば、家族全体の非課税枠を広げられる点も魅力です。
ただし、制度開始は2027年です。それまでは親のNISAや既存の手段で先行して準備を進めておくとよいでしょう。
出典:金融庁「令和8年度税制改正の大綱」(こども支援NISA)/国税庁「直系尊属から教育資金の一括贈与を受けた場合の非課税」
親族からの贈与を受ける
頼れる親族がいる場合、贈与を活用する方法もあります。注意したいのは、教育資金の一括贈与の特例がすでに役目を終えた点です。最大1,500万円を非課税で渡せた「教育資金一括贈与の非課税措置」は、2026年3月31日で新規受付が終了しました。
ただし、扶養義務者である親や祖父母が、入学金や授業料など通常必要と認められる教育費を必要な都度支払う場合は、引き続き贈与税の対象外です。
- 一方で、受け取った資金を使わずに預金したり、投資に回したりすると、贈与税の対象になる可能性があります。年間110万円までの基礎控除を使った暦年贈与も選択肢になりますが、教育費として使う時期や金額を整理しておきましょう。
贈与に関するルールは、こちらの記事もあわせて参考にしてみてください。
奨学金・教育ローンで不足分を補う
奨学金や教育ローンは、自己資金や運用で足りない分を補う手段です。支援制度とあわせて、最終的な調整弁として位置づけるとよいでしょう。
ただし借入を伴うものは返済が前提です。教育ローンは借りた時点から返済義務が生じるため、将来の返済負担を見据えた無理のない計画が欠かせません。
教育ローンと奨学金の違いについては、こちらのFAQも参考にしてみてください。
NISAで学費に備える3つのコツ
NISAで学費を準備するなら、「増やす」だけでなく「いくら積めば届くか」「いつ現金化するか」まで設計することが大切です。値動きするからこそ、目標から逆算し、出口を決めておく姿勢が欠かせません。
月いくら積めば目標に届くか
まず、目標額から毎月の積立額を逆算します。期間が長いほど、複利効果で毎月の負担は軽くなります。
たとえば目標を500万円とした場合、必要な毎月の積立額は次のとおりです。
| 積立期間 | 利回り0%(預貯金) | 利回り3% | 利回り5% |
|---|---|---|---|
| 5年 | 約83,300円 | 約77,300円 | 約73,500円 |
| 10年 | 約41,700円 | 約35,800円 | 約32,200円 |
| 15年 | 約27,800円 | 約22,000円 | 約18,700円 |
※運用益にかかる税金は考慮していません。利回りは一定と仮定した試算です。
表からわかるのは、期間と利回りの効果です。運用期間が長いほど複利効果が大きくなり、早く始めるほど有利になります。15年・年5%なら毎月約1.9万円で500万円に届き、5年で用意する場合の4分の1以下の負担で済みます。
学資保険と利回りを比べて選ぶ
NISAと学資保険は、増える力と確実性のトレードオフで比べます。学資保険の返戻率は2026年現在おおむね100〜110%程度で、元本確保を重視した設計です。
- 一方、NISAは増える可能性が高い反面、元本は保証されません。学資保険は元本割れリスクを抑えたい人に、NISAはリスクを取ってでも効率よく増やしたい人に向いています。両者を併用し、土台を保険で確保しつつNISAで上乗せを狙う組み合わせも有効です。
使う時期に向けて取り崩す
運用は「増やす」だけでなく「使う時に確実に現金化する」出口設計が重要です。理由は、教育費は使う時期が決まっているためです。
ポイントは、必要な時期から逆算した計画的な現金化です。入学のタイミングで一度に全額を売るのではなく、必要額を見据えて段階的に取り崩す考え方が基本になります。
暴落に備えた出口の作り方
入学直前の相場下落に備えるには、使う数年前からの準備が有効です。具体的には、進学が近づいたら値動きする資産を少しずつ現金化し、直近で必要な分は預貯金などの安全資産で確保しておきます。
- こうしておけば、入学の年に相場が下がっても、必要な学費を取り崩さずに済みます。「金利のある世界」へ移りつつある一方で物価上昇も進むなか、長期・積立・分散を基本としつつ、出口だけはリスクを抑えるという二段構えが現実的です。
暴落は、いる起こるかわかりません。実際に起こったときの対処法は、こちらの記事で解説しています。
大学の学費に関する留意点
大学の学費は値上げが続いており、現在の平均額はあくまで目安です。必要額が大きいぶん、複数の手段を早めに組み合わせて備えることが何より大切になります。
学費の値上げに備える必要がある
国立大学は標準額の上限まで授業料を引き上げる動きが広がり、私立も納付金の上昇が続いています。2025年度の私立大学では、69の学問分野のうち授業料が49分野で値上がりしました。現在の平均額は目安にとどめ、進学時にはさらに高くなる可能性を見込んでおきましょう。
準備は早く始めるほど負担が軽い
教育費は必要な時期が決まっているため、直前ではまとまった額を用意しにくくなります。貯蓄も運用も、早く始めるほど時間を味方につけられ、複利効果で毎月の負担を抑えられます。子どもが小さいうちから少額でも積み立てを始めることが、結果的に安心につながります。
大学の進学費用だけでなく、教育資金は早い段階で対策を進めることが大切です。教育費に関しては、こちらの記事で詳しく解説しています。
複数の手段を組み合わせる
預貯金・学資保険・NISA・奨学金は、それぞれ強みと弱みが異なります。元本確保の手段と、増やす手段を組み合わせ、短所を補い合うことで安定的かつ効率的に準備できます。わが家の進路想定や家計の状況に応じて、配分を決めていくのが現実的です。
複数のお子さんを育てているご家庭は、こちらのFAQも参考にしてみてください。

この記事のまとめ
この記事では、大学の学費平均を国公立・私立文系・私立理系・医歯系に分けて整理し、4年間の総額や学費以外にかかる費用、支払い時期、支援制度、準備方法を確認しました。大学費用は進路や通学形態によって大きく異なり、直前にまとめて用意するのは簡単ではありません。まずは志望進路ごとの必要額を把握し、家計から出せる金額、事前に貯める金額、制度や運用で補う金額を分けて考えることが大切です。預貯金・学資保険・NISAなどを組み合わせ、早めに無理のない教育資金計画を立てましょう。
投資のコンシェルジュを使ってみませんか?

金融系ライター
厚生労働省や保険業界・不動産業界での勤務を通じて、社会保険や保険、不動産投資の実務を担当。FP1級と社会保険労務士資格を活かして、多くの家庭の家計見直しや資産運用に関するアドバイスを行っている。金融メディアを中心に、これまで1,000記事以上の執筆実績あり。
厚生労働省や保険業界・不動産業界での勤務を通じて、社会保険や保険、不動産投資の実務を担当。FP1級と社会保険労務士資格を活かして、多くの家庭の家計見直しや資産運用に関するアドバイスを行っている。金融メディアを中心に、これまで1,000記事以上の執筆実績あり。
関連ガイド
学資保険とは?仕組み・返戻率・メリット・デメリットなどをわかりやすく解説
2026.09.10
難易度:
NISAとは?2つの投資枠と非課税の仕組み、始め方・注意点をわかりやすく解説
2026.10.05
難易度:
贈与税とは?いくらからかかる?基礎控除や税率、税金がかからない方法も紹介(2026年版)
2026.06.11
難易度:
子どもの教育費はいつ・いくら必要?大学までの総額や公立・私立の平均費用と貯め方・支援制度活用を徹底解説
2025.12.30
難易度:
ファイナンシャルプランナー(FP)相談時の注意点を解説!失敗する人の共通点と安心して任せる7つのコツ
2026.06.27
難易度:
関連する専門用語
給付型奨学金
給付型奨学金とは、返済の必要がない奨学金のことで、経済的に厳しい家庭の学生でも安心して進学・修学ができるように支給される金銭的な支援制度です。この制度では、授業料や生活費の一部に充てることができ、受給者は卒業後に返金する義務がありません。主に国の制度としては、日本学生支援機構(JASSO)による支援が有名で、住民税非課税世帯やそれに準ずる世帯の学生を対象としています。支給を受けるためには、学力や家計の状況、進学先の種類などいくつかの条件を満たす必要があります。給付型奨学金は、将来の負債を抱えることなく学ぶ機会を提供するもので、教育の機会均等に大きく貢献しています。
貸与型奨学金
貸与型奨学金とは、学生が進学や修学のために必要な資金を借りることができる奨学金の一種で、卒業後に返済が必要となる制度です。日本では主に日本学生支援機構(JASSO)が実施しており、利子がつかない「無利子型」と、利子がつく「有利子型」に分かれています。 貸与金額は学生の希望や進学先の条件によって選ぶことができ、多くの場合は月額で定められ、在学中に毎月支給されます。卒業後の返済は、就職後に収入のある中で少しずつ返していく仕組みですが、返済が長期間にわたることもあるため、将来の家計設計に影響を及ぼすこともあります。そのため、貸与型奨学金を利用する際には、返済計画や利息の有無をよく理解してから申し込むことが大切です。
教育ローン
教育ローンとは、子どもや本人の進学・在学にかかる学費や生活費をまかなうために利用できる融資のことです。入学金や授業料のほか、下宿代や教材費、留学費用など幅広い用途に使える場合があります。 銀行や信用金庫などの民間金融機関が提供するものと、日本政策金融公庫や自治体が行う公的な教育ローンがあります。公的教育ローンは低金利かつ長期返済が可能で、特に収入が限られる家庭に利用されやすいのが特徴です。資産運用やライフプランの観点では、教育ローンは将来の人的資本への投資ともいえますが、返済期間や金利負担を考慮し、奨学金や貯蓄とのバランスを取ることが重要です。
学資保険
学資保険とは、子どもの教育資金を計画的に準備するための保険商品で、一定期間保険料を支払うことで、子どもの進学時期(中学・高校・大学入学など)に合わせて祝い金や満期保険金が受け取れる仕組みになっています。保険であるため、契約者(通常は親)に万が一のことがあった場合でも、以後の保険料の支払いが免除され、満期時には予定どおりの給付金が支払われる点が大きな特徴です。 貯蓄機能と保障機能が組み合わさっており、「教育費を積み立てながら万一に備えたい」と考える家庭に人気があります。ただし、途中解約すると元本割れするリスクがあるため、長期的な資金計画としての活用が前提となります。初心者の方にとっては、預貯金とは違う形で将来の教育資金を準備できる手段のひとつとして、選択肢に入れて検討する価値があります。
返戻率
返戻率とは、生命保険や学資保険などの貯蓄型保険において、支払った保険料の総額に対して、満期や解約時に受け取れる金額(解約返戻金や満期保険金)がどのくらいの割合で戻ってくるかを示す指標です。たとえば、200万円の保険料を支払って、満期時に220万円を受け取れる場合、返戻率は110%となります。 この数値が100%を上回れば「支払った保険料より多く戻る」、下回れば「元本割れ」ということになります。返戻率は商品選びの際の比較指標としてよく使われ、特に学資保険や個人年金保険など、将来の資金準備を目的とした保険において注目されます。 ただし、返戻率が高い商品は契約条件が厳しかったり、途中解約に弱かったりする場合もあるため、利率だけでなくライフプラン全体を見据えて判断することが大切です。保険を「貯蓄」としても考える初心者にとって、返戻率は理解しておくべき基本的な指標です。
払込免除
払込免除とは、生命保険や医療保険などの契約において、契約者や被保険者が高度障害状態になったり、所定の重い病気にかかったりした場合に、それ以降の保険料の支払いが免除される制度のことを指します。免除されたあとも、保険契約は有効に継続され、保障内容はそのまま維持されるのが特徴です。 たとえば、がんなどの重病を患い、働くことが困難になった場合でも、保障を失うことなく保険を続けられる仕組みとして、多くの保険商品に組み込まれています。払込免除はあくまで保険料の支払い義務を免除する制度であり、解約や満期金の支払いとは異なります。契約時にこの特約が付いているかどうか、また発動条件がどうなっているかを確認しておくことが大切です。経済的な負担が大きくなる場面で、保険契約の継続を支える安心の仕組みです。


