投資のガイド
Guide
【2026年最新】標準報酬月額の早見表|計算方法と年金への影響
難易度:
執筆者:
公開:
2026.09.25
更新:
2026.09.25
給与明細を見て、社会保険料がなぜこの金額なのか、昇給しても手取りが思ったほど増えないのはなぜかと疑問を持つ人は少なくありません。保険料の計算に使われる標準報酬月額は、実際の給与額とは異なり、4〜6月の報酬や等級表をもとに決定されます。仕組みを知らないままでは、10月ごろの控除額の変化や将来受け取れる給付額を正しく把握できません。この記事では、2026年度の早見表の見方から計算方法、保険料・手当金・年金への影響、2027年以降の上限引上げまでを具体的に解説します。


標準報酬月額とは
標準報酬月額とは、社会保険料や一部の給付を計算するために、給与を一定の幅で区分した金額です。実際に受け取る給与額そのものではなく、「報酬が29万円以上31万円未満なら30万円」のように、あらかじめ決められた区分値を使います。
なぜ実際の給与を使わないのかというと、残業代などで毎月数千円単位の変動がある給与を、そのまま計算に使うと事務が煩雑になるからです。等級という「箱」に当てはめることで、保険料を一定期間固定できます。まずは、定義と役割を押さえておきましょう。
報酬月額との違い
報酬月額と標準報酬月額は、名前が似ているため混同されがちですが、別の概念です。報酬月額は実際に支払われた報酬の合計、標準報酬月額はそれを等級表に当てはめた区分値をいいます。
| 用語 | 意味 | 例 |
|---|---|---|
| 報酬月額 | 基本給や各種手当を合計した、実際の月あたりの報酬額 | 305,000円 |
| 標準報酬月額 | 報酬月額を等級表に当てはめて決まる区分値 | 300,000円 |
上の例では、報酬月額305,000円は「290,000円以上310,000円未満」の区分に入るため、標準報酬月額は300,000円になります。
等級で区切る理由
等級で区切る最大の目的は、事務の簡素化です。毎月の残業代や欠勤控除で報酬が変動しても、一定の幅に収まっていれば保険料を変えずに済みます。
もう1つの目的は、給付の計算を公平に行うためです。傷病手当金や年金額は標準報酬月額をもとに算出されるため、区分値を使えば計算基準が明確になります。
- なお、等級は評価やランクを意味するものではありません。単に報酬の高さを区分した番号であり、同じ会社で役職が違っても、報酬が同じ幅に入れば同じ等級です。
標準報酬月額は何に使われる?
標準報酬月額は、毎月の保険料だけでなく、病気や出産で休んだときの手当金、将来の年金額など幅広い場面で使われます。用途を一覧にまとめました。
| 用途 | 主な影響 |
|---|---|
| 健康保険 | 毎月の健康保険料 |
| 介護保険 | 40〜64歳の介護保険料 |
| 子ども・子育て支援金 | 2026年度から始まった支援金(労使折半) |
| 厚生年金 | 毎月の保険料と将来の老齢厚生年金額 |
| 傷病手当金・出産手当金 | 休業中に受け取る給付の日額 |
| 高額療養費 | 70歳未満の所得区分の判定 |
このように、標準報酬月額は保険料負担と給付の両方に関わる数字です。ただし、給付によって計算対象となる期間や所得区分が異なるため、等級が変わっても、すべての給付額がすぐに変わるわけではありません。
【2026年版】標準報酬月額表・早見表
標準報酬月額表は、報酬月額の範囲と対応する等級を一覧にした表で、全国共通です。一方、実際の保険料額は加入する健康保険や都道府県によって変わります。
そのため、この記事では「全国共通の等級表」と「東京都・協会けんぽの2026年度保険料」を分けて掲載します。まず等級表で自分の標準報酬月額を確認し、次に保険料表で控除額を確かめる流れです。
全国共通の標準報酬月額表
以下が2026年度時点の標準報酬月額表です。健康保険は50等級、厚生年金は32等級あり、同じ標準報酬月額でも等級番号が異なる点に注意してください。
| 健保等級 | 厚年等級 | 標準報酬月額 | 報酬月額(円以上〜円未満) |
|---|---|---|---|
| 1 | - | 58,000 | 〜63,000 |
| 2 | - | 68,000 | 63,000〜73,000 |
| 3 | - | 78,000 | 73,000〜83,000 |
| 4 | 1 | 88,000 | 83,000〜93,000 |
| 5 | 2 | 98,000 | 93,000〜101,000 |
| 6 | 3 | 104,000 | 101,000〜107,000 |
| 7 | 4 | 110,000 | 107,000〜114,000 |
| 8 | 5 | 118,000 | 114,000〜122,000 |
| 9 | 6 | 126,000 | 122,000〜130,000 |
| 10 | 7 | 134,000 | 130,000〜138,000 |
| 11 | 8 | 142,000 | 138,000〜146,000 |
| 12 | 9 | 150,000 | 146,000〜155,000 |
| 13 | 10 | 160,000 | 155,000〜165,000 |
| 14 | 11 | 170,000 | 165,000〜175,000 |
| 15 | 12 | 180,000 | 175,000〜185,000 |
| 16 | 13 | 190,000 | 185,000〜195,000 |
| 17 | 14 | 200,000 | 195,000〜210,000 |
| 18 | 15 | 220,000 | 210,000〜230,000 |
| 19 | 16 | 240,000 | 230,000〜250,000 |
| 20 | 17 | 260,000 | 250,000〜270,000 |
| 21 | 18 | 280,000 | 270,000〜290,000 |
| 22 | 19 | 300,000 | 290,000〜310,000 |
| 23 | 20 | 320,000 | 310,000〜330,000 |
| 24 | 21 | 340,000 | 330,000〜350,000 |
| 25 | 22 | 360,000 | 350,000〜370,000 |
| 26 | 23 | 380,000 | 370,000〜395,000 |
| 27 | 24 | 410,000 | 395,000〜425,000 |
| 28 | 25 | 440,000 | 425,000〜455,000 |
| 29 | 26 | 470,000 | 455,000〜485,000 |
| 30 | 27 | 500,000 | 485,000〜515,000 |
| 31 | 28 | 530,000 | 515,000〜545,000 |
| 32 | 29 | 560,000 | 545,000〜575,000 |
| 33 | 30 | 590,000 | 575,000〜605,000 |
| 34 | 31 | 620,000 | 605,000〜635,000 |
| 35 | 32 | 650,000 | 635,000〜665,000(厚年は635,000以上) |
| 36 | - | 680,000 | 665,000〜695,000 |
| 37 | - | 710,000 | 695,000〜730,000 |
| 38 | - | 750,000 | 730,000〜770,000 |
| 39 | - | 790,000 | 770,000〜810,000 |
| 40 | - | 830,000 | 810,000〜855,000 |
| 41 | - | 880,000 | 855,000〜905,000 |
| 42 | - | 930,000 | 905,000〜955,000 |
| 43 | - | 980,000 | 955,000〜1,005,000 |
| 44 | - | 1,030,000 | 1,005,000〜1,055,000 |
| 45 | - | 1,090,000 | 1,055,000〜1,115,000 |
| 46 | - | 1,150,000 | 1,115,000〜1,175,000 |
| 47 | - | 1,210,000 | 1,175,000〜1,235,000 |
| 48 | - | 1,270,000 | 1,235,000〜1,295,000 |
| 49 | - | 1,330,000 | 1,295,000〜1,355,000 |
| 50 | - | 1,390,000 | 1,355,000〜 |
※この表の報酬月額の範囲は、原則として健康保険の区分です。厚生年金では、報酬月額93,000円未満は標準報酬月額88,000円、635,000円以上は650,000円となります。厚生年金の等級欄の「-」は、厚生年金への加入対象外を意味するものではありません。
表の使い方は簡単です。4〜6月の報酬の平均額を「報酬月額」の列で探し、該当する行の「標準報酬月額」が自分の区分値になります。
健康保険と厚生年金で等級が違う理由
健康保険と厚生年金で等級が異なるのは、それぞれの制度が対象とする報酬の範囲が違うからです。健康保険は5.8万円から139万円までの50等級、厚生年金は8.8万円から65万円までの32等級で構成されています。
厚生年金の上限65万円は、全被保険者の標準報酬月額の平均の約2倍を目安に設定されています。報酬比例の年金給付が高所得者に偏りすぎないよう、健康保険より低い水準で上限を設けているためです。
出典:厚生労働省「厚生年金等の標準報酬月額の上限の段階的引上げについて」
厚生年金の上限65万円の意味
厚生年金の標準報酬月額は、報酬月額が635,000円以上になると一律65万円で頭打ちになります。報酬が80万円でも100万円でも、月例給与に係る部分の厚生年金保険料は65万円をもとに計算されます(この65万円の上限は、2027年9月から段階的に引き上げ予定)。
- 同時に、将来の老齢厚生年金のうち月例給与に係る部分も、65万円が計算の基準です。つまり上限を超えた分は、保険料も年金額も増えません。
ただし、年3回以下の賞与は別枠です。賞与は「標準賞与額」として保険料と年金額に反映されます。標準賞与額の上限は、厚生年金では同じ月の支給分を合算して150万円、健康保険では年度累計573万円です。「上限を超えたら年金がまったく増えない」というわけではない点に注意が必要です。
東京都・協会けんぽの2026年度保険料額表
2026年度(令和8年度)の協会けんぽ東京支部の保険料率は、健康保険料率9.85%、介護保険料率1.62%です。いずれも2026年3月分(4月納付分)から適用されています。
さらに2026年4月分(5月納付分)から、子ども・子育て支援金が加わりました。2026年度の被用者保険について国が示す支援金率は一律0.23%です。協会けんぽでは労使折半となり、本人負担は0.115%です。
厚生年金保険料率は2017年9月以降18.3%で固定され、本人負担は9.15%です。以下の協会けんぽの試算では、健康保険料・介護保険料も労使折半として計算します。
以下は、代表的な等級について本人負担額をまとめた表です。介護保険料は40〜64歳のみ発生します。
| 標準報酬月額 | 健康保険料(4.925%) | 介護保険料(0.81%) | 支援金(0.115%) | 厚生年金保険料(9.15%) | 本人負担合計(40歳未満) | 本人負担合計(40〜64歳) |
|---|---|---|---|---|---|---|
| 200,000円 | 9,850円 | 1,620円 | 230円 | 18,300円 | 28,380円 | 30,000円 |
| 240,000円 | 11,820円 | 1,944円 | 276円 | 21,960円 | 34,056円 | 36,000円 |
| 300,000円 | 14,775円 | 2,430円 | 345円 | 27,450円 | 42,570円 | 45,000円 |
| 360,000円 | 17,730円 | 2,916円 | 414円 | 32,940円 | 51,084円 | 54,000円 |
| 440,000円 | 21,670円 | 3,564円 | 506円 | 40,260円 | 62,436円 | 66,000円 |
| 500,000円 | 24,625円 | 4,050円 | 575円 | 45,750円 | 70,950円 | 75,000円 |
| 560,000円 | 27,580円 | 4,536円 | 644円 | 51,240円 | 79,464円 | 84,000円 |
| 620,000円 | 30,535円 | 5,022円 | 713円 | 56,730円 | 87,978円 | 93,000円 |
| 650,000円 | 32,012.5円 | 5,265円 | 747.5円 | 59,475円 | 92,235円 | 97,500円 |
※出典:全国健康保険協会「令和8年度保険料額表」 からの健康保険・厚生年金保険の保険料額表(東京都)」をもとに計算。折半額に1円未満の端数が出る場合、給与控除時は50銭以下切り捨て・50銭超切り上げが原則です。
介護保険料の徴収は「40歳の誕生日の前日が属する月」から始まります。たとえば4月15日生まれなら4月分から、5月1日生まれなら誕生日の前日が4月30日のため4月分から発生します。1日生まれの人だけ1か月早くなる点は見落としやすいポイントです。
都道府県や健保組合で保険料は異なる
健康保険料率は都道府県ごとに異なり、健康保険組合(大企業などが独自に運営する健康保険)に加入している場合はさらに違います。上の表はあくまで東京都・協会けんぽの数値です。
- 2026年度は40都道府県で料率が引き下げられ、全国平均は9.9%となりました。自分の料率は、協会けんぽの「都道府県ごとの保険料額表」で確認できます。
最新の表は以下で入手できます。
最新情報の確認方法
- 協会けんぽ:都道府県ごとの保険料額表(毎年3月分から新年度の料率を適用)
- 日本年金機構:厚生年金保険料額表
- 健康保険組合加入者:加入している組合のウェブサイト
年度の切り替えは「3月分(4月納付分)から」が原則です。給与から翌月控除している会社では、4月支給の給与から新料率が反映されます。旧年度の表で計算すると数百円単位のずれが生じるため、必ず年度を確認してください。
出典:全国健康保険協会「令和8年度の協会けんぽの保険料率は3月分(4月納付分)から改定されます」
標準報酬月額の計算方法【3ステップ】
標準報酬月額の計算は、「対象となる報酬を確認する→対象月の平均を出す→等級表に当てはめる」のステップで完了します。式にすると以下のとおりです。
標準報酬月額の計算方法
- 4〜6月の報酬合計÷3=報酬月額
- 報酬月額を標準報酬月額表に当てはめる=標準報酬月額
この式は定時決定(年1回の見直し)のものです。入社時や大幅な昇給時には別の決め方をしますが、まずはこの基本形を理解しておけば、自分の数字で最後まで計算できます。
ステップ1 対象となる報酬を確認する
最初に、どの支給項目が「報酬」に含まれるかを確認します。社会保険上の報酬は、労働の対償として受け取るもの全般を指し、税法上の非課税・課税とは基準が別です。
| 報酬に含まれるもの | 報酬に含まれないもの |
|---|---|
| 基本給 | 年3回以下の賞与(標準賞与額として別計算) |
| 残業手当・深夜手当 | 出張旅費・交際費などの実費弁償 |
| 役職手当・資格手当 | 結婚祝金・見舞金などの慶弔費 |
| 住宅手当・家族手当 | 傷病手当金・出産手当金 |
| 通勤手当(現物支給を含む) | 退職金 |
| 年4回以上支給される賞与 | 株主配当などの労働の対償でないもの |
特に間違えやすいのが通勤手当です。電車・バスなどの通勤手当は、合理的な運賃等について月15万円を上限に所得税が非課税となります。一方、マイカーなどは通勤距離等によって非課税限度額が異なります。社会保険では、所得税の課税・非課税にかかわらず、通勤手当は原則として全額が報酬に含まれます。
なお、社会保険料の計算方法についてはこちらの記事でも解説しています。あわせて参考にしてみてください。
ステップ2 対象月の平均を出す
次に、対象となる月の報酬を合計して平均を出します。定時決定では原則として、4月・5月・6月に「支払われた」報酬が対象です。締め日ではなく支給日で判断するため、3月末締め・4月25日払いの給与は4月分として扱います。
ただし、すべての月が対象になるとは限りません。「支払基礎日数」という、給与計算の基礎になった日数の要件があるからです。
| 区分 | 対象となる月の要件 |
|---|---|
| 一般の被保険者 | 支払基礎日数が17日以上の月 |
| 特定適用事業所等の短時間労働者 | 支払基礎日数が11日以上の月 |
| 短時間就労者(パートタイマー) | 17日以上の月があればその月で算定。すべて17日未満なら15日以上の月で算定 |
月給制の場合、支払基礎日数は暦日数で数えます。ただし欠勤控除があった月は、就業規則上の所定労働日数から欠勤日数を差し引いた日数が基礎日数です。たとえば5月に長期の欠勤があり支払基礎日数が16日だった場合、5月を除いた4月と6月の平均で計算します。
3か月すべてが要件を満たさない場合は、従前の標準報酬月額をそのまま使う扱いです。入社したばかりで4〜6月の実績がない人は、この後の「資格取得時決定」が適用されます。
ステップ3 標準報酬月額表に当てはめる
最後に、算出した平均額を標準報酬月額表に当てはめます。平均額に1円未満の端数が出た場合は切り捨てです。
- 表の読み方で注意したいのが「以上・未満」の境界です。たとえば報酬月額が309,999円なら「290,000円以上310,000円未満」で30万円、310,000円ちょうどなら「310,000円以上330,000円未満」で32万円になります。
境界付近では、わずか1円の差で等級が変わり、保険料が月数百円から千円以上動きます。平均額が境界に近い人は、支給額を1円単位で確認しておきましょう。
計算例:4〜6月の総支給額から保険料控除額まで通しで計算
ここでは、東京都の協会けんぽに加入する35歳の会社員を例に、標準報酬月額の決定から毎月の控除額まで一気に計算します。前提は以下のとおりです。
標準報酬月額の計算例
- 4月の総支給額:315,000円(支払基礎日数30日)
- 5月の総支給額:298,000円(支払基礎日数31日)
- 6月の総支給額:302,000円(支払基礎日数30日)
- 通勤手当と残業手当を含む金額。賞与は年2回で対象外
手順1:報酬月額を求める
3か月とも支払基礎日数が17日以上のため、すべて対象です。つまり、報酬月額は「(315,000円+298,000円+302,000円)÷3=305,000円」です。
手順2:等級表に当てはめる
305,000円は「290,000円以上310,000円未満」に該当するため、標準報酬月額は300,000円です。等級は健康保険22等級、厚生年金19等級となります。
手順3:本人負担の保険料を計算する
| 項目 | 計算式 | 本人負担額(月) |
|---|---|---|
| 健康保険料 | 300,000円×9.85%÷2 | 14,775円 |
| 子ども・子育て支援金 | 300,000円×0.23%÷2 | 345円 |
| 介護保険料 | 35歳のため対象外 | 0円 |
| 厚生年金保険料 | 300,000円×18.3%÷2 | 27,450円 |
| 合計 | - | 42,570円 |
この42,570円が、9月分(翌月控除なら10月支給の給与)から翌年8月分まで、毎月の給与から差し引かれます。会社も同額の42,570円を負担しているため、労使合計では月85,140円です。
この人が40歳になると介護保険料2,430円が加わり、本人負担は月45,000円になります。
年間平均による特例(保険者算定)
4〜6月に残業が集中する業種では、年間平均で標準報酬月額を算定できる特例があります。「保険者算定」と呼ばれる仕組みで、以下の条件をすべて満たす場合に申し立てが可能です。
年間平均による特例
- 4〜6月の平均で算定した標準報酬月額と、前年7月から当年6月までの年間平均で算定した標準報酬月額に2等級以上の差がある
- その差が業務の性質上、例年発生すると見込まれる
- 被保険者本人が申し立てに同意している
「2等級以上の差」だけでは足りず、繁忙期の偏りが毎年起きる業務であることが要件です。年度末の決算業務や、春の引っ越しシーズンなど、季節要因が明確な職種が典型といえます。
申し立てには、事業主が作成する「年間報酬の平均で算定することの申立書」と、本人の同意書が必要です。算定基礎届の提出時(毎年7月)に添付します。会社側の手続きになるため、該当しそうな人は早めに人事・総務へ相談しましょう。
出典:日本年金機構「4-2:算定基礎届(定時決定のため、4月~6月の報酬月額の届出を行う際、年間報酬の平均で算定するとき)」
標準報酬月額はいつ決まる?いつ変わる?
標準報酬月額は「一度決まったら1年間固定」が原則ですが、決まるタイミングと変わるタイミングは4つあります。定時決定、随時改定、資格取得時決定、産休・育休終了時改定です。
自分の等級がいつ切り替わるかを知っておくと、給与明細の控除額が変わった理由をすぐ把握できます。それぞれの仕組みを順に見ていきましょう。
定時決定
定時決定は、毎年7月1日現在の被保険者を原則として対象に行われる、年1回の見直しです。4〜6月の報酬をもとに7月に「算定基礎届」を提出し、9月分の保険料から新しい標準報酬月額が適用されます。適用期間は翌年8月までの1年間です。
- 多くの会社では保険料を翌月の給与から控除するため、10月支給の給与から控除額が変わります。「10月に手取りが変わった」と感じるのはこのためです。
なお、6月1日以降に入社した人や、7〜9月に随時改定が行われる人は、その年の定時決定の対象になりません。
随時改定
随時改定は、昇給や降給などで報酬が大きく変わったときに、年の途中で標準報酬月額を見直す仕組みです。原則として以下の3つの要件を満たし、固定的賃金の増減と標準報酬月額の増減が同じ方向である場合に、変更後の給与が初めて支払われた月から数えて4か月目に改定されます。
随時改定の例
- 昇給・降給や手当の新設など、固定的賃金に変動があった
- 変動月から3か月間の報酬の平均が、従前の標準報酬月額と比べて2等級以上の差になった
- 3か月とも支払基礎日数が17日以上(短時間労働者は11日以上)ある
固定給が上がっても、残業代が減った結果、標準報酬月額が下がる場合などは随時改定の対象になりません。また、標準報酬月額の上限・下限に関する一定の場合には、1等級差でも対象となります。
ポイントは「固定的賃金」の変動が起点になる点です。残業代が増えただけでは固定的賃金の変動に当たらないため、随時改定は行われません。
- たとえば昇給後の給与が4月に初めて支払われた場合、4・5・6月の平均で判定し、要件を満たせば7月分から新しい等級が適用されます。昇給後の給与が5月に初めて支払われる場合は、5・6・7月で判定し、8月分からの改定となります。昇給後すぐに保険料が変わらないのは、この3か月の判定期間があるからです。
資格取得時決定
入社時には4〜6月の実績がないため、雇用契約で決まっている報酬額をもとに標準報酬月額を決めます。これが資格取得時決定です。
月給制では、資格取得時点の基本給や通勤手当などをもとに報酬月額を算定します。時給制などでは、同じ事業所で同様の業務に従事し、同様の報酬を受ける人の前月の報酬平均など、所定の方法で算定します。
- 1月から5月に資格取得した人はその年の8月まで、6月から12月に資格取得した人は翌年8月まで適用されるのが原則です。ただし、その間に随時改定などに該当すれば変更されます。
新卒や転職直後の人が「なぜこの金額なのか」と疑問に思ったら、入社時の契約書に書かれた給与額を確認してみてください。
産休・育休終了時改定
産前産後休業や育児休業の終了後、短時間勤務などで報酬が変わった場合には、通常の随時改定に該当しなくても標準報酬月額を見直せる制度があります。休業終了日の翌日が属する月以後3か月の報酬をもとに、4か月目から改定します。
通常の随時改定と異なり、固定的賃金の変動がなくても、1等級以上の差があれば改定できます。算定には原則として支払基礎日数が17日以上の月を使い、3か月のうち少なくとも1か月がこの要件を満たす必要があります。対象となる短時間労働者は11日以上で判定し、パートタイマーには別の取扱いもあります。
この改定には本人の申し出が必要です。育児休業終了時改定では、休業終了日に3歳未満の子を養育していることなどの条件もあるため、復職時に人事・総務へ確認しましょう。
- さらに、3歳未満の子を養育していて標準報酬月額が下がった場合、申し出により、将来の厚生年金額を養育前の標準報酬月額に基づいて計算する「養育期間の従前標準報酬月額のみなし措置」を利用できる場合があります。保険料の改定とは別の手続きになるため、併せて確認してください。
年収の壁に関しては、こちらの記事で解説しています。あわせて参考にしてみてください。
出典:日本年金機構「産前産後休業終了時報酬月額変更届の提出」
自分の標準報酬月額・等級を確認する方法
自分の標準報酬月額は、ねんきんネット、会社への確認、給与明細からの逆算という3つの方法で調べられます。確実性が高い順に並べると「会社への確認≧ねんきんネット>給与明細からの逆算」です。
手軽さでは給与明細が一番ですが、あくまで推定値になります。それぞれの方法と注意点を解説します。
ねんきんネット・ねんきん定期便で確認する
厚生年金の標準報酬月額をオンラインで確認するには、ねんきんネットが便利です。日本年金機構が運営するウェブサービスで、マイナポータルと連携すれば、マイナンバーカードがあればすぐに登録できます。
ログイン後、「年金記録を確認する」から月別の記録を開くと、厚生年金の標準報酬月額と標準賞与額が月ごとに表示されます。過去の記録も閲覧できるため、転職前の等級や記録の誤りをチェックする際にも便利です。
ただし、ねんきんネットで確認できるのは厚生年金の記録です。健康保険とは標準報酬月額の上限・下限が異なるため、厚生年金の記録だけでは健康保険の等級を特定できない場合があります。健康保険の標準報酬月額や等級は、勤務先に確認してください。
毎年誕生月に届く「ねんきん定期便」にも、直近1年分の月別標準報酬月額が記載されています。あわせて活用するとよいでしょう。
ねんきんネットやねんきん定期便の見方については、こちらの記事もあわせて参考にしてみてください。
会社の人事・総務に確認する
もっとも確実なのは、会社に確認する方法です。定時決定や随時改定の結果は「標準報酬決定通知書」として会社に届き、正式な標準報酬月額が記載されています。
問い合わせる際は、「今年9月からの標準報酬月額と、健康保険・厚生年金それぞれの等級を教えていただけますか」のように聞くとスムーズです。
会社によっては、給与明細に標準報酬月額を印字している場合もあります。まずは明細の欄外や備考を確認してみましょう。
給与明細から逆算する(推定)
給与明細の控除額から逆算する方法もあります。健康保険料の本人負担額を「健康保険料率÷2」で割り戻せば、おおよその標準報酬月額がわかります。
例
- 健康保険料の控除額が14,775円、東京都・協会けんぽ(9.85%)の場合
- 14,775円÷0.04925=300,000円
厚生年金保険料でも同じ計算が可能です。控除額が27,450円なら、27,450円÷0.0915=300,000円です。
ただし、この方法はあくまで推定にすぎません。健康保険組合は料率が異なるうえ、端数処理でわずかにずれることがあります。正確な標準報酬月額を知りたい場合、厚生年金はねんきんネットまたは勤務先で、健康保険は勤務先で確認してください。給与明細から逆算するときは、健康保険料の欄に介護保険料や支援金が含まれていないかも確認しましょう。
標準報酬月額が1等級変わると手取り・給付・年金はいくら変わる?
標準報酬月額が変わると、毎月の保険料や将来の老齢厚生年金額などに影響します。ただし、傷病手当金・出産手当金は原則として12か月の平均額が基準となり、高額療養費の限度額は所得区分の境界をまたぐ場合などに変わります。
残業を減らして標準報酬月額が下がっても、残業代自体が減るため、手取りが増えるとは限りません。給与の減少額、税金・社会保険料の変化、将来の年金や手当金への影響を合わせて比較する必要があります。
上がると何が変わる?下がると何が変わる?
まず、等級の上下で何が動くのかを整理しましょう。保険料と給付は表裏一体で、等級が上がれば負担も給付も増え、下がれば両方が減ります。
| 項目 | 等級が上がると | 等級が下がると |
|---|---|---|
| 健康保険料・介護保険料・支援金 | 増える | 減る |
| 厚生年金保険料 | 増える | 減る |
| 傷病手当金・出産手当金 | 増える | 減る |
| 老齢厚生年金(将来) | 増える | 減る |
| 高額療養費の自己負担限度額 | 区分の境界を超えると上がる | 区分の境界を超えると下がる |
| 雇用保険の失業給付 | 変わらない | 変わらない |
失業給付(基本手当)は、標準報酬月額ではなく離職前6か月の賃金から計算する「賃金日額」が基準です。標準報酬月額と連動しない点は、混同しやすいので覚えておきましょう。
出典:ハローワークインターネットサービス「基本手当について」
試算の前提条件
以下の前提で、1等級下げた場合の影響を計算します。
試算の前提条件
- 標準報酬月額:300,000円→280,000円(健康保険22等級→21等級、厚生年金19等級→18等級)
- 年齢:45歳(介護保険料あり)
- 加入する健康保険:東京都・協会けんぽ(2026年度料率)
- 等級が下がる期間:1年間(9月から翌年8月まで)
- 年金の計算:報酬比例部分の簡易式を使用し、再評価率などは考慮しない
保険料の差額(月額・年額)
1等級下げた場合、本人負担の保険料は月3,000円、年間36,000円減ります。内訳は以下のとおりです。
| 項目 | 30万円 | 28万円 | 差額(月) |
|---|---|---|---|
| 健康保険料 | 14,775円 | 13,790円 | −985円 |
| 介護保険料 | 2,430円 | 2,268円 | −162円 |
| 支援金 | 345円 | 322円 | −23円 |
| 厚生年金保険料 | 27,450円 | 25,620円 | −1,830円 |
| 合計 | 45,000円 | 42,000円 | −3,000円 |
40歳未満で介護保険料がない場合は、月2,838円、年間34,056円の減少です。会社側も同額の負担が減るため、労使合計では年間72,000円が動きます。
傷病手当金・出産手当金の差額
傷病手当金と出産手当金は、支給開始日以前12か月の標準報酬月額の平均を30で割った「標準報酬日額」の3分の2が日額です。1等級下げると、日額は約447円下がります。
| 標準報酬月額 | 標準報酬日額 | 手当金の日額 |
|---|---|---|
| 300,000円 | 10,000円 | 6,667円 |
| 280,000円 | 9,330円 | 6,220円 |
※標準報酬日額は10円未満四捨五入、手当金日額は1円未満四捨五入
たとえば出産手当金を98日分受け取る場合、差額は約43,800円です。1年分の保険料節約額36,000円を上回ります。
ただし、実際の差額は等級が下がった時期や支給開始時期、支給対象日数などによって異なります。保険料だけでなく、受け取れる手当金への影響も確認しておきましょう。
なお、傷病手当金や出産手当金についてくわしく知りたい方は、こちらの記事もあわせて参考にしてみてください。
老齢厚生年金の差額(年額・生涯)
老齢厚生年金の報酬比例部分は、簡易的に「平均標準報酬額×5.481/1000×加入月数」で計算できます。式の詳細は次章で解説しますが、この式に当てはめると、1年間だけ2万円低い等級だった場合の影響は以下のとおりです。
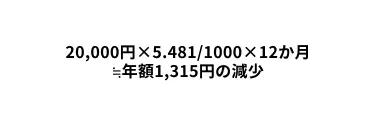
一見わずかですが、この減少は年金を受け取っている間ずっと続きます。65歳から85歳まで20年間受給すれば累計約26,300円、90歳までなら約32,900円です。
- 年金の減少は、受給期間を通じて積み重なります。ただし、保険料等の減少額36,000円には健康保険料なども含まれており、老齢厚生年金の減少額だけとの比較では、働き方の有利・不利は判断できません。給与や税金の変化、受給までの期間、将来の年金改定なども含めて考える必要があります。
高額療養費の所得区分
高額療養費(1か月の医療費の自己負担に上限を設ける制度)の限度額は、70歳未満の場合、標準報酬月額の区分で決まります。協会けんぽの区分は「ア:83万円以上」「イ:53万〜79万円」「ウ:28万〜50万円」「エ:26万円以下」「オ:住民税非課税」の5つです。
- 今回の試算(30万円→28万円)はどちらも区分ウのため、限度額は変わりません。ただし、26万円と28万円、50万円と53万円のように区分の境界をまたぐ場合は、月々の限度額が数万円単位で変わります。
2026年8月からは月額の自己負担限度額が見直されるとともに、年間上限が新設されました。一方、長期療養者の負担を抑える「多数回該当」の金額は維持されています。2027年8月には所得区分の細分化も予定されているため、等級が変わった場合は、受診する時点の月額上限・年間上限・多数回該当の取扱いを確認しましょう。
出典:全国健康保険協会「【制度改正】令和8年8月から高額療養費制度が見直されます」
高額療養費制度については、こちらの記事で詳しく解説しています。あわせて参考にしてみてください。
標準報酬月額を下げる制度・働き方の注意点
定時決定では原則として4〜6月に支払われた報酬を使うため、その期間の残業代が減ると等級が下がる場合があります。ただし、残業代が減っても等級の境界をまたがなければ保険料は変わりません。また、給与自体の減少や年金・手当金への影響もあるため、保険料の減少だけで得になるとはいえません。
また、会社が導入していれば「選択制企業型確定拠出年金(選択制DC)」で標準報酬月額が下がる場合もあります。
- 選択制DCは、制度の設計に応じて、給与として受け取るか、企業型DCの事業主掛金とするかを選ぶ仕組みです。掛金を選ぶことで社会保険上の報酬が減り、等級が下がれば保険料も下がる場合があります。税負担も変わりますが、給与として受け取る金額は減少します。
また、標準報酬月額の低下は傷病手当金や将来の厚生年金額などに影響する場合があります。保険料・税金の軽減だけでなく、給付や手元資金への影響も含めて検討しましょう。詳しくは、こちらの記事も参考にしてみてください。
標準報酬月額から将来の厚生年金を試算
標準報酬月額がわかれば、将来受け取る老齢厚生年金のおおよその金額を自分で試算できます。老齢厚生年金の報酬比例部分は、現役時代の報酬と加入期間に比例して決まるからです。
この章では簡易式と、等級別・加入年数別の早見表を掲載します。自分の数字を当てはめて、老後の収入の目安をつかんでください。
簡易計算式と前提
老齢厚生年金の報酬比例部分は、次の簡易式で計算できます。
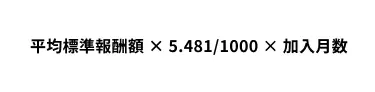
「平均標準報酬額」は、加入期間中の標準報酬月額と標準賞与額の合計を加入月数で割った金額です。平成15年4月以降の期間に適用される式で、それ以前は乗率が異なります。
ただし、この式はあくまで簡易計算です。実際の年金額は以下の要素でも変わるため、正確な見込額はねんきんネットの試算機能や公的年金シミュレーターで確認してください。
出典:日本年金機構「老齢厚生年金の受給要件・支給開始時期・年金額」
等級別×加入年数別の受給額早見表
以下は、標準報酬月額が加入期間中ずっと一定で、賞与がないと仮定した場合の報酬比例部分の年額です。簡易式で計算した目安であり、実際の受給額とは異なります。
| 標準報酬月額 | 加入20年 | 加入30年 | 加入40年 |
|---|---|---|---|
| 200,000円 | 約26.3万円 | 約39.5万円 | 約52.6万円 |
| 300,000円 | 約39.5万円 | 約59.2万円 | 約78.9万円 |
| 410,000円 | 約53.9万円 | 約80.9万円 | 約107.9万円 |
| 500,000円 | 約65.8万円 | 約98.7万円 | 約131.5万円 |
| 650,000円 | 約85.5万円 | 約128.3万円 | 約171.0万円 |
※年額。老齢基礎年金は含まない。賞与なし・再評価率考慮なしの簡易試算
この試算では、標準報酬月額が同じなら、加入40年の報酬比例部分は加入20年の2倍になります。標準報酬月額30万円の人が40年加入すると、報酬比例部分だけで年額約79万円になります。
これに老齢基礎年金(2026年度の満額は月70,608円、年847,300円)が加わるため、公的年金の合計は年約164万円、月約13.6万円が目安です。
これは税金・社会保険料が差し引かれる前の概算です。実際の老齢基礎年金額は納付済期間や免除期間などで変わり、将来の年金額も年度ごとに改定されます。
なお、年金受給額の目安はこちらの記事でも詳しく解説しています。
2027年から厚生年金の標準報酬月額上限が引き上げ
2025年6月に成立した年金制度改正法により、厚生年金の標準報酬月額の上限が2027年9月から段階的に引き上げられます。現在の65万円が、2029年9月には75万円になる予定です。
対象となるのは、報酬月額が66.5万円以上の高所得層に限られますが、該当する人にとっては手取りが確実に減る変更です。負担増の一方で将来の年金も増えるため、両面から確認していきましょう。
上限65万円→75万円へのスケジュール
引き上げは3年かけて段階的に行われます。厚生労働省の資料によるスケジュールは以下のとおりです。
| 適用開始 | 上限額 | 新設等級 | 対象となる報酬月額 |
|---|---|---|---|
| 現在 | 650,000円 | 32等級 | 635,000円以上 |
| 2027年9月 | 680,000円 | 33等級 | 665,000円以上 |
| 2028年9月 | 710,000円 | 34等級 | 695,000円以上 |
| 2029年9月 | 750,000円 | 35等級 | 730,000円以上 |
出典:厚生労働省「年金制度改正法の概要」。2028年・2029年の対象報酬月額は、健康保険の等級区分(71万円・75万円)に準じた金額
出典:厚生労働省「厚生年金等の標準報酬月額の上限の段階的引上げについて」
影響を受ける人
対象となるのは、賞与を除く報酬月額が665,000円以上の被保険者です。会社員だけでなく、厚生年金に加入している役員や経営者も含まれます。年収に換算すると、賞与を除いて約798万円以上が目安です。
厚生労働省によると、標準報酬月額が上限の65万円に該当する人は厚生年金加入者の約6.2%とされています。2027年9月の第1段階では665,000円以上、2028年9月には695,000円以上、2029年9月には730,000円以上の人が、それぞれ新しい等級の対象です。
定時決定の場合は、通勤手当などを含めた4〜6月の報酬平均が665,000円以上かどうかが、2027年9月の引上げ対象となる目安です。年3回以下の賞与は除きますが、報酬として扱われる年4回以上の賞与は所定の方法で加算します。随時改定などに該当する場合は、別の期間の報酬で判断します。
現在のねんきんネットに標準報酬月額65万円と表示されていても、実際の報酬月額までは特定できません。給与明細や勤務先への確認で、算定に使われた報酬月額を確かめましょう。
保険料の負担増と年金の給付増
報酬月額が75万円以上の人の場合、2029年9月に上限が75万円になると、厚生年金保険料の本人負担は、現行の上限65万円の場合より月9,150円増えます。計算式は「100,000円×18.3%÷2=9,150円」です。
ただし、社会保険料は全額が所得控除の対象になるため、所得税・住民税が減ります。厚生労働省の試算では、税負担の軽減を考慮した実質的な負担増は月約6,100円、年間約73,200円です。
出典:厚生労働省「厚生年金等の標準報酬月額の上限の段階的引上げについて」
| 項目 | 金額(月75万円以上の場合) |
|---|---|
| 厚生年金保険料の本人負担増 | 月約9,100円 |
| 税負担の軽減を考慮した実質負担増 | 月約6,100円 |
| 年金額の増加(10年間加入した場合) | 月約5,100円 |
一方で、将来受け取る年金も増えます。政府の試算では、月75万円以上の報酬でこの状態が10年続いた場合、老齢厚生年金が月約5,100円増える見込みです。負担が増える分、給付にも反映される仕組みになっています。

この記事のまとめ
この記事では、標準報酬月額が実際の給与を一定の幅で区分した金額であり、健康保険料や厚生年金保険料、傷病手当金、将来の年金額などの計算に使われることを確認しました。4〜6月の報酬や等級表の見方に加え、定時決定・随時改定の時期、等級を下げた場合の保険料と給付の変化、2027年以降の厚生年金上限引上げも重要です。まずは給与明細やねんきんネットで自分の標準報酬月額を確認し、現在の控除額と将来の受取額を試算しましょう。不明な点は勤務先の人事・総務や専門家に確認することが大切です。
投資のコンシェルジュを使ってみませんか?
金融系ライター
厚生労働省や保険業界・不動産業界での勤務を通じて、社会保険や保険、不動産投資の実務を担当。FP1級と社会保険労務士資格を活かして、多くの家庭の家計見直しや資産運用に関するアドバイスを行っている。金融メディアを中心に、これまで1,000記事以上の執筆実績あり。
厚生労働省や保険業界・不動産業界での勤務を通じて、社会保険や保険、不動産投資の実務を担当。FP1級と社会保険労務士資格を活かして、多くの家庭の家計見直しや資産運用に関するアドバイスを行っている。金融メディアを中心に、これまで1,000記事以上の執筆実績あり。
関連ガイド
社会保険料はいくらになる?仕組みや計算方法・標準報酬・料率・抑える方法まで徹底解説
2026.04.25
難易度:
社会保険料は働き方や家族状況でどう変わる?扶養・壁・年金・休退職でいつ・どれだけ負担が変わるかを解説
2026.02.19
難易度:
傷病手当金の受給条件・計算方法・支給期間・退職後の継続給付まで完全解説【申請フロー付】
2026.07.01
難易度:
出産手当金とは?いくら・いつもらえる?計算方法と申請手順、出産育児一時金との違いまで解説
2026.02.07
難易度:
高額療養費制度とは?自己負担限度額の計算方法や還付の申請方法などをわかりやすく解説
2026.05.08
難易度:
選択制企業型確定拠出年金(選択制DC)とは?加入するメリット・デメリット、iDeCoとの併用なども解説
2026.05.11
難易度:
関連する専門用語
標準報酬
標準報酬月額とは、社会保険において保険料や給付額の算定基準として用いられる、報酬水準を区分表に当てはめて決定される月額の基準値を指します。 この用語は、主に健康保険や厚生年金保険といった社会保険制度の中で、保険料負担や将来の給付水準を考える場面で登場します。会社員や公務員の報酬は月ごとに変動する可能性がありますが、そのままの実額を毎月の計算に使うと制度運用が複雑になります。そこで、一定期間の報酬をもとに区分化された等級に当てはめ、標準化された月額として扱う仕組みが採られています。この標準化された数値が、制度上の計算の起点になります。 実務や情報収集の場面では、「給与明細に書かれている金額」と「標準報酬月額」が同一だと誤解されがちです。しかし、標準報酬月額はあくまで制度上の区分値であり、実際に支払われた給与額そのものではありません。通勤手当や各種手当を含めた報酬の扱い方や、区分の境目によって、実額と標準報酬月額が一致しないことは珍しくありません。この違いを理解していないと、保険料の増減や将来の給付見込みを見誤る原因になります。 また、標準報酬月額は一度決まれば永久に固定されるものだと考えられることもありますが、これも典型的な誤解です。報酬水準に一定以上の変動があった場合や、制度上定められた見直しのタイミングでは、標準報酬月額が改定されることがあります。つまり、これは「個人の属性としての金額」ではなく、「制度が便宜的に設定する状態値」として捉える方が正確です。 投資や家計管理の観点では、標準報酬月額そのものを操作したり最適化したりする対象として考えるのではなく、社会保険制度の中でどのように使われ、どの判断に影響しているかを理解することが重要です。特に、保険料負担と給付の関係を考える際には、実収入ではなく標準報酬月額が基準になっている点を意識することで、制度に対する過度な期待や不安を避けることにつながります。
標準報酬日額
標準報酬日額とは、労災保険や雇用保険の給付額を計算する際の基準となる、1日あたりの報酬額のことです。たとえば、労働者が仕事中にけがをしたり、病気になって休業した場合に支払われる「休業補償給付」や「傷病補償年金」などは、この標準報酬日額をもとに算出されます。 実際の賃金や給与をもとに行政側が定めたものであり、日額で管理されることが特徴です。資産運用や家計管理の観点では、万が一の事態に備える制度理解として重要であり、自分の保障内容を確認する際の基礎知識となります。また、制度を活用して収入の減少に備えることで、予期せぬ支出の影響を緩和することができます。
等級
等級とは、金額や水準の範囲を一定の区分に整理し、制度上の取り扱いを決めるために用いられる段階的な区分を指します。 この用語は、社会保険、保険料、給付、料金体系など、数値をそのまま扱うのではなく、あらかじめ定められた区分に当てはめて処理する制度の中で登場します。とくに、報酬額や保険料、給付水準を直接の金額ではなく、段階的な区分として管理する必要がある場面で使われ、「どの水準として扱われるか」を決めるための共通言語として機能します。 誤解されやすい点として、等級が「個人の評価」や「成績・能力のランク付け」を意味するものだと受け取られることがあります。しかし、制度上の等級は、優劣や評価を示す概念ではなく、事務処理や制度運用を安定させるための分類に過ぎません。等級が一つ変わったからといって、必ずしも実態が大きく変化したことを意味するわけではなく、一定の幅を持った区分の中で位置づけられている点が重要です。 また、「実際の金額と等級は常に一致しているはずだ」という理解も判断を誤らせやすいポイントです。等級は連続的な金額を便宜的に区切ったものであるため、実際の数値が少し変わっても、等級が変わらない場合があります。この仕組みを理解していないと、金額の変動に対して制度上の反映が遅れている、あるいは不公平だと感じてしまうことがあります。 等級を理解するうえで重要なのは、「正確な金額」を示すためのものではなく、「制度を運用するための共通の物差し」であるという点です。個々の数値を細かく追うのではなく、どの区分として扱われているかを見ることで、制度上の取り扱いや影響範囲を整理しやすくなります。等級は、制度と実態を橋渡しするための調整概念として位置づけるべき用語です。
定時決定
定時決定とは、毎年一定の時期に、被保険者の報酬実態を基に社会保険料算定の基礎となる標準報酬月額を見直す制度上の決定手続きを指します。 この用語は、会社員やその家計に関わる社会保険制度を理解するうえで、基準となる位置づけを持っています。給与は月ごとに多少の変動があっても、社会保険料は常に同じ金額で計算される仕組みになっており、その前提となる報酬水準を年に一度整理する場面で定時決定が用いられます。 定時決定が問題になるのは、昇給や手当の変更、働き方の変化があっても、すぐに保険料へ反映されるわけではないという点です。日々の給与額ではなく、一定期間の実績を平均的に捉えて決定されるため、実際の収入感覚と社会保険料の負担にズレを感じることがあります。このズレが制度によるものだと理解できていないと、不合理に感じてしまうことも少なくありません。 誤解されやすい点として、定時決定は単なる事務手続きであり、個人の生活には大きな影響がないという認識があります。しかし、ここで決まる標準報酬月額は、保険料だけでなく、将来の給付水準にも関係する重要な基礎となります。その意味で、定時決定は「毎年の社会保険上の評価」を確定させる行為といえます。 また、定時決定が行われるからといって、すべての報酬変動が網羅的に反映されるわけではありません。一定のルールに基づいて平均化された報酬を基準にする制度であるため、個別の事情や一時的な変動は切り捨てられる側面もあります。この性質を理解せずに結果だけを見ると、不公平感を抱きやすくなります。 定時決定という用語を正しく捉えることは、社会保険料を「毎月の給与に連動するもの」ではなく、「制度的に評価された報酬水準に基づくもの」として理解するための出発点になります。制度の全体像を考えるうえで、この用語は基準線となる重要な概念です。
随時改定
随時改定とは、報酬額に大きな変動が生じた場合に、社会保険料の算定基準を定期時期を待たずに見直す制度上の手続きを指します。 この用語は、昇給や降給、勤務形態の変更などによって給与水準が変わった際に、社会保険料がいつ・どのように反映されるのかを考える文脈で登場します。定時改定が年に一度の定期的な見直しであるのに対し、随時改定は報酬の変化が一定の条件を満たした場合に行われる例外的な調整として位置づけられます。給与と保険料のズレを是正する仕組みとして理解されることが多い用語です。 誤解されやすい点として、随時改定は「給与が変われば必ず行われる」「本人の申請で自由に切り替えられる」といった理解があります。しかし、実際には、すべての賃金変動が対象になるわけではなく、制度上あらかじめ定められた考え方に基づいて判断されます。また、手続きの要否や時期は、個人の希望や企業の裁量で決められるものではありません。この点を誤解すると、保険料の増減を不透明な処理だと感じてしまう原因になります。 さらに、随時改定を「保険料を上げるための仕組み」と捉えてしまうケースもありますが、この用語は増額・減額のいずれかに偏った制度ではありません。あくまで、実態に近い報酬水準を保険料算定に反映させるための調整手続きであり、結果として負担が軽くなる場合も重くなる場合もあります。制度の目的は、保険料負担の公平性を保つ点にあります。 随時改定を理解するうえで重要なのは、「臨時の救済」や「特別な調整」ではなく、定時改定を補完する制度運用上の仕組みであるという位置づけです。収入の変化と保険料の関係を正しく捉えるための前提用語として、この概念を押さえておくことで、社会保険制度全体の動きを立体的に理解することができます。
労使折半
労使折半とは、社会保険料などの負担を、労働者(労)と雇用主(使)が半分ずつ分担する仕組みのことを指します。たとえば、健康保険や厚生年金保険などでは、毎月発生する保険料の総額を、労働者と企業がそれぞれ同じ割合で支払っています。 この制度により、労働者が高額な保険料を一人で負担せずに済み、企業側も従業員の福利厚生を支える形になります。資産運用の観点では、将来受け取る年金や医療保障などの基盤となるため、長期的な生活設計やリスク管理に関わる重要な仕組みです。投資初心者にとっては、「保険料を会社と一緒に半分ずつ出し合って、将来の安心を支える制度」と考えると理解しやすいでしょう。


