投資のガイド
Guide
所得税の計算方法を5ステップで解説!年収別早見表も【2026年最新】
難易度:
執筆者:
公開:
2026.09.29
更新:
2026.09.29
所得税は、会社員・個人事業主・副業をしている人など、多くの人に関わる身近な税金です。しかし、「収入」と「所得」の違いや、所得税がいくらから発生するのかを正しく理解していないと、税額の見積もりや控除の活用で誤解が生じることがあります。この記事では、所得税の基本、非課税ライン、計算式、年収別の目安、控除や節税策までを具体的に解説します。


目次
所得税は所得に課す国税
所得税は、毎年1月1日から12月31日までの1年間に得た所得に課される国税です。税率は所得が増えるほど高くなる累進制で、復興特別所得税も上乗せされます。まずは制度の全体像を押さえましょう。
収入と所得は別物
所得税の計算でつまずきやすいのが、収入と所得の違いです。収入は給与や売上の総額を指し、所得はそこから必要経費や給与所得控除(会社員の経費にあたる控除)を差し引いた金額です。
たとえば会社員なら、年間の給与収入から給与所得控除を引いた残りが給与所得にあたります。税金がかかるのは収入ではなく、この「所得に対して」という点を理解しておきましょう。
税率は5〜45%の7段階
所得税は、課税所得が大きいほど税率が上がる「超過累進課税」を採用しています。税率は5%から45%までの7段階に分かれています。
| 課税所得金額 | 税率 |
|---|---|
| 195万円以下 | 5% |
| 195万円超 〜 330万円以下 | 10% |
| 330万円超 〜 695万円以下 | 20% |
| 695万円超 〜 900万円以下 | 23% |
| 900万円超 〜 1,800万円以下 | 33% |
| 1,800万円超 〜 4,000万円以下 | 40% |
| 4,000万円超 | 45% |
ここで誤解しやすいのは、所得の全額に高い税率がかかるわけではない点です。たとえば課税所得が300万円なら、195万円までは5%、超えた105万円分にだけ10%が適用されます。
復興税が2.1%上乗せされる
所得税には、復興特別所得税が上乗せされます。これは東日本大震災の復興財源にあてる税で、基準所得税額(所得税の本体額)の2.1%が加算される仕組みです。課税期間は2013年から2037年までとされてきました。
ただし2027年1月からは防衛特別所得税(税率1%)が新たに加わり、復興税は1.1%へ引き下げられます。単年度の負担は合計2.1%で変わりません。一方、復興税の期間が2047年まで延長されるため、生涯の税負担は増える見通しです。
所得税はいくらから?
所得税が発生し始める年収は、働き方によって異なります。会社員と個人事業主では非課税ラインが違い、2026年(令和8年)の改正で水準も大きく変わりました。
給与所得者は年収178万円までは非課税の目安
会社員やパートの場合、2026年(令和8年)分から、一定の低所得層では年収178万円まで所得税がかからない目安になります。これは、基礎控除の最大104万円と、給与所得控除の最低保障額74万円を合計した水準です。
- ただし、基礎控除の上乗せは所得水準によって異なり、所得が高くなると控除額は縮小します。そのため、すべての人に一律で104万円の基礎控除が適用されるわけではありません。
事業主は基礎控除以下で非課税
個人事業主には給与所得控除がないため、給与所得者の178万円とは非課税ラインが異なります。事業所得(売上から経費を引いた額)が基礎控除以下であれば、所得税はかかりません。
たとえば基礎控除が最大の104万円なら、事業所得104万円までが非課税の目安です。さらに青色申告特別控除(一定の帳簿づけで受けられる最大65万円の控除)を使えば、非課税にできる所得の幅が広がります。売上から経費を引いた額が約169万円までなら、所得税はかからない計算です。
2026年改正で178万円に
2026年(令和8年)の改正では、非課税ラインが2段階で178万円まで引き上げられました。まず物価上昇に連動して控除額を見直す仕組みが導入され、基礎控除と給与所得控除の本則(恒久的な基本部分)が4万円ずつ上がっています。
加えて、低中所得層向けに基礎控除と給与所得控除へ特例分が上乗せされました。この上乗せは2026年・2027年分の時限措置であり、高所得層への影響は小さく抑えられています。
所得税は5ステップで計算する
所得税額は、次の1本の式で表せます。
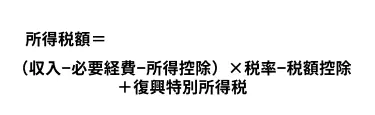
具体的な計算は、次の5つのステップで進みます。この記事の後半では、各ステップを順番に詳しく見ていきます。
所得税額を計算するステップ
- 収入から所得を計算する
- 所得から所得控除を引いて課税所得を出す
- 課税所得に税率を当てはめて税額を求める
- 税額控除を差し引く
- 復興特別所得税を加算する
自分がいまどの段階を計算しているのかを意識すると、迷わず最後までたどり着けるはずです。
①収入から所得を求める
最初のステップは、収入を所得に置き換える作業です。所得の求め方は働き方で異なり、給与所得者(会社員や公務員)は給与所得控除を、個人事業主は必要経費を差し引いて計算します。代表的な2つのケースを見ていきます。
給与所得は控除を引く
会社員やパート、アルバイトの給与所得は、1年間の給与収入から給与所得控除を引いて求めます。給与収入には、毎月の給料だけでなく賞与も含めます。
給与所得控除とは、会社員の必要経費の代わりに、収入額に応じて自動的に差し引かれる控除です。自分で領収書を集める必要はありません。
- 実際の金額は源泉徴収票で確認できます。「支払金額」が給与収入、「給与所得控除後の金額」が給与所得にあたるため、この2つを見れば計算結果をすぐに照らし合わせられます。
給与所得控除の早見表
給与所得控除の額は、年収によって決まります。2026年(令和8年)分の控除額は次のとおりです。自分の年収を当てはめれば、給与所得をすぐに計算できます。
| 給与収入(年収) | 給与所得控除額 |
|---|---|
| 190万円以下 | 74万円 |
| 190万円超〜360万円以下 | 収入金額×30%+8万円 |
| 360万円超〜660万円以下 | 収入金額×20%+44万円 |
| 660万円超〜850万円以下 | 収入金額×10%+110万円 |
| 850万円超 | 195万円(上限) |
年収190万円以下の74万円には、2026年・2027年分限定の特例5万円が含まれています。
事業所得は経費を引く
個人事業主やフリーランスの場合、事業所得は「売上−必要経費」で求めます。会社員と違い給与所得控除がないため、経費をどれだけ正しく計上できるかが税額を左右します。
必要経費とは、売上を得るために直接かかった費用です。仕入れ代金や事務所の家賃、通信費などが該当しますが、私的な生活費は経費になりません。
さらに青色申告を選べば、最大65万円の青色申告特別控除を売上から差し引けます。帳簿づけの手間は増えるものの、効果的な節税の手段です。
②所得控除を差し引く
所得控除には、基礎控除、配偶者控除、扶養控除、社会保険料控除、生命保険料控除などがあります。さらに、2025年分以後は、19歳以上23歳未満の親族を対象とする特定親族特別控除も創設されています。
- 家族構成や所得、支払った保険料・医療費などによって使える控除が変わるため、該当する控除を漏れなく確認することが重要です。
所得控除は16種類ある
所得控除には、次の16種類があります。家族構成や支払った保険料、医療費などの状況に応じて適用でき、当てはまるものが多いほど課税所得は小さくなります。2026年(令和8年)分の主な内容は次のとおりです。
| 控除の種類 | 概要・主な要件(2026年分) |
|---|---|
| 基礎控除 | 納税者全員が対象。最大104万円(合計所得2,350万円以下、所得が高いほど縮小) |
| 配偶者控除 | 配偶者の合計所得が62万円以下(給与収入136万円以下)。控除38万円など |
| 配偶者特別控除 | 配偶者の所得が62万円超でも、給与収入207万円までは段階的に控除 |
| 扶養控除 | 16歳以上で合計所得62万円以下の親族を扶養する場合 |
| 社会保険料控除 | 健康保険・年金などの支払額を全額控除 |
| 生命保険料控除 | 生命・介護医療・個人年金の保険料に応じて最大12万円 |
| 地震保険料控除 | 地震保険料に応じて最大5万円 |
| 医療費控除 | 年間の医療費が原則10万円を超えた分(上限200万円) |
| 寄附金控除 | ふるさと納税や認定NPOなどへの寄附が対象 |
| 小規模企業共済等掛金控除 | iDeCoや小規模企業共済の掛金を全額控除 |
| 障害者控除 | 本人・配偶者・扶養親族が障害者の場合 |
| ひとり親控除 | ひとり親で合計所得500万円以下など。控除33万円 |
| 寡婦控除 | 夫と離別・死別した一定の女性が対象。控除27万円 |
| 特定親族特別控除 | 19歳以上23歳未満の親族がいる場合に、親族の所得に応じて段階的に控除を受けられる制度 |
| 勤労学生控除 | 働く学生で合計所得89万円以下など。控除27万円 |
| 雑損控除 | 災害・盗難などで資産に損害を受けた場合 |
③速算表で税額を出す
3つ目のステップは、課税所得に税率を当てはめて税額を計算する作業です。所得税は速算表を使えば、掛け算と引き算だけで税額を求められます。
所得税の税率は、課税所得が大きいほど高くなる7段階です。2026年(令和8年)分も区分に変更はありません。次の速算表に、自分の課税所得を当てはめてください。
| 課税所得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000円〜194万9,000円 | 5% | 0円 |
| 195万円〜329万9,000円 | 10% | 9万7,500円 |
| 330万円〜694万9,000円 | 20% | 42万7,500円 |
| 695万円〜899万9,000円 | 23% | 63万6,000円 |
| 900万円〜1,799万9,000円 | 33% | 153万6,000円 |
| 1,800万円〜3,999万9,000円 | 40% | 279万6,000円 |
| 4,000万円以上 | 45% | 479万6,000円 |
※課税所得は1,000円未満を切り捨ててから当てはめます。
速算表の使い方は単純で、「課税所得金額×税率−控除額」に当てはめるだけです。たとえば課税所得が400万円なら、400万円×20%−42万7,500円=37万2,500円が税額になります。
ここで控除額を引くのは、超過累進課税を簡単に計算するための調整です。本来は所得を区分ごとに分けて別々の税率を掛けますが、速算表はその合計を一度で出せるよう設計されています。
④税額控除で直接減らす
4つ目のステップは、税額控除を差し引く作業です。所得控除が課税所得を小さくするのに対し、税額控除は計算後の税額そのものを直接減らすため、節税の効果がより大きく出ます。
主な税額控除の種類
代表的な税額控除には、住宅ローン控除、配当控除、外国税額控除、寄附金特別控除があります。
| 税額控除 | 概要 |
|---|---|
| 住宅ローン控除 | マイホームの取得・増改築でローンを組んだ場合、年末残高の一定割合を所得税から差し引ける。税額控除のなかでも特にインパクトが大きい |
| 配当控除 | 株式の配当を総合課税で申告した場合に、配当額の一定割合を差し引ける |
| 外国税額控除 | 海外の株式などで外国に納めた税金を、日本の所得税から差し引き、二重課税を調整する |
| 寄附金特別控除 | 政党・認定NPO法人・公益社団法人などへの寄附が対象。所得控除の寄附金控除と有利なほうを選べる |
このうち配当控除と外国税額控除は投資と関わりが深いため、運用方針に合わせて使い分けると効果的です。
- 配当控除は、株式の配当を総合課税で申告したときに一定割合を差し引ける制度です。外国税額控除は、海外の株式などで外国に納めた税金を、日本の所得税から差し引く仕組みです。
寄附金特別控除は、政党や認定NPO法人などへの寄附が対象で、所得控除の寄附金控除と有利なほうを選べます。
配当控除を有利に活用する方法や寄附金控除については、こちらの記事でも詳しく解説しています。
住宅ローン控除は大きい
住宅ローン控除は、税額控除のなかでも特にインパクトが大きい制度です。年末のローン残高の一定割合を、原則として最長13年間、所得税から直接差し引けます。
控除額が大きく、その年の所得税から引ききれない場合もあります。そのときは、一定の範囲で翌年度の住民税から控除される仕組みがあります。
ただし、住民税から控除できる金額には上限があるため、所得税から引ききれなかった全額が必ず住民税から差し引かれるわけではありません。
住宅ローン控除について詳しく知りたい方は、こちらの記事も参考にしてみてください。
⑤復興税を2.1%加える
最後のステップで、復興特別所得税を加えて納税額を確定させます。これは東日本大震災の復興財源にあてる税で、所得税本体に一定割合を上乗せします。最後の手順を確認しましょう。
復興税は基準額×2.1%
復興特別所得税は、「基準所得税額×2.1%」で計算します。基準所得税額とは、税額控除を差し引いたあとの所得税本体の金額です。
たとえば所得税本体が20万円なら、20万円×2.1%=4,200円が上乗せされます。給与所得者の場合、この復興特別所得税は毎月の源泉徴収にすでに含まれているため、給与明細で個別に意識する必要はありません。
なお2027年からは防衛特別所得税が新設され、復興税の税率は1.1%へ下がりますが、合計の負担割合は当面2.1%のまま変わりません。
差額は申告で精算する
ここまでの①〜⑤を経て、年間の所得税額が確定します。式にすると「(収入−必要経費−所得控除)×税率−税額控除+復興特別所得税」で、最初に示した全体像どおりです。
会社員は、毎月の源泉徴収で先に税金を納めています。年末調整で1年分を精算し、納めすぎがあれば差額が還付される仕組みです。
- 一方、個人事業主や医療費控除などを追加で受ける会社員は、確定申告で精算します。源泉徴収額との差額を、追加で納付するか還付を受けます。
会社員の税額を試算する
ここからは、年収別に会社員の所得税額を試算します。独身・扶養なしで基礎控除のみという条件にそろえ、計算の流れをステップで確認しましょう。社会保険料は概算のため、実際の金額は人によって変わります。
年収400万円は約5.7万円
年収400万円の場合、所得税は約5万7,000円が目安です。計算の流れは次のとおりです。
年収400万円の場合の所得税額
- 給与収入:400万円
- 給与所得控除:124万円→給与所得276万円
- 差し引く所得控除:社会保険料約60万円+基礎控除104万円
- 課税所得:276万円−164万円=112万円
- 所得税:112万円×5%=5万6,000円
- 復興特別所得税:5万6,000円×2.1%=1,176円
- 合計:約5万7,200円
基礎控除が最大104万円まで広がったため、改正前より税負担はかなり軽くなりました。
年収600万円は約14.8万円
年収600万円では、所得税は約14万7,500円が目安です。内訳は次のとおりです。
年収600万円の場合の所得税額
- 給与収入:600万円
- 給与所得控除:164万円→給与所得436万円
- 差し引く所得控除:社会保険料約90万円+基礎控除104万円
- 課税所得:436万円−194万円=242万円
- 所得税:242万円×10%−9万7,500円=14万4,500円
- 復興特別所得税:14万4,500円×2.1%=3,034円
- 合計:約14万7,500円
給与所得が489万円以下のため、年収400万円と同じ104万円の基礎控除を使えます。税率も10%の区分にとどまります。
年収1000万円は約84万円
年収1000万円になると、所得税は約83万6,000円が目安です。流れは次のとおりです。
年収600万円の場合の所得税額
- 給与収入:1,000万円
- 給与所得控除:195万円(上限)→給与所得805万円
- 差し引く所得控除:社会保険料約120万円+基礎控除62万円
- 課税所得:805万円−182万円=623万円
- 所得税:623万円×20%−42万7,500円=81万8,500円
- 復興特別所得税:81万8,500円×2.1%=1万7,188円
- 合計:約83万6,000円
給与所得が489万円を超えると特例の上乗せが外れ、基礎控除は最大104万円から62万円へ縮小します。社会保険料も上限があるため、年収比では400万円台より割合が下がります。
iDeCoの節税効果については、こちらのFAQも参考にしてみてください。
個人事業主の税額を試算
会社員と同じように、個人事業主の所得税も試算してみます。会社員と違い給与所得控除は使えませんが、必要経費と青色申告特別控除で所得を圧縮できます。売上500万円・経費150万円のモデルで計算しましょう。
青色申告なら約6.7万円
青色申告のケースでは、所得税は約6万7,000円が目安です。青色申告特別控除65万円を使うと、所得を大きく圧縮できます。計算の流れは次のとおりです。
青色申告の場合
- 売上:500万円
- 必要経費:150万円
- 青色申告特別控除:65万円→事業所得285万円
- 差し引く所得控除:社会保険料約50万円+基礎控除104万円
- 課税所得:285万円−154万円=131万円
- 所得税:131万円×5%=6万5,500円
- 復興特別所得税:6万5,500円×2.1%=1,375円
- 合計:約6万6,900円
事業所得が低めに収まるため、税率は5%の区分にとどまります。
白色は約3.4万円高い
同じ売上・経費でも、白色申告では青色申告特別控除65万円が使えません。そのぶん事業所得が増え、所得税は約10万円に上がります。内訳は次のとおりです。
白色申告の場合
- 売上:500万円
- 必要経費:150万円→事業所得350万円(青色控除なし)
- 差し引く所得控除:社会保険料約50万円+基礎控除104万円
- 課税所得:350万円−154万円=196万円
- 所得税:196万円×10%−9万7,500円=9万8,500円
- 復興特別所得税:9万8,500円×2.1%=2,068円
- 合計:約10万円
青色との差は約3万4,000円です。課税所得が195万円を超えて税率が10%に上がるため、差がいっそう大きく出ます。
賞与の所得税は別計算
賞与(ボーナス)の所得税は、毎月の給与とは違う方法で源泉徴収されます。前月の給与をもとに税率を決める点が特徴です。仕組みと計算の手順を、順を追って確認していきましょう。
計算式は控除後×税率
賞与の源泉所得税は、「(賞与の支給額−社会保険料)×賞与の源泉徴収税率」で求めます。毎月の給与が税額表から税額そのものを読み取るのに対し、賞与は税率を掛けて計算する点が特徴です。
この税率は、後で説明する算出率表から引いてきます。賞与から差し引く社会保険料は、健康保険・厚生年金・雇用保険などの本人負担分です。
なお、掛ける税率には復興特別所得税が最初から含まれています。別途2.1%を上乗せする必要はありません。
前月給与で税率が決まる
賞与の税率は、前月の給与(社会保険料を引いた後)と扶養親族等の数の組み合わせで決まります。使うのは、国税庁の「賞与に対する源泉徴収税額の算出率の表」です。
| 賞与の率 | 0人 | 1人 | 2人 | 3人 | 4人 | 5人 | 6人 | 7人以上 |
|---|---|---|---|---|---|---|---|---|
| 0.000% | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| 2.042% | 82 | 107 | 143 | 181 | 218 | 251 | 284 | 317 |
| 4.084% | 94 | 250 | 276 | 300 | 300 | 304 | 343 | 383 |
| 6.126% | 260 | 289 | 321 | 354 | 387 | 412 | 438 | 463 |
| 8.168% | 309 | 346 | 377 | 405 | 431 | 457 | 483 | 508 |
| 10.210% | 342 | 373 | 400 | 424 | 452 | 479 | 505 | 529 |
| 12.252% | 372 | 401 | 426 | 452 | 477 | 503 | 527 | 552 |
| 14.294% | 402 | 430 | 457 | 484 | 509 | 531 | 553 | 578 |
| 16.336% | 433 | 463 | 492 | 517 | 540 | 564 | 589 | 614 |
| 18.378% | 520 | 520 | 525 | 550 | 577 | 604 | 630 | 657 |
| 20.420% | 605 | 621 | 636 | 651 | 666 | 681 | 697 | 708 |
| 22.462% | 684 | 705 | 728 | 751 | 774 | 798 | 821 | 845 |
| 24.504% | 715 | 739 | 764 | 788 | 813 | 838 | 862 | 887 |
| 26.546% | 752 | 778 | 804 | 830 | 856 | 881 | 907 | 933 |
| 28.588% | 795 | 821 | 848 | 876 | 903 | 930 | 957 | 985 |
| 30.630% | 854 | 882 | 910 | 938 | 966 | 994 | 1,022 | 1,051 |
| 32.672% | 922 | 952 | 983 | 1,013 | 1,044 | 1,074 | 1,104 | 1,135 |
| 35.735% | 1,318 | 1,342 | 1,367 | 1,391 | 1,416 | 1,440 | 1,464 | 1,489 |
| 38.798% | 1,521 | 1,526 | 1,526 | 1,538 | 1,555 | 1,555 | 1,555 | 1,583 |
| 41.861% | 2,621 | 2,645 | 2,669 | 2,693 | 2,716 | 2,740 | 2,764 | 2,788 |
| 45.945% | 3,495 | 3,527 | 3,559 | 3,590 | 3,622 | 3,654 | 3,685 | 3,717 |
具体的には、前月の社会保険料控除後の給与額が当てはまる行と、扶養親族等の数の列が交わる場所の率を読み取ります。たとえば扶養1人で前月給与が30万円なら、税率は6.126%になります。
前月給与が高いほど、また扶養親族が少ないほど、税率は高くなる仕組みです。この率には復興特別所得税が織り込まれているため、そのまま使えます。
前月給与なしは月額表
前月に給与がない場合や、賞与が前月給与(社会保険料控除後)の10倍を超える場合は、算出率表を使えません。このときは月額表を使って計算します。
前月給与がないのは、入社直後や育児休業から復帰した直後などのケースです。この場合は、賞与から社会保険料を引いた額を、賞与計算期間の月数(最長6か月)で割ります。
割った金額を月額表に当てはめて1か月分の税額を求め、同じ月数を掛け直して賞与全体の税額を出す流れです。
賞与50万円の計算例
最後に、具体例で計算してみましょう。前提は、賞与50万円・社会保険料7万5,000円・扶養親族1人・前月給与(社会保険料控除後)30万円とします。
賞与50万円に対する所得税
- 課税対象:賞与50万円−社会保険料7万5,000円=42万5,000円
- 税率:扶養1人・前月給与30万円→算出率表より6.126%
- 源泉所得税:42万5,000円×6.126%=約2万6,000円
差し引かれる所得税は約2万6,000円で、この中に復興特別所得税も含まれています。自分の賞与明細と照らし合わせてみてください。
年収・世帯別の早見表
年収を当てはめるだけで所得税の目安が分かる早見表です。すべて2026年(令和8年)分の控除額で計算し、社会保険料は概算で差し引いています。あくまで目安として、自分の状況に近い行を参考にしてください。
独身・扶養なしの目安
独身で扶養家族がいない場合の、所得税の目安は次のとおりです。社会保険料は年収の約15%(上限を考慮)として計算しています。
| 年収 | 社会保険料(概算) | 課税所得(概算) | 所得税(復興込・目安) |
|---|---|---|---|
| 200万円 | 約30万円 | 0円 | 約0円 |
| 300万円 | 約45万円 | 約53万円 | 約2万7,000円 |
| 400万円 | 約60万円 | 約112万円 | 約5万7,000円 |
| 500万円 | 約75万円 | 約177万円 | 約9万円 |
| 600万円 | 約90万円 | 約242万円 | 約14万7,500円 |
| 700万円 | 約105万円 | 約348万円 | 約27万4,000円 |
| 800万円 | 約116万円 | 約427万円 | 約43万5,000円 |
| 1,000万円 | 約120万円 | 約623万円 | 約83万6,000円 |
| 1,500万円 | 約150万円 | 約1,093万円 | 約211万4,000円 |
| 2,000万円 | 約165万円 | 約1,578万円 | 約374万8,000円 |
年収700万円台で税額が大きく増えるのは、基礎控除の特例(最大104万円)が給与所得489万円超で外れ、税率も20%へ上がるためです。
扶養家族がいると税額が減る
配偶者や子どもを扶養していると、配偶者控除や扶養控除のぶん課税所得が下がり、所得税も軽くなります。同じ年収でどれだけ変わるかを見てみましょう。配偶者は控除対象(合計所得62万円以下)、子どもは16歳以上1人を想定しています。
| 年収 | 独身・扶養なし | 配偶者あり | 配偶者+子1人 |
|---|---|---|---|
| 400万円 | 約5万7,000円 | 約3万8,000円 | 約1万8,000円 |
| 600万円 | 約14万7,500円 | 約10万9,000円 | 約8万5,000円 |
| 800万円 | 約43万5,000円 | 約35万8,000円 | 約28万円 |
| 1,000万円 | 約83万6,000円 | 約75万8,000円 | 約68万円 |
配偶者控除は38万円、16歳以上の子1人の扶養控除も38万円です。なお15歳以下の子は児童手当の対象で、所得税の扶養控除はありません。年収600万円のように、扶養が増えると税率区分が下がって税負担が一段と軽くなるケースもあります。
年収の壁や扶養に関しては、こちらの記事で解説しています。あわせて参考にしてみてください。
所得税を抑える節税策
所得税は、仕組みを理解したうえで控除や非課税制度を使えば、合法的に減らせます。ここでは、会社員から個人事業主まで実践しやすい4つの方法を紹介します。自分に合うものから取り入れてみてください。
所得控除を漏れなく使う
節税の第一歩は、使える所得控除を漏れなく申告することです。所得控除は課税所得を直接小さくするため、適用もれは税金の納めすぎに直結します。
会社員が年末調整で出し忘れた控除も、確定申告をすれば取り戻せます。控除証明書は秋ごろから届くので、なくさず保管しておきましょう。
ふるさと納税を活用する
ふるさと納税は、実質2,000円の負担で各地に寄附できる制度です。寄附額のうち2,000円を超える部分が、所得税の還付と住民税の控除という形で戻ってきます。
ただし、全額が戻るわけではなく、控除には年収と家族構成で決まる上限があります。上限を超えて寄附すると、超過分は自己負担になるため注意が必要です。
ふるさと納税の仕組みやメリットについては、こちらの記事も参考にしてみてください。
iDeCoで節税しながら資産形成する
iDeCoの掛金は、全額が小規模企業共済等掛金控除の対象です。つまり積み立てるだけで課税所得が減り、所得税と住民税の両方が軽くなります。掛金の上限は働き方で異なり、現在は会社員(企業年金なし)で月2万3,000円、自営業で月6万8,000円です。
なお2026年12月からは、この上限が会社員で月6万2,000円、自営業で月7万5,000円へ大きく引き上げられます。一方NISAは、運用益が非課税になる制度で所得控除の対象ではありません。年間最大360万円まで投資でき、iDeCoとは別枠で使えます。
iDeCoの制度については、こちらの記事で詳しく解説しています。あわせて参考にしてみてください。
損益通算で投資税を減らす
投資で得た利益の節税には、専用のテクニックがあります。上場株式の配当や売却益は、給与とは別枠で課税される申告分離課税で、税率は20.315%です。
複数の口座や銘柄で損益が出た場合は、利益と損失を相殺する損益通算が使えます。年間トータルの利益が圧縮され、税負担を抑えられる仕組みです。
相殺しきれなかった損失は、確定申告をすれば翌年以降3年間繰り越せます。配当を総合課税で申告し、配当控除を使う方法もあります。どちらが得かは税率と配当額で変わるため、試算して選ぶのがおすすめです。
損益通算や繰越控除の仕組みについては、こちらの記事で詳しく解説しています。
所得税計算時の注意点
最後に、所得税の計算でつまずきやすい注意点を整理します。住民税との違いや、投資所得の扱い、申告漏れのリスクは特に誤解が多いポイントです。3つに分けて押さえておきましょう。
住民税は一律10%で別物
住民税は、所得税と計算方法も納付時期も異なります。所得税が5〜45%の累進課税なのに対し、住民税は所得に関わらず原則一律10%です。
- さらに住民税は、前年の所得をもとに後払いで課税されます。そのため退職や転職で収入が減った年も、前年分の住民税が請求される点に注意が必要です。退職後に届く納税通知に驚く人も少なくありません。
また2026年の改正で所得税の基礎控除は最大104万円に上がりましたが、住民税の基礎控除は43万円のまま据え置かれました。
投資の利益は分離課税
上場株式等の売却益や、申告分離課税を選んだ配当は、給与所得とは別枠で課税されます。税率は所得税・復興特別所得税・住民税を合わせて20.315%です。特定口座の源泉徴収ありを利用している場合は、原則として確定申告不要にできます。
一方、FXの利益も申告分離課税の対象ですが、「先物取引に係る雑所得等」として扱われ、証券口座の特定口座とは仕組みが異なります。
また、暗号資産の利益は原則として雑所得に区分され、総合課税の対象になります。同じ「投資」でも、株式、配当、FX、暗号資産では課税方式や申告方法が異なるため、混同しないようにしましょう。
投資収益に対する課税については、こちらの記事で詳しく解説しています。
申告漏れはペナルティ対象
申告漏れがあると、本来の税金に加えてペナルティが課されます。代表的なのが、申告しなかったことへの無申告加算税と、納付の遅れに対する延滞税です。
特に漏れやすいのが、副業の所得、暗号資産の利益、海外口座の収入、贈与で受け取った財産です。たとえば会社員でも、給与以外の所得が年20万円を超えると確定申告が必要になります。この20万円ルールを知らずに申告し忘れる人は少なくありません。
近年は税務署の調査体制も強化されています。故意でなくても申告漏れは加算税の対象になるため、判断に迷ったら早めに専門家へ相談しましょう。
確定申告が必要な基準については、こちらの記事も参考にしてみてください。

この記事のまとめ
この記事では、所得税の基本的な仕組み、収入と所得の違い、累進課税、復興特別所得税、給与所得者・個人事業主別の非課税ライン、計算手順や控除の考え方を整理しました。所得税は、年収だけで決まるものではなく、所得控除や税額控除、働き方によって大きく変わります。まずは自分の収入・所得・控除額を確認し、必要に応じて年末調整や確定申告で正しく反映させましょう。
投資のコンシェルジュを使ってみませんか?
金融系ライター
厚生労働省や保険業界・不動産業界での勤務を通じて、社会保険や保険、不動産投資の実務を担当。FP1級と社会保険労務士資格を活かして、多くの家庭の家計見直しや資産運用に関するアドバイスを行っている。金融メディアを中心に、これまで1,000記事以上の執筆実績あり。
厚生労働省や保険業界・不動産業界での勤務を通じて、社会保険や保険、不動産投資の実務を担当。FP1級と社会保険労務士資格を活かして、多くの家庭の家計見直しや資産運用に関するアドバイスを行っている。金融メディアを中心に、これまで1,000記事以上の執筆実績あり。
関連ガイド
配当控除とは税金が戻る仕組み!確定申告の有利・不利の基準とシミュレーション結果を解説
2026.02.10
難易度:

【2026年改正】住宅ローン控除はいつまで?中古住宅の拡充点と年収別にいくら戻るかを解説
2026.08.12
難易度:
ふるさと納税とは?仕組みと「実質2,000円」の意味を初心者向けにわかりやすく解説
2026.03.11
難易度:
2026年版iDeCo(個人型確定拠出年金)完全ガイド|今後の改正内容やメリット・デメリットを解説
2026.03.17
難易度:
投資収益の課税方式の違いとは?総合課税・申告分離課税・源泉分離課税を徹底解説
2026.04.06
難易度:
確定申告は「どの収入・控除」で必要?やり方や給与・年金・投資・医療費の判断基準をわかりやすく整理
2026.02.04
難易度:
関連する専門用語
所得税
所得税は、個人が1年間に得た所得に対して課される税金です。給与所得や事業所得、不動産所得、投資による利益などが対象となります。日本では累進課税制度が採用されており、所得が高いほど税率が上がります。給与所得者は源泉徴収により毎月の給与から所得税が差し引かれ、年末調整や確定申告で精算されます。控除制度もあり、基礎控除や扶養控除、医療費控除などを活用することで課税所得を減らし、税負担を軽減できます。
課税所得
課税所得とは、個人や法人が一定期間内に得た収入から、法律に基づいて認められた各種控除や必要経費を差し引いた後の金額を指します。この金額に対して所得税や法人税などの税率が適用され、実際に納税すべき税額が計算されます。課税所得の計算方法は国や地域によって異なるため、具体的な控除項目や税率もそれに応じて変わります。 課税所得を計算する際には、まず総収入から非課税所得を除外します。その後、必要経費や特定の控除(例えば、標準控除、医療費控除、教育費控除など)を適用して課税対象となる所得を求めます。これにより、公正かつ実情に即した税額を算出し、納税者が収入に見合った税金を支払うことが可能となります。 課税所得の正確な把握と計算は、個人や企業の税務管理において非常に重要です。税法の変更に応じて控除額や計算方法が更新されることが多いため、適切な税務知識を持つこと、または専門の税理士などの助けを借りることが望ましいです。これにより、適切な税金の納付を確実に行い、法的な問題を避けることができます。
給与所得
給与所得とは、会社などに勤めて働いたことによって得られる収入のことを指します。具体的には、月々の給料やボーナスなどがこれに該当します。会社員や公務員の方が受け取る報酬はすべてこの給与所得にあたります。税金の計算においては、収入金額から「給与所得控除」と呼ばれる必要経費のようなものを差し引いた後の金額が、実際の課税対象となります。投資の世界では、自分が得ている所得の種類を理解することが、資産運用の第一歩としてとても大切です。
事業所得
事業所得とは、個人が営む事業から得られる所得のことで、主に農業、漁業、製造業、販売業、サービス業、フリーランスなどの継続的な事業活動によって生じる利益を指します。売上から必要経費を差し引いた残りが事業所得となり、確定申告を通じて所得税の計算に反映されます。事業所得は、給与所得や不動産所得と並ぶ所得区分のひとつで、青色申告や白色申告といった制度を活用することで、税金の計算上有利になる場合があります。 特に青色申告では、複式簿記による記帳や帳簿の保存を条件に、青色申告特別控除や赤字の繰越控除などの優遇が受けられるため、税務上のメリットが大きいといえます。
給与所得控除
給与所得控除とは、サラリーマンや公務員など給与を受け取って働いている人が、税金を計算する際に自動的に差し引かれる控除のことを指します。給与を得るためには通勤費や仕事に必要な支出がかかるため、それを一律に見積もって税負担を軽減する仕組みになっています。 実際の経費を一つひとつ証明する必要がなく、収入金額に応じてあらかじめ決められた金額が控除されます。そのため、給与所得者は自営業者のように細かい経費計算をせずとも、一定の負担軽減が自動的に適用されます。投資や家計管理を考えるうえでは、給与所得控除を差し引いた後の「課税所得」が税金計算の基礎になるため、自分の可処分所得を把握する上で理解しておくことが大切です。
必要経費
必要経費とは、収入を得るために直接かかった費用のことを指し、確定申告などで所得から差し引くことができる支出です。たとえば、フリーランスや自営業者が事業を行う際に使った交通費、通信費、仕入れ代、人件費、事務所の家賃などが該当します。 これらは税務上、所得を正しく計算するために必要な項目とされており、収入から必要経費を差し引いた残りが「課税所得」となります。必要経費として認められるには、「収入を得るために必要だった」という合理的な理由があり、領収書や記録で裏付けられることが求められます。 正しく計上することで税負担を適正化でき、節税にもつながるため、特に個人事業主や副業をしている人にとっては重要な考え方です。


