投資のガイド
Guide
特別分配金とは?受け取ると損?普通分配金との違いと保有を続ける判断基準
難易度:
執筆者:
公開:
2026.10.27
更新:
2026.10.27
取引報告書などで「特別分配金(元本払戻金)」という記載を見つけると、利益として受け取った分配金なのか、損をしている状態なのか判断しにくいものです。特別分配金は非課税ですが、それだけで有利とは限らず、仕組みを知らずに受け取り続けると運用状況を誤って捉える可能性があります。この記事では、普通分配金との違いや発生する仕組み・原因、資産や税金への影響、確認方法から継続・見直しの判断基準まで具体的に解説します。


目次
元本払戻金(特別分配金)の意味
元本払戻金(特別分配金)は、分配金のうち、投資家の元本の一部が戻ってきたとみなされる部分を指します。分配金が支払われると、その分だけファンドの純資産が減り、基準価額(投資信託の一定口数あたりの値段。通常は1万口あたりで表示)も下がります。分配落ち後の基準価額が投資家の個別元本を下回った場合、その差額のうち、分配金額を上限とする部分が元本払戻金として扱われ、非課税となります。
押さえておきたいのは、普通分配金も特別分配金も同じファンドの純資産から支払われるという点です。ファンド全体では当期に利益が出ていても、購入時期によっては投資家の手元で特別分配金になる場合があります。1口あたりの分配金額は全員共通ですが、普通分配金と元本払戻金の内訳は投資家ごとに違ってきます。
- なお、かつては単に「特別分配金」と呼ばれていましたが、誤解を防ぐために2012年から「元本払戻金(特別分配金)」と表記されるようになりました。「特別」という言葉からボーナスのような印象を受けがちですが、実態は元本の払い戻しにすぎません。
普通分配金との違い
普通分配金と特別分配金の違いは、「判定方法」「課税」「個別元本への影響」の3点で整理できます。個別元本とは、投資家ごとに管理される税務上の購入価格です。
| 比較項目 | 普通分配金 | 元本払戻金(特別分配金) |
|---|---|---|
| 判定方法 | 分配金のうち、特別分配金を除いた部分 | 分配後の基準価額が個別元本を下回った差額(分配金額が上限) |
| 課税 | 課税口座では配当所得として20.315% | 非課税 |
| 個別元本への影響 | 変わらない | 特別分配金の額だけ下がる |
課税口座の税率20.315%は、所得税15%、復興特別所得税0.315%、住民税5%を合計したものです。同じ金額を受け取っても、どちらに区分されるかで税金と個別元本の扱いは大きく変わります。
ただし、この区分は税務上の違いであり、運用の良し悪しを直接示すものではありません。
出典:国税庁「No.1330 配当金を受け取ったとき(配当所得)」
出典:国税庁「No.1331 上場株式等の配当等に係る申告分離課税制度」
受け取っただけで損が確定するわけではない
特別分配金を受け取ったからといって、損失が確定するわけではありません。損益は、分配金の受取額と基準価額の値動きを合わせた累計で決まるためです。分配前の時点で含み損がない投資家でも、全額が特別分配金になる場合があります。
- 反対に、「非課税だからお得」と考えるのも誤りです。自分のお金が戻ってきただけなので課税されないのであり、税制上の優遇とは異なります。損か得かを知りたい場合は、トータルリターンで確認しましょう。
特別分配金が発生する仕組みを数値例で解説
特別分配金が出るかどうかは、「分配後の基準価額」と「個別元本」のどちらが高いかで決まります。ファンドの運用成績ではなく、投資家ごとの購入価格との比較で判定される点が最大のポイントです。
そのため、同じ投資信託を同じ日に保有していても、人によって内訳が変わります。ここでは共通の数値例を使い、判定の流れと受取後の変化を確認していきましょう。
基準価額と個別元本の関係
基準価額は投資信託の一定口数あたりの値段で、通常は1万口あたりで表示されます。一方、個別元本は、普通分配金と特別分配金を区分する基準となる、投資家ごとの税務上の元本です。購入時の基準価額をもとに記録され、追加購入や特別分配金の受け取りによって調整されます。
- 個別元本には、購入時手数料などの費用は含まれません。同じ投資信託を複数回に分けて購入した場合は、購入のたびに口数で加重平均した値へ修正されます。加重平均とは、購入した口数の多さに応じて重みをつけて平均する計算方法です。積立購入をしている人の個別元本は、購入を重ねるたびに少しずつ動きます。
個別元本によって内訳が変わる(数値例)
同じ分配金でも、個別元本が違えば普通分配金と特別分配金の内訳は変わります。ここでは「分配前の基準価額10,200円、分配金500円、分配後の基準価額9,700円」の投資信託を例に考えてみましょう。金額はすべて1万口あたりの数値です。
| 投資家 | 分配前の個別元本 | 普通分配金 | 特別分配金 | 分配後の個別元本 |
|---|---|---|---|---|
| Aさん | 9,500円 | 500円 | 0円 | 9,500円 |
| Bさん | 10,000円 | 200円 | 300円 | 9,700円 |
| Cさん | 10,200円 | 0円 | 500円 | 9,700円 |
| Dさん | 10,500円 | 0円 | 500円 | 10,000円 |
特別分配金の額は「個別元本−分配後の基準価額」で求められ、分配金額が上限になります。Aさんは分配後の基準価額9,700円が個別元本を上回るため、500円すべてが普通分配金です。Bさんは分配後に個別元本を300円下回るので、300円が特別分配金、残りの200円が普通分配金となります。
Cさんは分配前の含み損益がゼロでしたが、分配後に500円下回るため全額が特別分配金です。Dさんは分配前から含み損があり、全額が特別分配金になったうえ、分配後も300円の含み損が残ります。
- CさんとDさんはどちらも全額が特別分配金ですが、置かれた状況は異なります。「全額が特別分配金=すでに含み損を抱えている」とは限らない点を押さえておきましょう。
受取後に個別元本が下がる仕組み
特別分配金を受け取ると、その金額だけ個別元本が引き下げられます。元本払戻金は実質的に元本の一部払い戻しとみなされ、その分だけ個別元本が減る扱いになるからです。先ほどの例では、Cさんの個別元本は10,200円から9,700円に修正されます。
個別元本が下がると、将来売却したときの利益の計算にも影響が出ます。仮にCさんが購入時手数料なしで購入し、基準価額10,000円で売却すると、税務上の譲渡益(売却によって得た利益)は10,000円−9,700円=300円です。Cさんの実際の損益も「売却額10,000円+分配金500円−購入額10,200円」で300円の利益となり、両者は一致します。
- なお、譲渡益の計算に使う取得費には購入時手数料を含めますが、個別元本には含めません。特別分配金を受け取ると、個別元本だけでなく取得価額もその分だけ調整されます。課税口座では、この調整後の取得費などをもとに計算した売却益が課税対象になります。特別分配金そのものに後から必ず課税されるわけではありません。
出典:国税庁「No.1463 株式等を譲渡したときの課税(申告分離課税)」
なぜ自分の投資信託で特別分配金が出るのか
特別分配金が出る主な理由は、購入時の価格と分配後の基準価額の差にあります。判定の多くは「いつ、いくらで買ったか」で決まるといってよいでしょう。
ただし、ファンド側の分配方針や運用状況が影響している場合もあるため、投資家側の要因と分けて確認する必要があります。以下では、特別分配金が発生しやすい4つの状況を見ていきましょう。
購入時の価格と現在の基準価額に差がある
基準価額が高い時期に購入した人ほど個別元本が高くなり、特別分配金が発生しやすくなります。同じファンドでも、購入時期や個別元本の違いによって、普通分配金として受け取る人と、全部または一部を特別分配金として受け取る人がいます。この区分の違いだけで、運用の良し悪しは判断できません。分配金を含めた損益や、同じ期間の市場動向とあわせて確認することが大切です。
積立購入の場合は購入価格が平均化されるため、高値の時期に偏って買うリスクは抑えられます。
値下がりや分配の積み重ねで基準価額が下がった
購入後に基準価額が下がると、分配後の基準価額が個別元本を下回りやすくなります。基準価額が下がる原因は、相場の下落と、分配金の支払いによる低下の2つに分けて考えるのが基本です。相場全体が下がった場合は、ファンド固有の問題とは限りません。
一方、運用収益を上回る分配を続けると、相場に関係なく基準価額は下がり続けます。分配金を支払えば、その分だけ基準価額が下がる仕組みだからです。
決算日の直前に購入した
決算日の直前に購入すると、分配金の多くが特別分配金になりやすくなります。購入直後は基準価額と個別元本の差がほとんどなく、分配で下がった分がそのまま個別元本を下回るからです。
- 実質的には、買ったばかりの投資信託の一部を解約して現金で受け取ったのと近い結果になります。税金はかかりませんが、資産が増えたわけではない点を理解しておきましょう。決算日は、目論見書(投資信託の説明書)や運用会社のWebサイトで確認できます。
ファンドの分配方針と分配原資も確認する
特別分配金が出たときは、ファンドがどのような財源から分配しているかもあわせて確認しましょう。分配原資とは、分配金の支払いに充てられる財源です。当期の配当や利息などの収益のほか、過去から繰り越した収益なども分配原資に含まれます。
当期の収益を超える分配が続いているファンドは、基準価額が下がりやすい状態です。この点は投資家の個別元本とは別の問題なので、区別して確認することが大切です。
特別分配金が出ている投資信託の損益を確認する方法
特別分配金が出ている投資信託の損益は、「分配金の内訳」「トータルリターン」「ファンドの運用状況」を順に確認するとわかります。
分配金の内訳だけを見ても、実際にもうかっているかは判断できません。まず自分の口座の情報を確認し、次にファンド全体の情報を見るという順番がおすすめです。
支払通知書で分配金の内訳を確認する
分配金の内訳は、分配金の支払時に届く通知書類や、証券会社・銀行の取引履歴画面で確認できます。書類や画面の名称は、金融機関によって異なります。確認すべき項目は、「普通分配金」「元本払戻金(特別分配金)」「源泉徴収税額」の3つです。
- 普通分配金が0円で元本払戻金だけが記載されていれば、今回の分配金は全額が元本の払い戻しだったとわかります。分配後の個別元本が表示されている場合は、あわせて確認しておくと、売却時の損益を見積もる際に役立つでしょう。
トータルリターンで累計損益を確認する
実際にもうかっているかは、トータルリターンで確認できます。トータルリターンとは、分配金を含めて投資全体でいくら増えたか、減ったかを示す累計の損益です。2014年12月1日から、対象となる投資信託について、販売会社が個人の投資家に原則年1回以上トータルリターンを通知する制度が始まりました。ただし、購入時期や商品の種類、移管の有無などによっては通知の対象外となる場合があります。表示がない場合や計算対象の期間が不明な場合は、販売会社に確認しましょう。
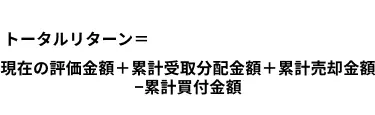
途中で一部売却や追加購入をしていても、この式なら投資全体の損益を把握できます。例えば、100万円で購入して累計30万円の分配金を受け取り、現在の評価金額が75万円なら、トータルリターンは+5万円です。評価額だけを見ると25万円の損に見えても、分配金を含めれば利益が出ているケースもあります。
- ただし、分配金を税引前と税引後のどちらで集計するかや、外貨建ての投資信託を何の通貨で計算するかは、販売会社によって扱いが異なります。利用している金融機関の計算条件を一度確認しておきましょう。
また、トータルリターンは過去の損益確認には便利ですが、今後も保有を続けるべきかまでは教えてくれません。将来の判断には運用目的やコスト、リスクもあわせて考える必要があり、後の章で解説します。
出典:日本証券業協会「投資信託等のトータルリターンの通知制度導入に係る「協会員の投資勧誘、顧客管理等に関する規則」等の一部改正について」
運用報告書・月次レポートでファンドの状況を確認する
ファンド全体の状況は、運用報告書や月次レポートで確認できます。運用報告書は、投資家に交付される要約版の「交付運用報告書」と、詳細な「運用報告書(全体版)」の2種類です。
交付運用報告書の「分配原資の内訳」を見ると、分配金のうち当期の収益から支払われた額と、それ以外から支払われた額がわかります。当期の収益以外からの分配が毎期続いている場合は、収益を上回る分配をしているサインです。月次レポートでは、基準価額と純資産総額の推移、分配金の実績などを毎月確認できます。
あわせて信託報酬(保有中にかかる運用管理費用)も確認し、コストに見合う運用ができているかを見ておきましょう。
なお、目論見書についてはこちらの記事で解説しています。あわせて参考にしてみてください。
特別分配金のメリット・デメリットと注意点
特別分配金について考えるうえで大切なのは、分配型投資信託の特徴と税務上の扱いを分けて理解することです。定期的に現金を受け取れる点はメリットですが、これは特別分配金が利益を生むという意味ではありません。
デメリットや注意点も、分配金の使い方や口座の種類によって影響の大きさが変わります。
【メリット】定期的に現金を受け取れる
分配型の投資信託では、分配金が支払われる場合、自分で売却の手続きをしなくても現金を受け取れます。生活費などに充てられる利点がありますが、分配金額や支払いは保証されておらず、減額や無分配になることもあります。支出計画を立てる際は、分配金が減った場合の対応も考えておきましょう。
- ただし、特別分配金として受け取った部分は、自分の元本を取り崩した結果です。現金が入ってくる安心感と、資産が増えているかどうかは切り分けて考えましょう。
【デメリット】受け取って使った分は運用に回らない
分配金を受け取って使うと、その分は投資信託の中で運用されなくなります。分配せずに運用を続けた場合と比べると、将来の運用に回る資金が減るため、長期的な資産の伸びに差が出ます。複利効果とは、運用で得た利益を元本に加えて運用し、利益が利益を生む効果です。
分配金を受け取って使う場合、この複利効果が働きにくくなります。一方、分配金を再投資する場合は、受け取った分配金で同じ投資信託を買い直すため、資金は運用に戻ります。
- ただし、課税口座では普通分配金に税金がかかってから再投資されるため、分配しない投資信託より運用に回る資金が少なくなる点に注意が必要です。特別分配金の部分は非課税なので、この影響を受けるのは普通分配金の部分だけです。
【注意点】非課税と個別元本の調整を正しく理解する
特別分配金が非課税なのは、利益ではなく、税務上は元本の払い戻しとして扱われるためです。受け取った分だけ個別元本や取得価額が調整されますが、特別分配金に後から必ず課税されるわけではありません。
課税口座で売却損が出た場合は、上場株式等の譲渡益や、申告分離課税を選択した配当・普通分配金などと損益通算できます。源泉徴収ありの特定口座で普通分配金などを受け入れている場合は、その口座内で金融機関が通算します。他の口座との通算には、原則として確定申告が必要です。
通算しても控除しきれない損失は、確定申告により翌年以降3年間繰り越せます。ただし、取引がない年も含めて継続した申告が必要です。なお、NISA口座で生じた売却損は、損益通算や繰越控除の対象になりません。
損益通算や繰越控除については、こちらの記事も参考にしてみてください。
出典:国税庁「No.1474 上場株式等に係る譲渡損失の損益通算及び繰越控除」
【注意点】分配金額を運用成績と取り違えない
分配金の金額が大きいからといって、運用成績が良いとは限りません。分配金はファンドの純資産から支払われるため、分配した分だけ基準価額が下がるからです。分配金額は運用会社が分配方針に基づいて決めるものであり、運用の巧拙を直接示す数字ではありません。
運用成績を比べる際は、「分配金再投資基準価額」の同じ期間の騰落率を確認しましょう。これは、税引前の分配金をすべて再投資したとみなして計算した基準価額です。基準価額の水準そのものではなく、比較期間をそろえて、どれだけ増減したかを見ます。比較対象は投資先やリスク水準が近い商品とし、税金などによって自分の実際の損益とは異なる点にも注意しましょう。
NISA口座で特別分配金を受け取る場合
現行のNISAでは、毎月分配型の投資信託は成長投資枠・つみたて投資枠のどちらでも購入できません。65歳以上を対象に毎月分配型を認める「プラチナNISA」の構想もありましたが、2025年12月に閣議決定された令和8年度税制改正大綱には盛り込まれませんでした。
ただし、毎月分配型以外の分配型投資信託は要件を満たせば成長投資枠で購入でき、特別分配金が発生する可能性もあります。
- 特別分配金は課税口座でも非課税のため、その受け取り自体について、NISAによる追加の非課税メリットはありません。ただし、その投資信託から生じる普通分配金や売却益には、NISAの非課税メリットがあります。一方で、NISA口座で特別分配金を受け取ると、元本の払い戻し分だけ非課税保有限度額(生涯の非課税枠)が空き、翌年以降に年間投資枠の範囲内で再利用できます。ただし、その年の年間投資枠は戻りません。
分配金を再投資するコースの場合、再投資による買付はその年の非課税投資枠を使う点も覚えておきましょう。なお、2023年までの旧NISAで購入した商品は、2024年以降のNISAとは別枠で管理され、旧制度の非課税措置が適用されます。
出典:金融庁「NISAを知る」
出典:金融庁「令和8(2026)年度税制改正について-税制改正大綱における金融庁関係の主要項目-」
出典:三菱UFJアセットマネジメント「NISA口座で保有しているファンドの分配金が元本払戻金(特別分配金)だった場合、その分の非課税保有限度額(総枠)は空きますか。」
保有を続けるか見直すかを判断するポイント
保有を続けるか見直すかは、特別分配金が出ているかどうかではなく、運用目的と実際の損益、コストで判断します。分配型の投資信託が合う人もいれば、分配しない投資信託のほうが合う人もいるためです。下の表を参考に、自分がどちらに近いかを確認してみてください。
| 判断軸 | 継続を検討してよいケース | 見直しを検討したいケース |
|---|---|---|
| 運用目的 | 資産を取り崩して使う段階にある | 資産を増やす段階にある |
| 分配金の使い道 | 生活費など計画的な支出に使っている | 使わずに預金に貯まっている |
| 運用成績とリスク | 同じ期間の市場動向や類似商品と比べ、成績とリスクに納得できる | 類似商品に比べた成績の低迷が続く、または値動きが許容範囲を超えている |
| 分配原資 | 当期の収益の範囲内での分配が中心 | 当期の収益以外からの分配が毎期続いている |
| コスト | 同じ資産に投資する商品と比べて信託報酬が妥当 | 類似商品より信託報酬が明らかに高い |
| 資金計画 | 必要な期間、資金がもつ見通しがある | 今のペースでは想定より早く資金が尽きる |
各項目は、当てはまる数だけで判断するものではありません。まずは運用目的と資金計画に合っているかを確認し、そのうえで運用成績やリスク、コストを総合的に評価しましょう。過去の損益がプラスでも保有を続けるべきとは限らず、マイナスでも直ちに売却が必要とは限りません。
資産形成と取り崩しのどちらが目的か
最初に確認すべきは、その資金を増やしたいのか、使いたいのかという目的です。資産形成が目的なら、分配金を受け取る必要性は低く、分配しない投資信託で運用を続けるほうが効率的といえるでしょう。
取り崩しが目的なら分配型にも一定の合理性がありますが、定期売却などの代替手段と比べて選ぶことが大切です。
分配金を含む成績とコストに納得できるか
トータルリターンと信託報酬を確認し、成績とコストに納得できるかを判断しましょう。同じ資産に投資する他の投資信託と比べ、分配金再投資基準価額の伸びが見劣りしていないかを確認します。
信託報酬は毎年差し引かれるコストのため、差がわずかでも長期では大きな違いになります。運用成績が振るわずコストも高い場合は、見直しを検討する十分な理由になるでしょう。
取り崩しのペースと資産残高が両立するか
分配金を生活費に使っている場合は、資産残高がいつまでもつかの確認が欠かせません。
元本を取り崩す行為自体に問題はなく、取り崩すペースが生活設計に合っているかが重要です。例えば、1,000万円を毎年一定の年率2%で運用し、毎年末に60万円を取り崩すと仮定すると、税金・費用を考慮しない計算では、20年後の残高は約28万円となり、21年目に60万円を取り崩せなくなります。実際には運用成績や分配金額が変動するため、資金がもつ期間も変わります。
必要な期間と金額から逆算し、今の分配ペースで資金が足りるかを確認しておきましょう。
なお、必要な老後資産や資産寿命を延ばす方法については、こちらの記事を参考にしてみてください。
ケース別の判断例
ここでは、よくある3つのケースで判断の分かれ目を整理します。以下は特定の相談事例ではなく、典型的な状況をもとにしたモデルケースです。
| ケース | 状況 | 判断の分かれ目 |
|---|---|---|
| 退職後、分配金を生活費に使っている | 退職金で分配型投信を購入し、分配金を年金の不足分に充てている | 取り崩しのペースが生活設計に合っているか。定期売却と比べてコストや受取額の柔軟性に差がないか |
| 資産形成中で、分配金を使っていない | 分配金を受け取っているが使い道がなく、預金に貯まっている | 現金で受け取る必要があるか。分配しない投資信託や再投資と比べてどうか |
| 相続した投資信託をそのまま保有している | 親から引き継いだ分配型投信を、内容を確認しないまま保有している | 商品のリスク・コスト・分配方針が自分の目的に合っているか |
課税口座で保有されていた投資信託を相続した場合、原則として亡くなった方の取得価額を引き継ぎます。一方、NISA口座で保有されていた商品は、原則として死亡日の価額を取得価額として、相続人の課税口座へ移されます。
相続した商品のトータルリターンには、亡くなった方の保有期間中の分配金などが反映されない場合があります。まずは取得価額と現在の評価額、分配金の履歴を確認し、画面に表示される損益の計算対象期間については販売会社に確認しましょう。なお、NISAで積立をしながら分配型で取り崩す組み合わせも、資金の目的が異なれば合理的な場合があります。
見直す場合の選択肢と乗り換えの注意点
見直す場合は、商品を乗り換える方法だけでなく、現金の受け取り方を変える方法もあります。乗り換えには税金や手数料がかかるため、実行前にコストを確認することが大切です。ここでは主な選択肢と、実行時の注意点を解説します。
分配を抑える投資信託で運用する
資産形成が目的なら、分配金を出さずに運用益をファンド内で再投資する投資信託が基本の選択肢です。
- 分配しない投資信託は、運用益が再投資されるため、課税口座でも税金がかかるのは原則として売却時だけです。その結果、課税の繰り延べ効果(税金を払う時期を後ろにずらす効果)により、税金分も運用に回り続けます。
同じ運用方針で決算回数の少ないコースを用意しているシリーズもあり、切り替え先の候補になります。ただし、年1回決算型でも分配金を出す場合があるため、過去の分配実績も確認しておきましょう。
必要な金額だけ定期売却する
生活費のために定期的な現金が必要なら、定期売却サービスを使う方法があります。定期売却サービスとは、保有する投資信託を決まった金額や割合で自動的に売却し、代金を受け取れる仕組みです。分配型との違いは、受取額やペースを自分で決められる点です。
2026年4月1日から、NISAのつみたて投資枠では、定期売却サービスに限り、サービスに通常必要と認められる手数料の徴収が可能になりました。すべての金融機関で手数料がかかるわけではないため、利用先の料金や対象商品、設定条件を確認しましょう。また、課税口座では売却益に税金がかかります。
出典:金融庁「『非課税口座に受け入れることができる上場株式等の範囲に関する基準』の一部改正について」
売却時の税金と費用を確認する
乗り換えは「売却して買い直す」取引なので、税金と手数料がかかる可能性があります。課税口座で売却益が出れば、譲渡益に対して20.315%の税金がかかります。課税口座で売却損が出た場合は、同じ年の上場株式等の譲渡益や、申告分離課税を選択した配当・普通分配金などと損益通算できます。控除しきれない損失は、継続して確定申告することで翌年以降3年間繰り越せます。NISA口座の売却損は、これらの対象外です。
- 費用面では、売却時の信託財産留保額と、乗り換え先の購入時手数料を確認しましょう。信託財産留保額とは、解約する投資家が負担してファンドに残す費用で、商品によってはかかる場合があります。購入時手数料がかからない商品(ノーロード)もネット証券を中心に多くあります。乗り換え先の信託報酬も含め、トータルのコストで判断することが重要です。
ノーロードファンドについて詳しく知りたい方は、こちらの記事もあわせて参考にしてみてください。
出典:国税庁「No.1463 株式等を譲渡したときの課税(申告分離課税)」
出典:国税庁「No.1474 上場株式等に係る譲渡損失の損益通算及び繰越控除」
売却・購入のタイミングを確認する
乗り換えの金額が大きい場合は、一度にすべてではなく、複数回に分けて行う方法も検討しましょう。分割すれば、売却と購入のタイミングが一時点に偏るリスクを抑えられます。ただし、分割したからといって必ず有利になるわけではありません。
投資信託は約定から受渡日(代金の受け渡し日)まで数営業日かかるため、売却代金で買い付けるまでに時間差が生じることがあります。乗り換え先に分配型を選ぶ場合は、決算日の直前に購入するとすぐに特別分配金を受け取りやすい点にも注意が必要です。

この記事のまとめ
特別分配金は、税務上、投資した元本の一部払い戻しとして扱われる分配金です。ファンドの分配原資とは別に、投資家ごとの個別元本と分配後の基準価額によって判定されるため、受け取ったことだけで運用の良し悪しや損得は判断できません。この記事では、普通分配金との違いや発生原因、個別元本や税金への影響、資産形成上の注意点、継続・乗り換えを考える際の判断軸を整理しました。まずは取引報告書や運用報告書で分配金の内訳を確認し、評価額と受取分配金を合わせたトータルリターンを把握しましょう。そのうえで、自分の運用目的と現在の商品が合っているかを確認し、必要に応じて保有方針を見直すことが大切です。
投資のコンシェルジュを使ってみませんか?
金融系ライター
厚生労働省や保険業界・不動産業界での勤務を通じて、社会保険や保険、不動産投資の実務を担当。FP1級と社会保険労務士資格を活かして、多くの家庭の家計見直しや資産運用に関するアドバイスを行っている。金融メディアを中心に、これまで1,000記事以上の執筆実績あり。
厚生労働省や保険業界・不動産業界での勤務を通じて、社会保険や保険、不動産投資の実務を担当。FP1級と社会保険労務士資格を活かして、多くの家庭の家計見直しや資産運用に関するアドバイスを行っている。金融メディアを中心に、これまで1,000記事以上の執筆実績あり。
関連ガイド
投資信託の交付目論見書の読み方とは?請求目論見書との違いや活用法を徹底解説
2026.04.05
難易度:
損益通算・繰越控除で損失を取り戻す方法とは?特定口座の確定申告まで解説
2026.09.17
難易度:
老後資金はいくら必要?金額の目安とシミュレーション、ため方も解説
2026.09.23
難易度:
資産寿命の延ばし方は?WPP理論で実現する老後の安心マネープラン
2026.10.19
難易度:

ノーロードファンドは本当にお得?投資信託の手数料と選び方を徹底解説
2026.04.13
難易度:
毎月分配型投資信託は本当にお得?分配金の正体とデメリット、後悔しない選び方
2026.06.08
難易度:
関連する専門用語
投資信託
投資信託は、多くの投資家から集めた資金を一つの大きな資金としてまとめ、運用の専門家が株式や債券などに投資・運用する金融商品です。運用によって得られた成果は、各投資家の投資額に応じて分配される仕組みとなっています。 この商品の特徴は、少額から始められることと分散投資の効果が得やすい点にあります。ただし、運用管理に必要な信託報酬や購入時手数料などのコストが発生することにも注意が必要です。また、投資信託ごとに運用方針やリスクの水準が異なり、運用の専門家がその方針に基づいて投資先を選定し、資金を運用していきます。
元本払戻金
元本払戻金とは、投資信託から支払われる分配金のうち、運用収益ではなく、投資家が当初拠出した元本の一部を払い戻す形で支払われる分配金のことをいいます。別名「特別分配金」とも呼ばれます。 たとえば、投資信託の基準価額が購入時よりも下がっている状態で分配金が出された場合、その分配金は利益からではなく元本を取り崩したものとなり、元本払戻金と分類されます。この金額には税金がかからないのが特徴ですが、その分だけ投資元本が減少するため、見かけ上の収益が実際には資産の取り崩しに過ぎないというケースもあります。したがって、元本払戻金を収益と誤解せず、投資信託の本来の運用成績や資産価値の変動と合わせて評価することが重要です。
普通分配金
普通分配金とは、投資信託が運用によって得た収益(利子や配当、売却益など)から投資家に分配される金額のうち、課税対象となる部分を指します。たとえば、投資信託が保有する株式の配当金や売却による利益が出た場合、それらが原資となって支払われる分配金が普通分配金です。この分配金は「所得」と見なされるため、受け取った投資家には20.315%の税率で源泉徴収が行われます。確定申告の際には、課税口座かどうかに応じて申告が必要な場合があります。普通分配金は、投資信託の運用が順調であることを示す一つのサインでもありますが、受け取るたびに課税されるため、再投資との比較で利回りに差が出ることもあります。
基準価額(NAV)
NAV(基準価額)とは、投資信託やETFなどが保有する資産の「1口あたりの価値」を示す指標です。英語ではNet Asset Valueと呼ばれ、ファンドの純資産総額から負債を差し引き、発行口数で割って算出されます。投資信託の価格の基本となるもので、投資家が保有している資産の時価を把握する際の中心的な指標です。 通常の投資信託では、この基準価額は1日に1回(多くの場合、取引終了後)に算出されます。そのため、日中の値動きは反映されず、翌営業日に公表される形になります。一方で、ETFの場合も同様のNAVが算出されていますが、これは「取引日の理論的終値」を示すもので、リアルタイム取引用にはiNAV(インディカティブNAV)が補完的に使われます。 NAVの値は、ファンドが保有する株式・債券・コモディティなどの時価評価額や、分配金・費用(信託報酬など)を反映して計算されます。そのため、市場の変動や為替の影響により日々変化します。投資家はこのNAVをもとに、「ファンド全体の価値がどの程度増減しているか」を把握することができます。 ただし、NAVはあくまで算出時点の理論価格であり、市場での売買価格(ETFの取引価格や投資信託の購入・解約価格)とは必ずしも一致しません。特にETFでは、取引時間中に市場価格がNAVから乖離することがあります。 まとめると、NAVはファンドの「公的な時価」を示す指標であり、投資信託・ETF双方の基準となる価格です。ETFの場合はこれに加え、リアルタイムの理論値であるiNAVを組み合わせることで、投資家はより正確に市場状況を把握できます。
純資産総額(Net Asset Value, NAV)
純資産総額とは、投資信託(ファンド)が保有しているすべての資産から、負債を差し引いた実質的な価値の合計を指します。これは、そのファンド全体の規模や健全性、人気度を測る指標としてよく使われます。一般的に、投資家がファンドに多くのお金を預ければ預けるほど、この純資産総額は大きくなります。また、運用成績が良くて利益が出ているファンドほど、純資産総額が増加する傾向にあります。資産運用の観点では、ファンド選びの際にこの数字を確認することで、流動性の高さや安定した運用体制があるかどうかの目安になります。ただし、金額が大きいからといって必ずしも運用成績が良いとは限らないため、他の指標と合わせて判断することが大切です。
取得価額
取得価額とは、資産を取得した時点で、その資産の取得のために要した金額として認識される基準額を指します。 この用語は、株式や投資信託、不動産などの資産を保有・売却する際に、その後の損益計算や税務上の扱いを考える文脈で登場します。売却価格や時価と対比される形で用いられ、「いくらで手に入れたか」という過去の事実を基準として、結果を整理するための起点となる概念です。投資判断そのものを示す言葉ではなく、判断の結果を数値として確定させるための前提情報として位置づけられます。 誤解されやすい点として、取得価額を「購入時の表示価格」や「約定金額」と同一視してしまうことがあります。しかし、取得価額は単に目に見える購入価格だけを指すとは限らず、制度や計算の前提によっては、取得に伴って発生した費用を含めて整理される場合があります。この点を理解していないと、売却時の損益や課税関係を確認する場面で、想定と異なる結果に戸惑うことになりやすくなります。 また、取得価額は「現在の価値」や「資産の実力」を表すものではありません。市場価格が変動しても、取得価額そのものは過去の基準として固定されており、評価額とは別の役割を持つ概念です。この違いを意識せずに使うと、評価損益と実現損益の区別が曖昧になり、投資結果の理解を誤りやすくなります。 資産運用や制度理解の観点では、取得価額は利益や損失を判断するための「起点の数字」です。将来の価格変動を予測する指標でも、投資価値を示す評価でもありません。あくまで、過去の取引を基準化するための概念として整理しておくことで、売却時や制度上の判断を冷静に行いやすくなります。この位置づけを押さえることが、取得価額を正しく理解するためのポイントです。


