投資のガイド
Guide
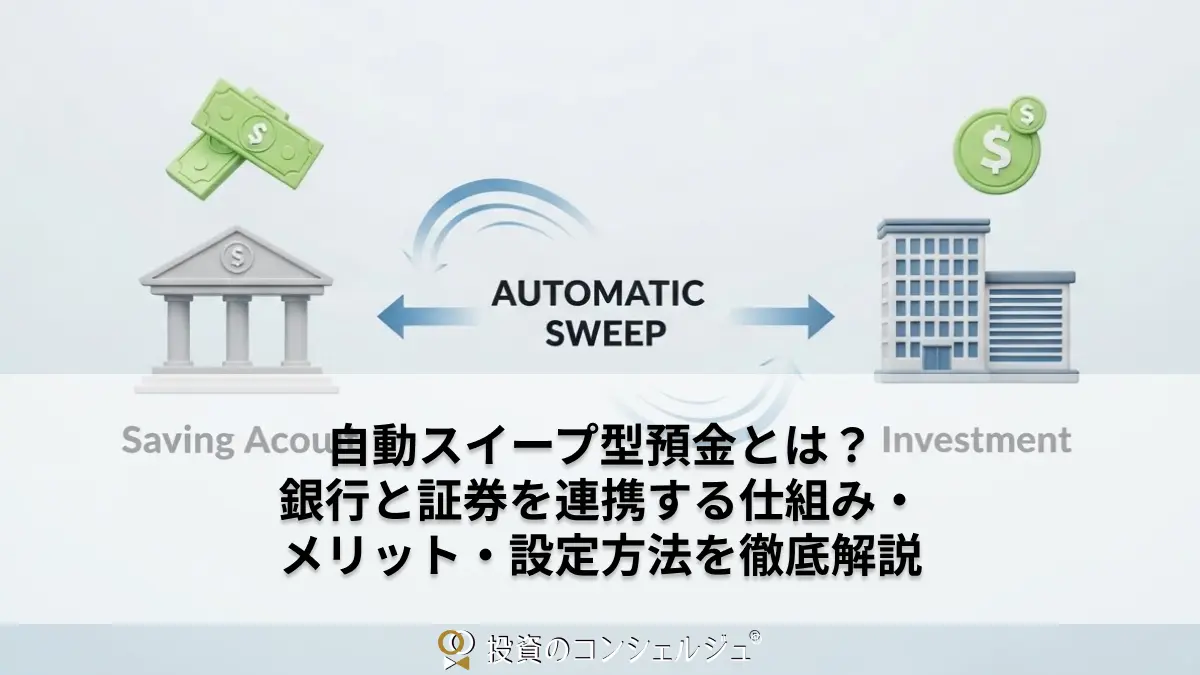
自動スイープ型預金とは?銀行と証券を連携する仕組み・メリット・設定方法を徹底解説
難易度:
執筆者:
公開:
2026.01.08
更新:
2026.10.26
証券口座で株式や投資信託を購入するたびに、銀行口座から資金を移すのは手間がかかります。こうした負担を減らせるのが、銀行と証券会社の間で資金を自動的に移動させる「自動スイープ」です。
一方、サービスによって資金が動くタイミングや対象取引が異なり、仕組みを知らないと残高の変化に戸惑ったり、必要なときに買付できなかったりすることがあります。この記事では、自動スイープの基本から主要サービスの違い、設定・解除方法、預金金利や注意点まで具体的に解説します。


目次
自動スイープとは:証券口座と銀行口座のお金を自動で行き来させる仕組み
方式は大きく2つ:普通預金と行き来する型と、専用の預金が買付余力になる型
スイープ専用銀行口座とは:SBI証券の預り金自動スィープサービスの受け皿
スィープ専用銀行口座はSBIハイブリッド預金かSBIハイパー預金
メガバンクの普通預金と比べると:100万円を1年置いた場合の利息【編集部試算】
SBIハイブリッド預金とは:残高がそのまま買付余力になる円預金
SBIハイブリッド預金のメリット:入金の手間がなく、待機資金にも預金金利が付く
SBIハイブリッド預金のデメリット:ATMで使えず、即金規制銘柄には充当できない
設定・停止・解除の方法:スイープの停止とマネーブリッジの解除は別
メリット:入金の手間と待機資金の置き場所の問題を同時に解決できる
勝手に入出金されるように見えるのは、設定どおりに動いているため
誤解1「自動スイープを設定すれば、証券口座のお金は全部銀行に移る」
自動スイープとは:証券口座と銀行口座のお金を自動で行き来させる仕組み
まずは自動スイープの定義と、サービスごとの方式の違いを確認しておきましょう。
自動スイープは「自動入金」と「自動出金」の組み合わせ
自動スイープは、証券会社と提携銀行の口座を連携させ、両者の間のお金の移動を自動化する仕組みです。英語のsweepには「掃く」という意味があり、オートスイープやスイープ機能も同じ仕組みを指す呼び方です。楽天証券は、注文時に資金が足りない場合の「自動入金」と、余剰資金を毎営業日の夜間に楽天銀行へ移す「自動出金」をあわせて「自動入出金(スイープ)」と呼んでいます。
各社のサービス名は異なり、楽天証券は「マネーブリッジ」、SBI証券は「預り金自動スィープサービス」、三菱UFJ eスマート証券は「マネーコネクト」という名称で提供しています。同じ「自動スイープ」でも、自動出金がないサービスや、対象の取引が限られるサービスがある点には注意が必要です。
出典:楽天証券「自動入出金(スイープ)とは、どんなサービスですか?」
出典:楽天証券「マネーブリッジ - 楽天銀行連携による優遇金利などのサービス提供」
出典:SBI証券「預り金自動スィープサービス(SBIハイブリッド預金・SBIハイパー預金)とはどんなサービスか教えてください」
出典:三菱UFJ eスマート証券「マネーコネクト(三菱UFJ銀行/auじぶん銀行)」
方式は大きく2つ:普通預金と行き来する型と、専用の預金が買付余力になる型
自動スイープの方式は、大きく2つに分けて考えると整理しやすくなります。
自動スイープの方式
- 注文時や夜間にお金を実際に移す型
- 銀行にある専用の預金の残高がそのまま証券口座の買付余力になる型
1つは、楽天銀行の普通預金と楽天証券の口座の間で、注文時や夜間にお金を実際に移す型です。もう1つは、SBIハイブリッド預金のように銀行にある専用の預金の残高がそのまま証券口座の買付余力になり、実際の資金移動は受渡日を基準に行われる型です。
ここでいう受渡日は、売買した株式などと代金を実際にやり取りする日を指します。SBIハイブリッド預金について、ドコモSMTBネット銀行は「実際の資金移動については、すべて証券取引の受渡日を基準として行われます」と説明しています。
注文した瞬間に銀行の残高が減らないのはこのためで、買付余力の動きと銀行残高の動きにずれが生じるわけです。専用の預金はATMや振込に直接使えず、代表口座と呼ばれる通常の円普通預金を経由する点も、普通預金型との大きな相違点です。
出典:楽天証券「自動入出金(スイープ)|マネーブリッジ(銀行口座・証券口座連携サービス)」
キャッシュスイープとの違い
似た言葉に「キャッシュスイープ」があります。米国の証券業界の自主規制機関であるFINRAは、証券口座で使われていない現金を毎日、銀行の預金口座やMMFへ移す仕組みを「スイープ・プログラム」と説明しています。
一方、企業の資金管理では、複数の口座の残高を1つの口座に集める仕組みもキャッシュスイープと呼ばれ、豪州のANZ銀行も企業向けにこの仕組みを提供する銀行の1つです。本記事で扱う自動スイープは、日本の証券会社と提携銀行の口座連携サービスを指す言葉として使います。
出典:FINRA「Don’t Lose Interest: Managing Cash in Your Brokerage Account」
出典:ANZ「Cash sweeping for Institutional customers」
スイープ専用銀行口座とは:SBI証券の預り金自動スィープサービスの受け皿
「スィープ専用銀行口座」は、SBI証券の口座管理画面などに表示される言葉です。
スィープ専用銀行口座はSBIハイブリッド預金かSBIハイパー預金
SBI証券によると、「スィープ専用銀行口座」は、ドコモSMTBネット銀行の「SBIハイブリッド預金」とSBI新生銀行の「SBIハイパー預金」のいずれかを指します。
- どちらも預り金自動スィープサービスで使う銀行側の預金で、残高は現物取引の買付余力や信用取引の信用建余力、現引可能額として利用できる仕組みです。買付代金や信用取引の必要保証金は必要な金額だけ証券口座へ振り替えられ、売却代金や使っていない現金保証金は証券口座から自動で戻ります。
「預り金」は、証券会社が投資家から預かっている現金のことです。預り金自動スィープサービスを使うと、預り金のうち拘束されていない分は銀行の預金として管理されます。精算予定一覧の「スィープ専用銀行口座精算額」は、スィープ専用銀行口座へ出金されるか、スィープ専用銀行口座から入金される予定の金額を示します。預り金は証券会社が管理する現金、スィープ専用銀行口座の残高は銀行の預金という点が、両者の大きな相違点です。
出典:SBI証券「「口座管理」画面の「スィープ専用銀行口座」とは何ですか。」
出典:SBI証券「預り金自動スィープサービス(SBIハイブリッド預金・SBIハイパー預金)とはどんなサービスか教えてください」
SBIハイブリッド預金とSBIハイパー預金は併用できない
SBIハイパー預金は、SBI証券とSBI新生銀行が2025年9月24日に提供を始めた預金です。SBI証券のページには「SBIハイパー預金はドコモSMTBネット銀行のSBIハイブリッド預金との併用ができません」と明記されています。どちらをスィープ専用銀行口座にするかは、銀行側で申し込み、SBI証券で利用開始の手続きをすることで決まる形です。
SBIハイブリッド預金だけを解約することはできず、切り替えるときは使っている方をいったん休止してから申し込みます。たとえばSBIハイブリッド預金を営業日の15時までに休止すると、翌営業日の26時ごろ(その翌日の午前2時ごろ)からSBIハイパー預金を申し込めると案内されています。
なお、SBI新生銀行の「SBI新生コネクト」は2026年10月16日でサービスを終え、その後継として案内されているのがSBIハイパー預金です。
出典:SBI証券・SBI新生銀行「SBI新生銀行との預り金自動スィープサービス「SBIハイパー預金」の開始について」
出典:SBI新生銀行「SBI新生コネクトをご利用中のお客さまへ」
自動スイープで資金が動くタイミング【比較表】
いつ・いくら動くのかは、サービスごとに大きく異なります。楽天証券、SBI証券、三菱UFJ eスマート証券の公式の案内を並べたのが次の表です。
| 項目 | 楽天証券×楽天銀行(マネーブリッジ) | SBI証券×スィープ専用銀行口座 | 三菱UFJ eスマート証券×auじぶん銀行(auマネーコネクト) |
|---|---|---|---|
| 銀行から証券口座へ(自動入金) | 買付注文時に不足分を即時に入金(0時5分〜23時55分) | 預金残高が買付余力に反映され、買付代金は受渡日に預金から精算 | 投資信託・株式の注文時に資金が不足した場合に入金。23時〜翌0時30分ごろは利用不可 |
| 証券口座から銀行へ(自動出金) | 毎営業日21時以降に預り金を出金。売却代金は受渡後に対象 | 当日16時(信用口座は18時)時点の翌営業日の余剰資金を、翌営業日の0時過ぎに振替 | 毎営業日16時5分ごろに出金予定額を算出し、17時15分ごろに出金 |
| 残しておく金額の設定 | 「自動出金時に残す金額」「自動入金時に残す金額」 | 「振替上限金額」で預金残高の上限を設定(初期設定は制限なし) | 証券口座に残す金額、銀行に残す金額 |
| 主な対象外・利用できない場合 | 立会外分売、即日徴収規制銘柄等、米国株式(外貨決済)、FX・先物オプションなど | 即日現金規制銘柄の買付代金 | 信用口座を開設している場合 |
出典:楽天証券「自動入出金(スイープ)|マネーブリッジ(銀行口座・証券口座連携サービス)」
出典:楽天証券「楽天銀行から買付資金が自動入金(スイープ)される取引商品を教えてください」
出典:SBI証券「SBI証券口座に入金した資金は、いつSBIハイブリッド預金やSBIハイパー預金に振替されるか教えてください」
出典:SBI証券「預り金自動スィープサービス(SBIハイブリッド預金)」
出典:SBI証券「預り金自動スィープサービスを申し込みましたが、何か注意点はありますか?」
出典:三菱UFJ eスマート証券「マネーコネクト(三菱UFJ銀行/auじぶん銀行)」
※2026年10月21日時点の各社の公式ページに基づきます。時刻は目安で、メンテナンスや処理件数の増加などにより遅れることがあります。
楽天証券は注文した時点で銀行から入金されるのに対し、SBI証券は銀行の預金残高がそのまま買付余力になり、精算は受渡日を基準に行われます。自動出金の時刻も、楽天証券が夜21時以降、SBI証券が翌営業日の0時過ぎ、三菱UFJ eスマート証券が夕方17時15分ごろとばらばらです。
主な連携サービスの比較【2026年10月時点】
自動スイープや自動入金がある主な連携サービスと、銀行側の金利をまとめたのが次の表です。金利はいずれも税引前の年率で、条件によって変わります。
| 証券会社×銀行 | サービス名 | 自動入金 | 自動出金 | 銀行側の金利(税引前) |
|---|---|---|---|---|
| 楽天証券×楽天銀行 | マネーブリッジの自動入出金(スイープ) | あり | あり | 普通預金残高1,000万円以下の部分は年0.48%、超える部分は年0.42% |
| SBI証券×ドコモSMTBネット銀行 | 預り金自動スィープサービス(SBIハイブリッド預金) | 残高が買付余力に反映 | あり | 年0.51% |
| SBI証券×SBI新生銀行 | 預り金自動スィープサービス(SBIハイパー預金) | 残高が買付余力に反映 | あり | 年0.60% |
| 三菱UFJ eスマート証券×auじぶん銀行 | auマネーコネクト(自動入金サービス・自動出金サービス) | あり | あり | 通常金利年0.41%に、証券会社との連携で年0.10%を上乗せ |
| GMOクリック証券×GMOあおぞらネット銀行 | 証券コネクト口座 | 残高が買付余力に反映 | 売却代金は受渡日に自動で振替 | 標準年0.400%、常設プログラムは年0.410% |
| 松井証券×MATSUI Bank(ドコモSMTBネット銀行 マツイ支店) | スイープ入金 | あり | なし | 証券残高に応じて年0.61〜0.85% |
| マネックス証券×ドコモSMTBネット銀行 | 自動入金(スイープ)サービス | あり | なし | 円普通預金の金利(年0.50%) |
出典:楽天銀行「普通預金(マネーブリッジ利用者)- 商品詳細説明書」
出典:SBI新生銀行「SBI新生コネクトをご利用中のお客さまへ」
出典:auじぶん銀行「入出金・口座振替|三菱UFJ eスマート証券」
出典:GMOあおぞらネット銀行「証券コネクト口座 GMOクリック証券でのお取引と資金の流れ」
出典:松井証券「【MATSUI Bank】円普通預金金利を業界最高水準 年0.85%(税引前)に引き上げます」
出典:マネックス証券「ドコモSMTBネット銀行 連携サービス」
※金利は2026年10月21日時点の各社公式ページの表示です(auじぶん銀行は2026年8月1日時点、GMOあおぞらネット銀行は2026年10月1日現在、MATSUI Bankは2026年10月1日からの金利)。楽天銀行は2026年11月2日、GMOあおぞらネット銀行は2026年11月1日に金利を引き上げる予定です。マネックス証券の自動入金(スイープ)は、ドコモSMTBネット銀行の対象支店の口座に限られ、BaaS提携・法人口座は対象外です。特定のサービスを推奨するものではありません。
自動入金と自動出金の両方がそろっているのは、表の中では楽天証券、SBI証券、三菱UFJ eスマート証券の3社です。GMOクリック証券は、売却代金が受渡日に証券コネクト口座へ自動で振り替えられる形です。松井証券とマネックス証券は銀行からの自動入金のみで、証券口座から銀行への自動出金には対応していないと公式に案内されています。
- 証券口座に残ったお金を銀行の金利で置いておきたい場合は、自動出金の有無が比較の軸になります。マネックス証券とドコモSMTBネット銀行の自動入金(スイープ)は、2026年8月28日に始まった新しいサービスです。
メガバンクの普通預金と比べると:100万円を1年置いた場合の利息【編集部試算】
日本銀行は2026年9月18日、無担保コールレート(オーバーナイト物)を1.25%程度で推移するよう促すことを決めました。2026年10月21日時点で、三菱UFJ銀行・三井住友銀行・みずほ銀行の普通預金金利は年0.40%です。
3行とも2026年11月2日に年0.50%へ引き上げる予定で、楽天銀行も同じ日にマネーブリッジ利用者の優遇金利を年0.58%(1,000万円以下の部分)に引き上げると発表しています。
| お金の置き場所 | 金利(税引前) | 利息(税引前) | 税引後の目安 |
|---|---|---|---|
| メガバンク3行の普通預金 | 年0.40% | 4,000円 | 3,187円 |
| 楽天銀行の普通預金(マネーブリッジ利用) | 年0.48% | 4,800円 | 3,824円 |
| ドコモSMTBネット銀行のSBIハイブリッド預金 | 年0.51% | 5,100円 | 4,063円 |
| SBI新生銀行のSBIハイパー預金 | 年0.60% | 6,000円 | 4,781円 |
| 証券口座の預り金(楽天証券の場合) | 金利なし | 0円 | 0円 |
※編集部試算。2026年10月21日時点の金利が1年間変わらないと仮定し、100万円×金利で求めた単純計算です。税引後は利息から20.315%(所得税・復興特別所得税15.315%、住民税5%)が源泉徴収されるとして算出し、円未満を切り捨てました。実際の利息は日割り計算や利払いの時期、金利の改定により異なります。
100万円を1年置いた場合、メガバンクの普通預金との差は税引前で年800〜2,000円ほどです。待機資金が10万〜50万円なら差は年80〜1,000円ほどにとどまり、数百万円規模になれば差は広がるため、金額の大きさと使い勝手をあわせて判断するとよいでしょう。毎日見直される変動金利のサービスもあり、表の順位が今後も続くとは限りません。
出典:楽天証券「MRF(マネー・リザーブ・ファンド)の取扱終了のお知らせ」
SBIハイブリッド預金の仕組み・メリット・デメリット
SBIハイブリッド預金は、SBI証券の利用者がよく目にする代表的なスィープ専用銀行口座です。
SBIハイブリッド預金とは:残高がそのまま買付余力になる円預金
SBIハイブリッド預金は、ドコモSMTBネット銀行の円預金で、残高がSBI証券の買付余力に自動で反映されます。2026年10月21日時点の金利は年0.51%(税引前)で、2026年10月1日に年0.41%から引き上げられ、同行の円普通預金の年0.50%をわずかに上回る水準です。利息は毎月第三土曜日に計算され、その翌日に入金されます。
- ドコモSMTBネット銀行は、2026年8月3日に住信SBIネット銀行から商号を変更しました。2025年5月には、NTTドコモ・SBIホールディングス・SBI証券との業務提携契約で、SBI証券との既存の業務提携関係を継続することが合意済みです。2025年10月1日にNTTドコモの連結子会社となった後も、商品名はSBIハイブリッド預金のままとなっています。
出典:ドコモSMTBネット銀行「円預金金利および短期プライムレートの改定について」
出典:ドコモSMTBネット銀行「住信SBIネット銀行の商号の「ドコモSMTBネット銀行」への変更、資本再編および各社間における協業施策の開始について」
出典:ドコモSMTBネット銀行「株式会社NTTドコモによる当社株式に対する公開買付けに関する賛同の意見表明および応募推奨ならびに業務提携契約の締結について」
出典:NTT「NTTドコモグループの金融サービス「d NEOBANK」誕生」
SBIハイブリッド預金のメリット:入金の手間がなく、待機資金にも預金金利が付く
SBIハイブリッド預金のメリットは、銀行に置いたお金を証券口座へ移さなくても、そのまま株式や投資信託の買付に使えることです。売却代金や使っていない預り金も自動で預金に戻るため、待機資金に預金金利が付いた状態を保ちやすくなります。預金なので元本保証があり、預金保険制度の対象です。投信積立の買付代金をSBIハイブリッド預金から引き落とすこともできます。
出典:ドコモSMTBネット銀行「商品概要説明書:ハイブリッド普通預金」
出典:SBI証券「積立買付の設定で銀行口座から自動的に買付金額を引き落とす方法を教えてください」
SBIハイブリッド預金のデメリット:ATMで使えず、即金規制銘柄には充当できない
SBIハイブリッド預金は、ATMや振込の入出金口座としては使えません。現金を引き出したり他行へ振り込んだりするときは、いったん代表口座の円普通預金へ振り替える必要があります。
新規上場銘柄の即金規制銘柄(注文時に証券口座に現金が必要な銘柄。SBI証券は「即日現金規制銘柄」、楽天証券は「即日徴収規制銘柄等」と表記)の買付代金に充当できない点も、注意したいポイントです。
もう1つの注意点は、振替上限金額の初期設定が「制限なし」になっていることです。この場合、拘束金(注文や取引のために確保され、ほかに使えないお金)などを除く証券口座の預り金はSBIハイブリッド預金へ移り、証券口座に預り金として資金を置いておくことはできません。
- 証券口座に一定の現金を残したいときは、SBI証券の「SBIハイブリッド預金振替上限金額」で預金残高の上限を決めると、上限を超えた分が証券口座に残る仕組みです。
金利面では、同じ銀行の円普通預金との差は2026年10月21日時点で年0.01%にとどまります。金利の上乗せよりも、入出金の手間を省ける点に価値を感じるかどうかが判断の分かれ目になるでしょう。
出典:SBI証券「預り金自動スィープサービス(SBIハイブリッド預金)」
出典:SBI証券「SBIハイブリッド預金の申し込み後に、SBI証券に資金を残しておくことはできますか?」
楽天証券の自動入出金(スイープ)の仕組みと設定
「楽天証券 自動スイープ」で調べる人が知りたいのは、いつ入出金されるのかと、どこで設定や解除をするのかという点でしょう。
楽天証券の自動スイープとは:注文時に入金、夜間に出金
楽天証券の自動入出金(スイープ)は、マネーブリッジの機能の1つです。自動入金では、買い注文の予想受渡金額が楽天証券の買付可能額を超えた場合に、その不足分が楽天銀行から即時に入金されます。
証券口座の残高で足りる注文では自動入金は行われず、成行注文では値幅制限の上限で計算した金額が入金され、使われなかった分は約定日の21時以降に楽天銀行へ戻る仕組みです。
自動出金では、毎営業日21時以降に楽天証券の預り金が楽天銀行へ移されます。未受渡の売却代金や信用取引の保証金、予約注文などの拘束金は対象外で、売却代金は受渡後に出金の対象になります。
- 配当金も、株式数比例配分方式で証券口座に受け取る場合は、入金日の21時以降に自動出金される仕組みです。ただし、入金日に他の買付などに充当された分は自動出金されません。証券口座に残したいお金がある場合は「自動出金時に残す金額」を指定しておくのが確実です。
出典:楽天証券「自動入出金(スイープ)|マネーブリッジ(銀行口座・証券口座連携サービス)」
出典:楽天証券「国内株式の注文で想定以上の資金が自動入金(スイープ)されているのはなぜですか?」
出典:楽天証券「自動入出金(スイープ)|マネーブリッジ(銀行口座・証券口座連携サービス)」
出典:楽天証券「自動出金(スイープ)を設定しています。国内株式の配当金は楽天銀行に出金されますか?」
設定・停止・解除の方法:スイープの停止とマネーブリッジの解除は別
マネーブリッジは楽天銀行と楽天証券の両方の口座開設が済んでいれば申し込め、申し込むと自動入出金(スイープ)の設定が自動的に有効になります。
スイープだけを止めたい場合は、楽天証券のマネーブリッジの画面で自動入出金(スイープ)を「設定しない(解除する)」に変更する流れです。マネーブリッジ自体を解除するとスイープも止まり、優遇金利も翌月1日から通常金利に戻る点に注意しましょう。
- 優遇金利は、前月末の時点でマネーブリッジの設定が完了している人に、当月の1か月間適用される仕組みです。優遇金利が適用される残高の上限は、2026年1月1日に300万円から1,000万円へ引き上げられました。
出典:楽天証券「自動入出金(スイープ)の利用を停止するにはどうすればいいですか?」
出典:楽天証券「マネーブリッジを解除するにはどうすれば良いですか?」
出典:楽天銀行「普通預金(マネーブリッジ利用者)- 商品詳細説明書」
出典:楽天証券「マネーブリッジ - 楽天銀行連携による優遇金利などのサービス提供」
出典:楽天銀行「楽天銀行×楽天証券口座連携サービス「マネーブリッジ」、普通預金の最大優遇金利の適用残高を1,000万円に引上げ&優遇金利を改定」
楽天証券で自動スイープの対象外になる取引と注意点
楽天証券のFAQで自動入金の対象外とされているのは、国内株式の立会外分売や即日徴収規制銘柄等、投資信託の外貨建MMF(外貨決済)、米国株式(外貨決済)です。
中国株式、アセアン株式、為替取引、楽天FXや先物オプションなどのデリバティブ取引も対象外となります。一方で、IPO・POの当選時の資金拘束、信用取引の新規注文、証券口座から引き落とす投信積立、米国株式(円貨決済)などは自動入金の対象商品です。楽天カードのクレジット決済で積み立てる場合は、証券口座への入金そのものが不要です。
- JREBANKの口座でもマネーブリッジは使えますが、楽天銀行はJREBANKを「マネーブリッジによる優遇金利および楽天ポイント獲得の適用外」としています。また、楽天銀行と楽天証券は、2026年10月25日から「こどもNISA」を含む未成年口座でもマネーブリッジを使えるようにする予定です。
出典:楽天証券「楽天銀行から買付資金が自動入金(スイープ)される取引商品を教えてください」
出典:楽天証券「NISA口座で取引するには資金の振替が必要ですか?」
出典:楽天銀行「マネーブリッジ(証券連携) - JRE BANK」
出典:楽天銀行「楽天銀行×楽天証券口座連携サービス「マネーブリッジ」「こどもNISA」含む未成年口座も対象に!」
自動スイープのメリット・デメリット
自動スイープ全体のメリットとデメリットを整理します。
メリット:入金の手間と待機資金の置き場所の問題を同時に解決できる
自動スイープの主なメリットは、次の3つです。
自動スイープの主なメリット
- 買付のたびに証券口座へ入金する手間が省ける
- 使っていないお金が銀行に戻り、預金金利が付く
- 銀行に移ったお金は預金保険制度の対象になる
1つ目の入金の手間が省けると、入金を忘れて注文できないといった事態を防ぎやすくなります。楽天証券は、自動入金・自動出金とも振込手数料を無料としています。
2つ目の金利については、楽天証券のように預り金に金利が発生しないと案内している証券会社を使う場合、銀行の預金金利との差がそのまま積み重なる点がポイントです。
3つ目の保護の仕組みについて、楽天証券は、預り金が楽天銀行の普通預金へ自動出金されると、分別管理の対象ではなく預金保険制度の対象になると説明しています。
出典:楽天証券「自動入出金(スイープ)|マネーブリッジ(銀行口座・証券口座連携サービス)」
出典:楽天証券「MRF(マネー・リザーブ・ファンド)の取扱終了のお知らせ」
デメリット:残高が見えにくくなり、対象外の取引もある
自動スイープの主なデメリットや注意点として、次の4つが挙げられます。
自動スイープの主なデメリット
- 証券口座と銀行口座のどちらにいくらあるのかが見えにくくなる
- 対象外の取引や、メンテナンス中で使えない時間帯がある
- 自動出金の時刻や反映のタイミングがサービスごとに違う
- 不正ログインの被害が銀行預金にまで及ぶおそれがある
1つ目は、お金が自動で動くことによる管理面の問題です。生活費の口座と同じ銀行口座を使うと、投資に使う資金と生活費の境目もあいまいになりがちです。楽天銀行の「自動入金時に残す金額」のように銀行に一定額を残す設定を使うと、生活費まで買付に使われる事態を防ぎやすくなります。
2つ目の対象外の取引では、即日現金規制の銘柄や外貨決済の取引などで、手動での入金が必要になります。
3つ目のタイミングの違いは、仕組みを知らないと「勝手にお金が動いた」と感じる原因になりやすい点に注意が必要です。
4つ目について、SBI証券は、フィッシング詐欺などで意図しない買付が行われた場合、証券口座残高に加えて銀行預金残高にも被害が生じるおそれがあると注意を促しています。
出典:楽天証券「自動入出金(スイープ)|マネーブリッジ(銀行口座・証券口座連携サービス)」
生活防衛資金の目安を世帯別に計算する方法や、普通預金・定期預金・個人向け国債といった預け先の考え方は、こちらの記事で解説しています。
「勝手に入出金される」「入金されない」ときの確認ポイント
自動スイープでよくある戸惑いを、症状ごとに整理したのが次の表です。
| 症状 | 主な原因 | 確認すること |
|---|---|---|
| 証券口座のお金が夜に銀行へ移った(楽天証券) | 毎営業日21時以降の自動出金。配当金や、取り消した注文の資金も対象 | 「自動出金時に残す金額」の設定 |
| 証券口座に入金したお金が翌日に銀行へ移った(SBI証券) | 当日16時(信用口座は18時)時点の余剰資金を翌営業日の0時過ぎに振替 | 「振替上限金額」の設定(初期設定は制限なし) |
| SBI証券と銀行で残高の表示が合わない | 受渡日の前営業日の翌日が土日祝日の場合、証券口座側に先に反映される | 受渡日と銀行側の反映日 |
| 自動入金されない(楽天証券) | 証券口座の残高で足りる注文、対象外の取引、メンテナンス中の注文、登録情報(氏名等)の変更などによるスイープ設定の解除 | 注文の種類とスイープの設定状況 |
| ドコモSMTBネット銀行に入金したのに買付余力が増えない | 入金は代表口座の円普通預金に入る | 代表口座からSBIハイブリッド預金への振替 |
| 即金規制の銘柄を買えない(SBI証券) | SBIハイブリッド預金・SBIハイパー預金の残高は充当できない | 即時入金(SBIハイパー預金はリアルタイム入金)で証券口座に入金 |
※2026年10月21日時点の各社の公式ページ・FAQに基づき編集部作成。
表のとおり、まず確かめたいのは、仕組みどおりにお金が動いているか、対象外の取引に当たっているかの2点です。
勝手に入出金されるように見えるのは、設定どおりに動いているため
「スィープ専用銀行口座に勝手にお金が移る」と感じる場合にまず考えられるのは、預り金自動スィープサービスが設定どおりに動いていることです。SBI証券では、証券口座に入金したお金のうち拘束金を除く余剰資金が、翌営業日の0時過ぎにスィープ専用銀行口座へ振り替えられます。
楽天証券でも、注文を取り消した後の資金は当日夜間の自動出金で楽天銀行に戻ると案内されています。お金がなくなったわけではないため、まずは銀行口座の入出金明細を確認するのが近道です。
出典:SBI証券「SBI証券口座に入金した資金は、いつSBIハイブリッド預金やSBIハイパー預金に振替されるか教えてください」
出典:SBI証券「SBI証券のスィープ専用銀行口座の残高とドコモSMTBネット銀行のSBIハイブリッド預金やSBI新生銀行のSBIハイパー預金の残高の表示が相違する理由を教えてください」
出典:楽天証券「自動入金の対象となる買い注文の発注後に、その注文を取消した場合、資金はどうなりますか?」
入金されない・反映されないときは、注文の種類と入金先を確認
自動入金されないときに最初に確かめたいのは、対象外の取引かどうかです。楽天証券では、証券口座の残高で足りる注文や外貨決済の取引には自動入金が行われません。楽天証券か楽天銀行のどちらか一方だけで氏名などの登録情報を変更した場合や、楽天銀行口座を解約した場合なども、入出金エラーとなってスイープの設定が解除されます。
SBI証券の場合、ドコモSMTBネット銀行に振り込んだお金は代表口座の円普通預金に入るため、SBIハイブリッド預金へ振り替えるまで買付余力には反映されない仕組みです。代表口座からSBIハイブリッド預金へ振り替えた場合は、即時に買付余力へ反映されます。
信用取引で追加保証金(追証)が発生したときは、代表口座からSBIハイブリッド預金へ振り替えても追証の解消にはならない点に注意が必要です。SBI証券は、即時入金で代表口座から証券口座へ直接入金するよう案内しています。
信用取引の仕組みや制度信用と一般信用の違い、追証の発生条件と回避策を知りたい場合は、こちらの記事が参考になります。
出典:楽天証券「自動入出金(スイープ)|マネーブリッジ(銀行口座・証券口座連携サービス)」
出典:楽天証券「自動入出金(スイープ)とは、どんなサービスですか?」
出典:楽天証券「楽天銀行から買付資金が自動入金(スイープ)される取引商品を教えてください」
出典:SBI証券「ドコモSMTBネット銀行で入金をしましたが、SBI証券の買付余力に反映しないのはなぜですか?」
出典:SBI証券「入金後、いつ買付余力に反映されるか教えてください」
出典:SBI証券「預り金自動スィープサービスを申し込みましたが、何か注意点はありますか?」
預金保険と投資者保護の違い:スイープで保護の仕組みが変わる
自動スイープでお金が移ると、そのお金を守る仕組みも変わります。楽天証券は「楽天証券の預り金が楽天銀行の普通預金へ自動出金されると、楽天証券での分別管理対象ではなく、楽天銀行における預金保険制度の対象となります」と説明しています。銀行預金と証券口座の資金の保護の違いをまとめました。
| 項目 | 銀行預金(スイープ先の普通預金・SBIハイブリッド預金など) | 証券口座の預り金・有価証券 | MRF(マネー・リザーブ・ファンド) |
|---|---|---|---|
| 守る仕組み | 預金保険制度 | 証券会社の分別管理と日本投資者保護基金 | 預金保険の対象外。証券会社が預かる投資信託として分別管理と日本投資者保護基金の対象 |
| 保護の上限 | 1金融機関ごとに預金者1人当たり元本1,000万円までと破綻日までの利息等(決済用預金は全額) | 分別管理されていれば全額返還。返還できない場合に1人当たり1,000万円まで補償 | 証券口座の預り金・有価証券と同じ |
| 元本保証 | あり | 預り金は現金。有価証券は価格が変動する | なし |
※2026年10月21日時点の預金保険機構・日本投資者保護基金の案内に基づきます。外貨預金は預金保険の対象外です。
- 預金保険の上限は1金融機関ごとに数えるため、同じ銀行に生活費とスイープの資金をまとめると、合計が1,000万円を超えやすくなります。マネーブリッジの優遇金利は1,000万円以下の部分に高い金利が付く仕組みですが、これは預金保険の上限とは別の話です。
証券口座の預り金や有価証券は、証券会社が分別管理していれば1,000万円を超えていても返還され、補償が問題になるのは分別管理の義務違反で返還できない場合に限られます。
MRFは証券総合口座用として開発された公社債投資信託で、元本保証はなく、預金保険の対象でもありません。楽天証券は2017年に証券総合取引口座でのMRFの取り扱いを終え、それ以降に預かった資金は「預り金」として分別管理の対象となる仕組みです。
現在は別に「楽天・マネーファンド(MRF)」を取り扱っており、「らくらくマネー運用(円)」を設定すると、使っていない資金を楽天・マネーファンドで自動運用できます。
MRFが待機資金を自動で運用する仕組みやMMFとの5つの違い、預金保険の対象外で分別管理が保護の仕組みになる点は、こちらの記事で解説しています。
預貯金が1,000万円を超えたときの資金の分け方や、リスク許容度別・年代別の運用戦略を知りたい場合は、こちらの記事を参考にしてみてください。
出典:楽天証券「MRF(マネー・リザーブ・ファンド)の取扱終了のお知らせ」
出典:楽天証券「らくらくマネー運用(円)と自動入出金(スイープ)は何が違いますか?」
自動スイープが向いている人・向いていない人
自動スイープが合うかどうかは、取引の頻度や待機資金の額、家計管理の方法によって変わります。
自動スイープが向いている人
自動スイープが向いているのは、次のような人です。
自動スイープが向いている人
- 毎月の投信積立や株式の買付をしていて、入金の手間を減らしたい人
- 証券口座に数十万円以上の待機資金を置くことが多い人
- 預り金に金利が付かない証券会社を使っている人
- 証券会社と連携する銀行の口座を、生活費の口座とは分けて投資用に使える人
取引の頻度が高い人ほど、入金の操作が不要になる効果を実感しやすくなります。待機資金が多く、預り金に金利が付かない証券会社を使っている場合は、銀行の金利が付く分だけ利息が増える計算です。投資用の口座を分けておけば、自動で動くお金と生活費が混ざりにくく、仕組みを活かしやすいでしょう。
ネット証券・対面証券・銀行など、NISA口座を開く金融機関ごとのメリット・デメリットや向いている人は、こちらの記事で比較しています。
自動スイープが向いていない人
一方、次のような人には、自動スイープが合わない場合もあります。
自動スイープが向いていない人
- 生活費の引き落としと投資資金を同じ口座で管理し、残高の変化を細かく把握したい人
- 即日現金規制の銘柄や外貨決済の取引が中心の人
- 入金の手間よりも金利の高さを重視する人
残高を細かく把握したい人にとっては、自動で動く仕組みが混乱のもとになるケースもあるでしょう。即日現金規制の銘柄や外貨決済の取引が中心の場合は、自動スイープの対象外となる場面が多く、恩恵は限られます。金利だけを重視するなら、証券会社と連携しない銀行の金利や定期預金と比べたうえで判断するのも1つの方法です。
場合によっては、目的別口座を利用する方法が向いています。詳しくは、こちらの記事を参考にしてみてください。
自動スイープで相談現場に多い誤解3つ
自動スイープは便利な反面、仕組みの思い込みから生まれる誤解も少なくありません。代表的な誤解を3つ紹介します。
誤解1「自動スイープを設定すれば、証券口座のお金は全部銀行に移る」
自動出金の対象は、拘束されていない預り金に限られます。楽天証券では、未受渡の売却代金や信用取引の保証金、予約注文などの拘束金は出金されません。楽天証券の「自動出金時に残す金額」は設定した金額が、SBI証券の「振替上限金額」は上限を超えた分が、証券口座に残るというのが正しい理解です。
誤解2「ハイブリッド預金に入れておけば、どんな注文にもすぐ使える」
SBIハイブリッド預金の残高は、即日現金規制の銘柄の買付代金には充当できません。外貨建ての株を買う場合も、代表口座の円普通預金へ振り替えてから外貨を買う手順になると、ドコモSMTBネット銀行は案内しています。買付余力に表示されていても使えない注文がある点は、覚えておくとよいでしょう。
出典:ドコモSMTBネット銀行「〔SBI証券連携〕 SBI ハイブリッド預金にある円を外貨に換えて、SBI 証券の外貨建ての株を購入するには、どうすればよいですか?」
誤解3「自動スイープを止めれば、お金はすべて証券口座に戻る」
止めた後のお金の扱いは、サービスごとに違います。SBIハイブリッド預金を休止すると、残高の元金はSBI証券の口座へ移りますが、利息は代表口座の円普通預金に入ります。楽天銀行の優遇金利は「前月末終了時点でマネーブリッジの設定が完了」していることが条件のため、停止や解除を考えるときは金利への影響もあわせて公式の案内で確かめるのが確実です。

この記事のまとめ
自動スイープは、銀行口座と証券口座の資金移動を自動化し、買付時の入金の手間を減らしながら待機資金を預金として管理できる仕組みです。
ただし、銀行の預金残高を買付余力に反映させる方式と、注文時に実際に入金する方式があり、自動出金の有無や対象取引、残高の反映時期はサービスごとに異なります。利用前には、連携先の銀行、預金金利、預金保険の対象範囲、資金を残す設定を確認しましょう。すでに利用中の方も、入出金履歴と設定画面を見直し、生活費を確保したうえで投資資金を適切に管理することが大切です。
投資のコンシェルジュを使ってみませんか?
金融系ライター
厚生労働省や保険業界・不動産業界での勤務を通じて、社会保険や保険、不動産投資の実務を担当。FP1級と社会保険労務士資格を活かして、多くの家庭の家計見直しや資産運用に関するアドバイスを行っている。金融メディアを中心に、これまで1,000記事以上の執筆実績あり。
厚生労働省や保険業界・不動産業界での勤務を通じて、社会保険や保険、不動産投資の実務を担当。FP1級と社会保険労務士資格を活かして、多くの家庭の家計見直しや資産運用に関するアドバイスを行っている。金融メディアを中心に、これまで1,000記事以上の執筆実績あり。
関連ガイド
NISA口座のおすすめはどこ?ネット証券・対面証券・銀行などのメリット・デメリットを徹底比較
2025.12.30
定期預金は今どう使う?メリット・デメリットと国債との違いを徹底比較
2026.06.10
難易度:
楽天・プラスシリーズとは?楽天証券でポイント還元される全6種の投信を徹底解説|新NISAでの買い方も紹介
2025.12.30
難易度:
投資の種類を一覧で紹介!初心者におすすめのランキングと投資の基本も解説
2026.09.16
難易度:
お金を増やす方法は?手取り額を増やす3つの方法や年代別の戦略を解説
2026.08.10
難易度:

MRFとMMFの違いとは?仕組み・利回り・税金を専門家が徹底解説
2026.09.11
難易度:
関連する専門用語
自動スイープ
自動スイープとは、銀行口座や証券口座において、一定の条件に基づき自動的に資金を別の口座や金融商品に移動させる仕組みのことです。たとえば、証券会社の総合口座では、株式を売却して得た資金が自動的に普通預金口座に振り込まれたり、逆に証券取引のための資金が普通預金から自動で証券口座に移されたりすることがあります。 また、ある一定額を超えた預金残高があれば、超過分を自動的に金利の高い定期預金やMRF(マネー・リザーブ・ファンド)に移すタイプのスイープもあります。これにより、手間なく資金を効率的に運用したり、取引に必要な資金を確保したりすることが可能となります。特に資産運用やキャッシュマネジメントの効率化を図るうえで便利な機能として、多くの金融機関が提供しています。
スイープ口座
スイープ口座とは、あらかじめ定められた条件に基づいて、口座内の資金を自動的に別の口座や資金区分へ振り替える機能を備えた口座を指します。 この用語は、銀行口座や証券口座における資金管理の文脈で使われ、取引に使われていない現金をどのように扱うかが問題になる場面で登場します。日々の入出金や売買の結果として生じる残高を、自動的に移動させることで、手作業による資金移動を減らし、管理を簡素化するための仕組みとして位置づけられます。投資判断そのものではなく、取引や管理を円滑に進めるための基盤的な機能です。 誤解されやすい点として、スイープ口座を「自動で運用してくれる口座」や「有利に増やしてくれる仕組み」と理解してしまうことがあります。しかし、スイープ口座は資金の移動ルールを自動化しているにすぎず、資金が移動した先でどのような状態になるかは、別の概念として切り分けて考える必要があります。スイープという言葉が示すのは運用成果ではなく、資金の流れの整理です。 また、スイープ口座は常に同じ動きをするわけではなく、対象となる資金の範囲や振替のタイミングは、あらかじめ設定された条件に依存します。この点を理解せずに利用すると、想定していないタイミングで残高が変動したように見え、資金管理上の混乱を招くことがあります。スイープ口座は万能な自動化機能ではなく、特定のルールに基づいて動く仕組みであるという前提を押さえることが重要です。 資産管理の全体像の中では、スイープ口座は現金管理を裏側で支えるインフラ的な存在です。資産を増やすかどうかを決める概念ではなく、「資金をどの状態に置いておくか」を自動で整えるための枠組みとして理解することで、この用語を過不足なく捉えることができます。
キャッシュスイープ
キャッシュスイープとは、あらかじめ定められたルールに基づき、口座に滞留する現金を自動的に別の口座や金融商品へ移動させる仕組みを指します。 この用語は、証券口座や銀行口座において、売買後や入出金後に生じる未使用資金をどのように扱うかが問題になる場面で登場します。投資の文脈では、取引に直接使われていない現金を放置するのではなく、一定の先へ自動的に振り向けることで、資金管理を効率化する仕組みとして言及されます。キャッシュスイープは運用判断そのものではなく、「現金の置き場所と移動方法」を整理するための機能として位置づけられます。 誤解されやすい点として、キャッシュスイープを「自動で資産を増やす仕組み」や「投資を代行するサービス」と捉えてしまうことがあります。しかし、キャッシュスイープはあくまで現金の移動や振替を自動化する枠組みであり、どのような結果になるかは、移動先の性質や条件とは切り離して考える必要があります。この点を混同すると、期待していた役割と実際の機能との間にズレが生じやすくなります。 また、キャッシュスイープが設定されていることで、常に同じ状態で資金が管理されていると考えるのも誤りです。実際には、どのタイミングで、どの範囲の現金が対象となるかは、あらかじめ決められたルールに依存します。キャッシュスイープは「自動」という言葉から万能に見えがちですが、資金の流れを単純化するための仕組みに過ぎず、個々の取引や判断を不要にするものではありません。 資産運用や口座管理の全体像の中で見ると、キャッシュスイープは現金管理を裏側で支えるインフラ的な存在です。運用成果や投資戦略を直接左右する概念ではなく、資金がどこにあり、どの状態に置かれているかを整理するための補助的な仕組みとして理解することで、この用語を過不足なく捉えることができます。
証券口座
証券口座とは、株式や投資信託、債券、ETF(上場投資信託)などの金融商品を売買・保有するために証券会社に開設する口座のことを指します。証券口座には、株式の取引を行う「一般口座」や「特定口座」、税制優遇を受けられる「NISA口座」などがあり、投資目的に応じて選択できます。 証券口座を通じて、投資家は国内外の金融市場にアクセスし、資産運用を行うことが可能になります。特定口座(源泉徴収あり)を選択すると、証券会社が税金の計算と納税を代行してくれるため、確定申告の手間を省くことができます。一方、NISA口座では一定額までの投資利益が非課税となるメリットがあります。 なお、iDeCo(個人型確定拠出年金)口座も投資信託などを運用できる点では共通していますが、年金専用の制度であり、60歳まで引き出せないなどの制約があるため、一般的な証券口座とは区別されます。投資を始める際には、自身の投資目的や税制面を考慮し、適切な口座を選ぶことが重要です。
預り金
預り金とは、証券会社が投資家から一時的に預かっている現金のことを指します。たとえば、株式や投資信託を購入するために証券口座へ入金したお金、または売却後に一時的に現金として保管されているお金がこれに該当します。 このお金は投資家自身の資産であり、証券会社の資産とは明確に分けて管理される「分別管理」が義務づけられています。つまり、証券会社が経営破綻した場合でも、原則として預り金は投資家に返還されるべきものです。 しかし、万が一返還が困難になった場合には、日本投資者保護基金によって、1人あたり最大1,000万円までが補償の対象となることがあります。預り金は証券取引を行ううえで基本となる資金であり、投資家の資産保全の仕組みを理解するうえでも非常に重要な概念です。
待機資金
待機資金とは、投資や支出に使われず、次の行動を待つ状態で保有されている現金や預金を指します。 この用語は、資産運用や資金計画の文脈で、「すでに目的は想定されているが、まだ実行に移されていない資金」をどう位置づけるかが問題になる場面で使われます。投資判断においては、相場環境の変化や投資機会の出現を待つ資金、制度や商品選択が確定するまで一時的に置かれている資金などが、待機資金として認識されます。運用対象そのものではなく、行動前の状態を示す概念です。 誤解されやすい点として、待機資金は「何も考えずに余っているお金」や「使い道のない資金」と同一視されることがあります。しかし、待機資金は意図的に動かしていない資金であり、将来の判断や行動と結びついた状態で存在している点が重要です。この違いを曖昧にすると、不要に運用に回してしまったり、逆に必要な場面で資金が確保できていないといった判断ミスにつながりやすくなります。 また、待機資金があること自体を「非効率」や「機会損失」と即断するのも適切ではありません。資産運用では、すべての資金が常に投下されている状態が最適とは限らず、流動性を確保するために待機資金を持つ判断が合理的な局面もあります。待機資金は、運用か非運用かという二分法ではなく、資金の時間軸上の位置を示す言葉として捉える必要があります。 資産管理の観点では、待機資金はポートフォリオの一部として明示的に認識されることで、次の行動を冷静に判断するための余地を生みます。投資成果を直接生む概念ではありませんが、判断の柔軟性やリスク管理に影響を与える資金状態として整理しておくことが、この用語を正しく理解するうえでのポイントです。


